 Μέχρι σήμερα, ουδεμία εγκύκλιος έχει εκδοθεί που να διευκρινίζει αν υφίσταται ή όχι παρακράτηση φόρου στις αμοιβές-προμήθειες των Ασφαλιστικών Διαμεσολαβητών-Φυσικών Προσώπων από 1-1-2014, όπως (ασαφώς) προβλέπει το Άρθρο 62: ”Πληρωμές υποκείμενες σε παρακράτηση” του Ν. 4172/2013 “Κώδικας Φορολογίας Εισοδήματος” που ισχύει για εισοδήματα από 1.1.2014 (διαβάστε το σχετικό άρθρο μας).
Το περίεργο είναι ότι άλλες εταιρείες υιοθέτησαν αμέσως την υποχρέωση παρακράτησης του φόρου, εξέδωσαν σχετικές εγκυκλίους και υλοποίησαν την παρακράτηση και άλλες (οι λιγότερες από όσο γνωρίζουμε) δεν εξέδωσαν οποιαδήποτε εγκύκλιο και δεν παρακρατούν φόρο στις προμήθειες που αποδίδουν. Για τις εταιρείες που παρακρατούν φόρο, το επιχείρημα είναι απλό: δεν υπάρχει ειδική μνεία στο νόμο περί εξαίρεσης ή ειδικής μεταχείρισης των Ασφαλιστικών Διαμεσολαβητών, άρα εμπίπτουμε, άρα παρακρατάμε φόρο.
Για τις υπόλοιπες εταιρείες που δεν παρακρατάνε φόρο, το επιχείρημα είναι πιο σύνθετο: η ασφαλιστική διαμεσολάβηση αποτελούσε πάντοτε μια ειδική κατηγορία για την οποία υπήρχαν ειδικές ρυθμίσεις. Για παράδειγμα, η τήρηση ή όχι βιβλίων όσων Ασφαλιστικών Συμβούλων είχαν έδρα την κατοικία τους, η παρακράτηση φόρου στους Ασφαλιστικούς Συμβούλους, αλλά όχι στους Πράκτορες κ.λπ. Συνεπώς, μια αόριστη και γενική διατύπωση σε έναν νόμο (που ως νόμος δεν υπεισέρχεται σε επιμέρους λεπτομέρειες) δεν είναι βέβαιο ότι καλύπτει τις υφιστάμενες ειδικές προβλέψεις.
Επιπλέον, ισχυρίζονται ότι στην περίπτωση που παρακρατήσουν τον φόρο και τον αποδώσουν και στην συνέχεια εκδοθεί εγκύκλιος περί μη υποχρέωσης παρακράτησης, τότε είναι γνωστό ότι δεν μπορεί να συμψηφιστεί το ποσό της παρακράτησης σε επόμενους μήνες, ούτε προς τους διαμεσολαβητές ούτε προς την εφορία. Το επιχείρημα δε ότι το ποσό αυτό θα υπάρχει στην ετήσια εκκαθαριστική βεβαίωση και συνεπώς τα χρήματα αυτά δεν τα χάνει ο Διαμεσολαβητής είναι μεν σωστό, αλλά ποιός εγγυάται ότι το μηχανογραφικό σύστημα της Γενικής Γραμματείας Πληροφοριακών Συστημάτων θα δέχεται την άνοιξη του 2015 να καταχωρηθεί στο συγκεκριμένο πεδίο “παρακρατηθέντες φόροι” οποιοδήποτε ποσό, όταν ο κωδικός του επαγγέλματος δεν θα προβλέπει παρακράτηση;
Οι Εταιρείες που δεν παρακρατάνε σήμερα φόρο δηλώνουν ότι προστατεύουν ουσιαστικά τους Συνεργάτες τους από μελλοντικά πιθανά προβλήματα. Ταυτόχρονα, πολλοί λογιστές διαμεσολαβητών αποφαίνονται ότι για να είναι νόμιμοι πρέπει να γίνεται παρακράτηση προς τους συνεργάτες τους-φυσικά πρόσωπα, ανεξάρτητα αν η ασφαλιστική εταιρεία έχει κάνει ή όχι παρακράτηση προς αυτούς.
Η διευκρινιστική εγκύκλιος είναι απαραίτητη το συντομότερο δυνατόν.
Σχόλια
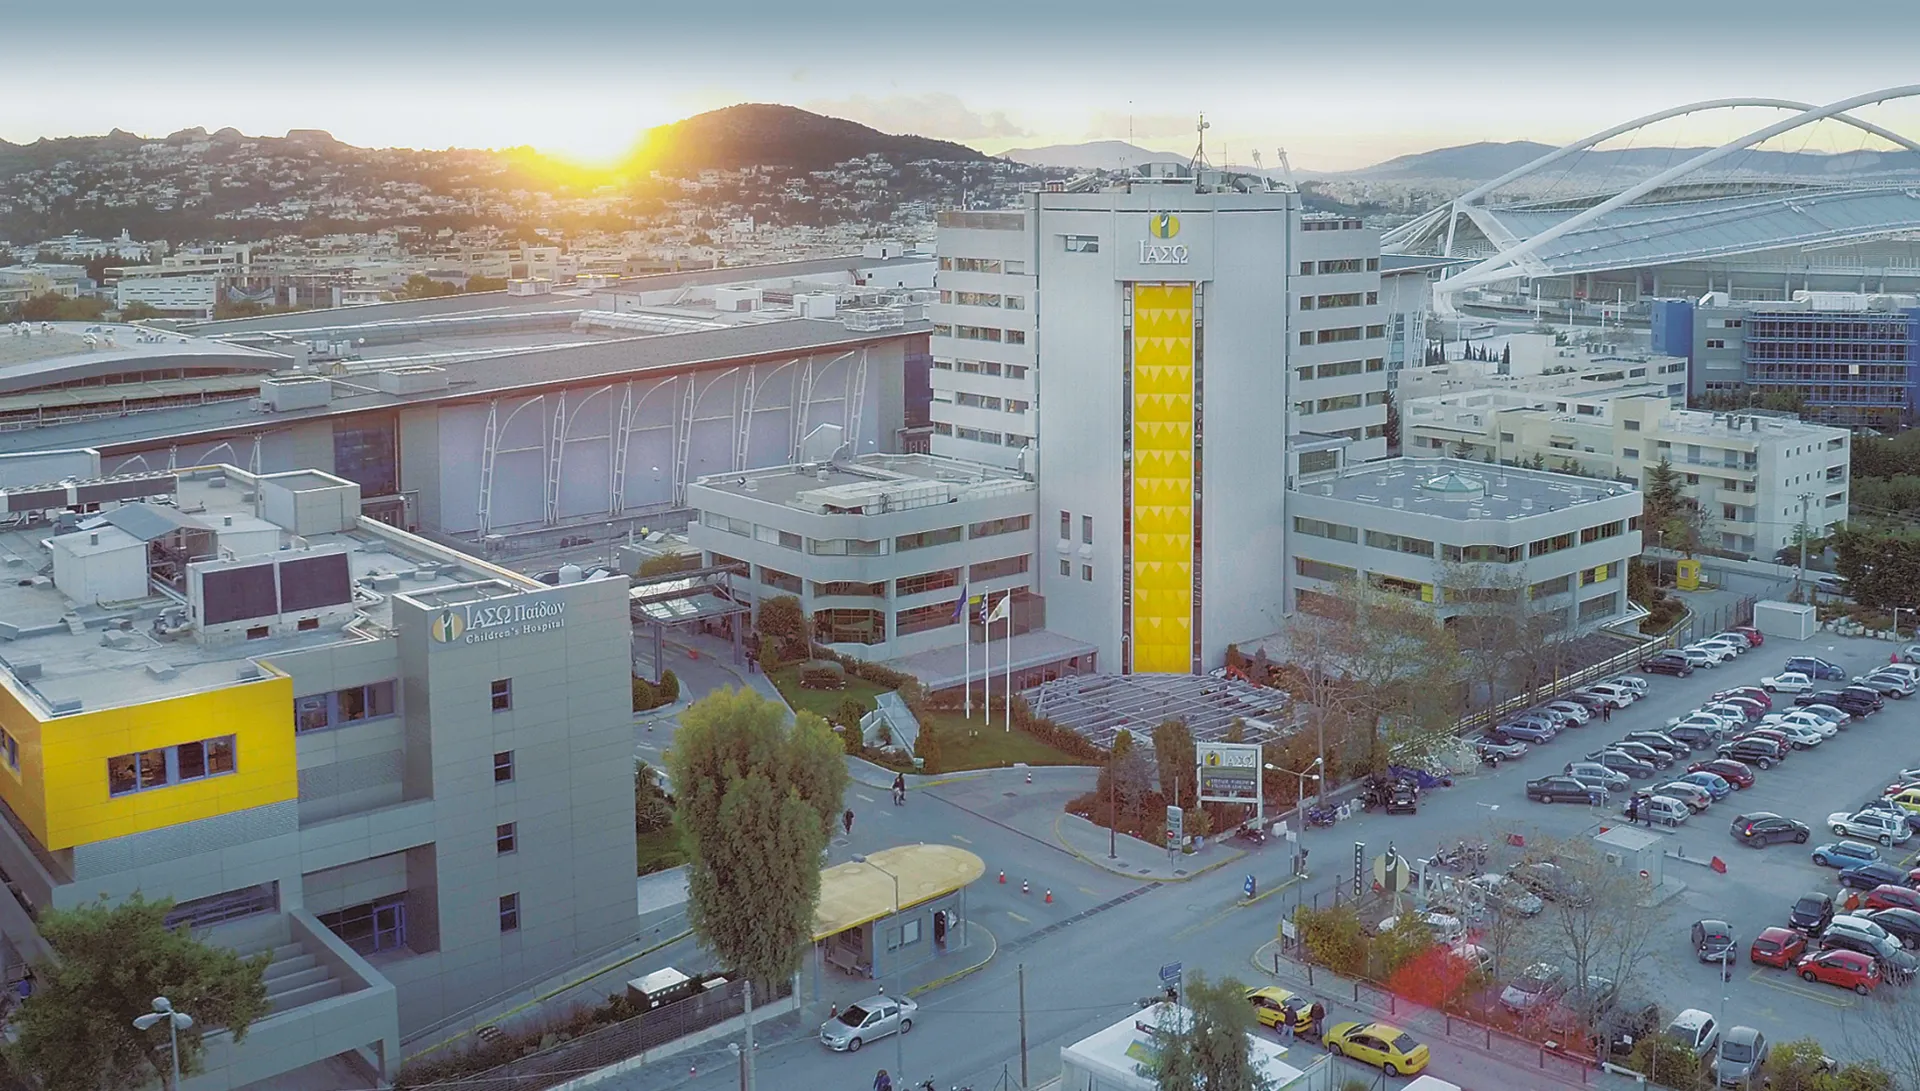
Έκλεισε το deal για το Ιασώ
Ξεκινάει το MDRT Day 2026
VIP Τριήμερο επιβράβευσης στο Costa Navarino για τους συνεργάτες της ΕΥΡΩΠΗ Ασφαλιστικής
Τι ισχύει για τις αναπροσαρμογές της Generali στα ασφάλιστρα Υγείας
Υπηρεσίες κυβερνοασφάλειας 360° από τη VICE VERSA CYBER
Η ενημέρωση που κάνει τη διαφορά
Αναλύσεις, εξελίξεις και αποκλειστικά νέα της ασφαλιστικής αγοράς, κάθε μέρα στο inbox σας.
Σχετικά Άρθρα
Έκτακτη «ένεση» άνω του 1 εκατ. ευρώ στο Επικουρικό Κεφάλαιο
«insurance.mag»: Κυκλοφορεί αύριο με την free press LiFO
Η Karavias Art Insurance στηρίζει το SYNANSTRY ART PROJECT
Η ασφάλιση αναδεικνύεται μέσα από την ανάγκη για ανθεκτικότητα
ΣΥΑΕ : ΣΣΕ 2025-2027 Διευκρινίσεις για βασικούς μισθούς και πολυετίες

Ανακοίνωση της ΕΣΑΠΕ για την απώλεια της Χρ. Παπαδοπούλου
Η GAN Direct σε διαδικασία εισόδου στην ελληνική αγορά