
Τον τελευταίο ενάμιση χρόνο επισκέπτομαι νομούς ανά την Ελλάδα προκειμένου να αναδείξω στο Ασφαλιστικό Marketing και στο Insurancedaily.gr τις τοπικές Ασφαλιστικές Αγορές. Γνωρίζω κόσμο, μαθαίνω τους ρυθμούς των ανθρώπων στην περιφέρεια και ακούω ιστορίες για τον Φίλιππο Μωράκη. Τις λατρεύω αυτές τις ιστορίες.
του Νίκου Μωράκη
Ταυτόχρονα όμως δημιουργώ και άποψη σχετική με την εικόνα της αγοράς συνολικά. Για τους ανθρώπους που αντιπροσωπεύουν το θεσμό και για την αντίληψη του κόσμου σε θέματα Ιδιωτικής Ασφάλισης. Αυτό που μου έχει κάνει εντύπωση λοιπόν είναι το μεγάλο κενό που υπάρχει μεταξύ των ασφαλιστών στην περιφέρεια. Στην κυριολεξία υπάρχουν ασφαλιστές δύο ταχυτήτων. Εκείνοι που ασχολούνται μόνο με το αυτοκίνητο και οι άλλοι. Οι επαγγελματίες Ασφαλιστικοί Διαμεσολαβητές που δεν λένε όχι στο αυτοκίνητο αλλά έχουν μάθει παράλληλα να πουλάνε. Να λειτουργούν ως πραγματικοί Σύμβουλοι. Να υποστηρίζουν με τη στάση τους και τον επαγγελματισμό τους τη δουλειά τους. Να κάνουν διερεύνηση αναγκών, διαχείριση αντιρρήσεων και να εξηγούν στον πελάτη με επιχειρήματα την αξία της πρόληψης και της αποταμίευσης.
Είναι πραγματικά ολοφάνερο ποιος Ασφαλιστής λειτουργεί με αυτό τον τρόπο και ποιος απλά ανταποκρίνεται στην ανάγκη του κόσμου να αγοράσει ιδιωτική ασφάλιση αστικής ευθύνης γιατί το κράτος τον υποχρεώνει. Και οι δύο όμως έχουν την ίδια άδεια. Έχουν το δικαίωμα να δηλώνουν Ασφαλιστικοί Διαμεσολαβητές και να διαπραγματεύονται όλα τα προϊόντα από τις εταιρείες που συνεργάζονται. Να δραστηριοποιούνται στην ίδια κοινωνία. Τι κοινά όμως έχουν στην πραγματικότητα;
Για να μην παρεξηγηθώ είναι δικαίωμα του κάθε Ασφαλιστή να έχει διαλέξει μόνο τον κλάδο οχημάτων για να δραστηριοποιείται. Να λειτουργεί με τυπικότητα και επαγγελματισμό και να εξυπηρετεί τους ασφαλισμένους του. Αλλά να είμαστε ειλικρινείς. Το αυτοκίνητο έχει μαζέψει και πολλούς τυχοδιώκτες. Λόγω της υποχρεωτικότητάς του έχει γίνει η εύκολη λύση για πολλούς οι οποίοι χωρίς να έχουν γνώσεις αλλά εξοπλισμένοι με θράσος και επικοινωνιακά τερτίπια να δραστηριοποιούνται στο επάγγελμα. Μαζί με τα ξερά καίγονται και τα χλωρά δηλαδή γιατί at the end of the day ο ασφαλισμένος που θα απογοητευτεί από έναν τέτοιο ασφαλιστή θα θεωρήσει ότι και ο «Ζωικός», εκείνος που τον προσέγγισε για ασφάλεια ζωής, υγείας, σύνταξης και αποταμίευσης θα πράξει το ίδιο. Πόσο άδικο είναι αυτό; Και τι μπορεί να γίνει προκειμένου να μπορεί να αναγνωρίσει ο κόσμος ότι τελικά, ναι, υπάρχουν ασφαλιστές δύο ταχυτήτων;
Σχόλια

Κατατέθηκε στη βουλή το σ/ν για τον Ατομικό Επενδυτικό Λογαριασμό Ανηλίκων
Στην Ιαπωνία ο Χ. Μεγάλου με το Agency της Εθνικής Ασφαλιστικής
Οι παράγοντες που ανασχηματίζουν την αγορά οχημάτων
Hellas Direct: Στο top 50 των Financial Times & της Statista
INTERASCO: Στόχος τα 100 εκατ. ευρώ έως το 2031 – Ανοιχτό το ενδεχόμενο εξαγοράς στην Ελλάδα
Η ενημέρωση που κάνει τη διαφορά
Αναλύσεις, εξελίξεις και αποκλειστικά νέα της ασφαλιστικής αγοράς, κάθε μέρα στο inbox σας.
Σχετικά Άρθρα
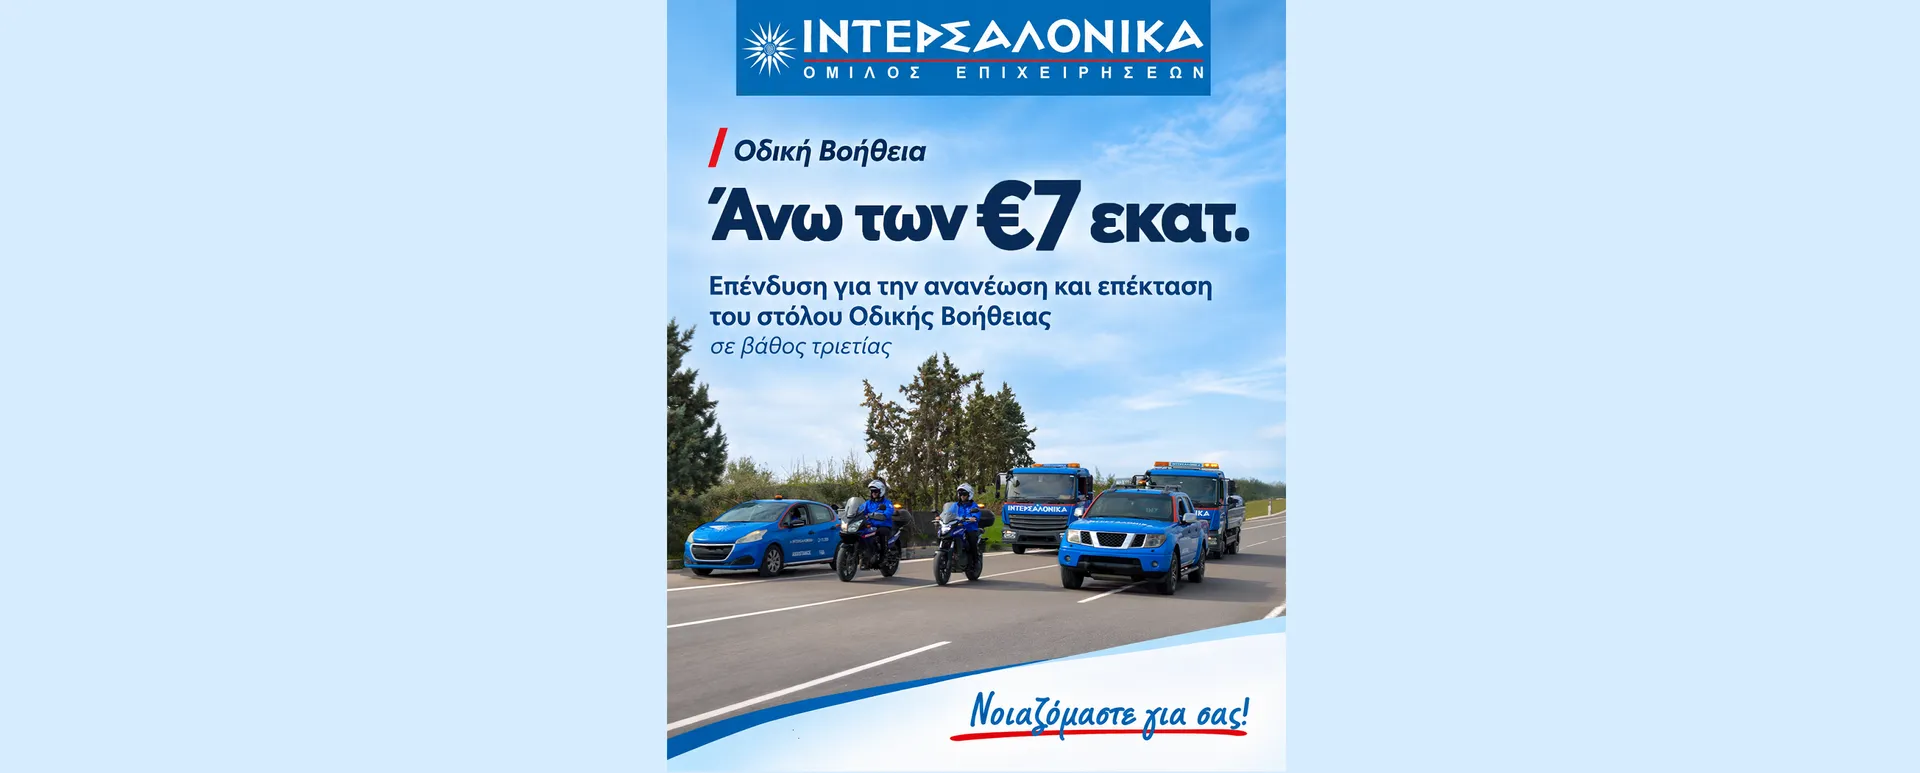
ΙΝΤΕΡΣΑΛΟΝΙΚΑ: Επένδυση άνω των 7 εκατ. ευρώ
INTERASCO: Στόχος τα 100 εκατ. ευρώ έως το 2031 – Ανοιχτό το ενδεχόμενο εξαγοράς στην Ελλάδα
Η CrediaBank και η Ευρώπη Ασφαλιστική μαζί σε έναν ενιαίο όμιλο
Hellas Direct: Στο top 50 των Financial Times & της Statista
Εμπόδιο για την ασφαλιστική αγορά ο αρνητικός ρυθμός των αποταμιεύσεων
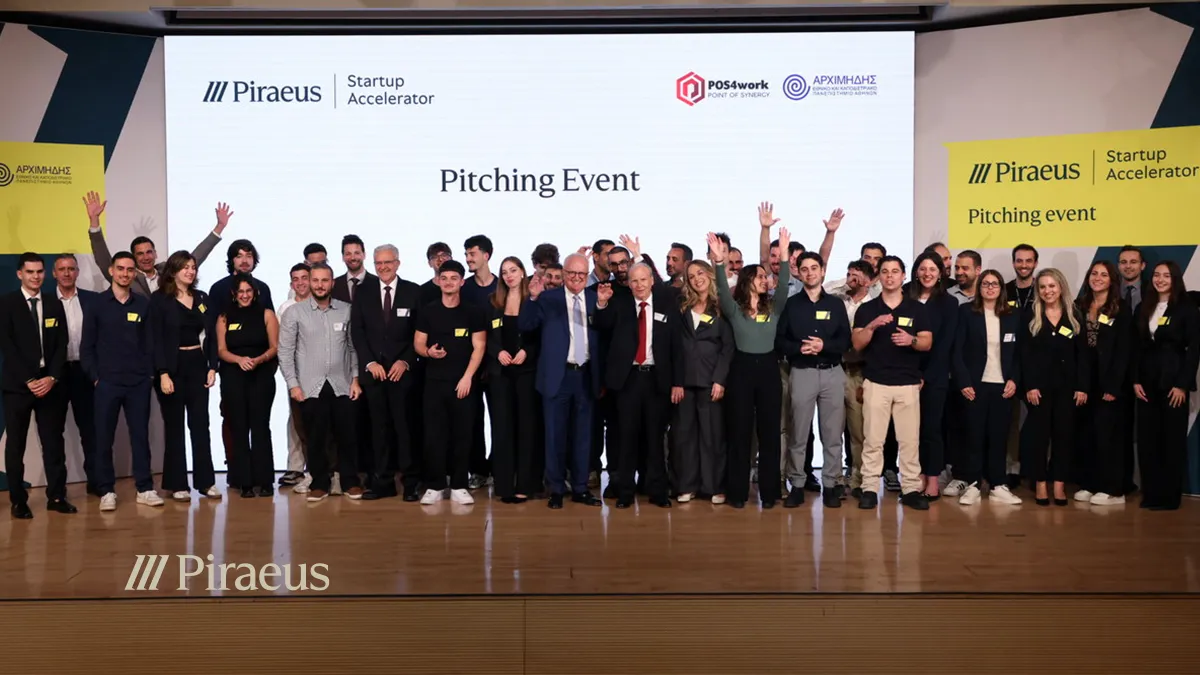
Το Piraeus Starup Accelerator στήριξε τη νεοφυή επιχειρηματικότητα
Διαγωνισμός στην Insurancemarket για ένα iPhone Duo