Είναι λυπηρό να ζούμε τη συρρίκνωση των Ελλήνων Ασφαλιστικών Πρακτόρων που Πρακτορεύουν μόνον τις Ασφαλίσεις Αυτοκινήτων, οι οποίοι να έχουν εμπλακεί στην Παγίδα του Ανταγωνισμού στις Τιμές, που στους Ακαδημαϊκούς χώρους του Μάρκετινγκ, είναι γνωστή ως “Η Σφαγή του Ανταγωνισμου”. Είναι ένα από τα πρώτα Μαθήματα που μαθαίνουν οι νέοι Μαρκετίερ, μιας και η Τιμή είναι πάντα ένας καθοριστικός Παράγοντας του Ανταγωνισμού. Ο Ανταγωνισμός στις Τιμές έχει πάντα ένα “Τέλος”! Δεν μπορεί να συνεχιστεί η μείωση των Τιμών γιατί ο ένας μειώνει χαμηλότερα από τον άλλον, γιατί σε κάποιο σημείο η Επιχείρηση θα κλείσει! Πρέπει ο Ελεύθερος Επαγγελματίας να δημιουργήσει τη δική του “Πρόσθετη Αξία” στον Πελάτη του για να τον Κρατήσει. Ούτε και αυτή η μακροχρόνια φιλία δεν αρκεί, γιατί αργά ή γρήγορα ο Πελάτης θα καταλάβει ότι η φιλία υπάρχει λόγω του συμφέροντος και φυσικά η σχέση κρυώνει… Διαβάστε το υπόλοιπο κείμενο. Είναι απλό αλλά διαχρονικό! Τοιχοκολλήστε το να το βλέπετε κάθε μέρα γιατί θα σας φανεί χρήσιμο και στο “Cross Selling”.
Η Τιμή, είναι και παραμένει ένας καθοριστικός Παράγοντας όταν οι τιμές ενός ίδιου σχεδόν προϊόντος, πράγματι παρουσιάζουν μεγάλες αποκλίσεις, όμως οι Εμπειρίες της Αγοράς, έχουν αποδείξει σε πολλές Έρευνες ότι η διαφορά της “Τιμής” στην απόφαση του Αγοραστή να προτιμήσει το ένα ή το άλλο Προϊόν δεν είναι πάντα το ζητούμενο Κίνητρο. Τα χρήματα, έχουν αξιολογηθεί ως το… τρίτο κατά σειρά σημαντικό Κίνητρο Αγοράς που επηρεάζει έναν Αγοραστή και τον ωθεί να Αγοράσει ένα προϊόν αντί ενός άλλου. Η βαθμολόγηση των Κινήτρων Αγοράς και της επιρροής τους στη ληψη της απόφασης από τον Αγοραστή, είναι: Πρώτον “Η Ανάγκη”, δεύτερον η “Εμπιστοσύνη” και τρίτον η Διαθεσιμότητα των “Χρημάτων”. Οι ψυχολόγοι που έχουν ασχοληθεί με το θέμα, που το έχουμε καλύψει αρκετές φορές σε άλλα κείμενα του “ID” και του “ΑΜ”, δηλώνουν ότι το πρώτο πράγμα που παρακινεί τον Αγοραστή να Αγοράσει είναι ο βαθμός της Κάλυψης της “Ανάγκης” του, δεύτερον ο βαθμός της “Εμπιστοσύνης” που έχει στη φίρμα ή στον Πωλητή ή και στους δύο, και μετά το ύψος των “Χρημάτων” που απαιτούνται για να το Αγοράσει. Οι Πράκτορες που θέτουν το θέμα του ύψους των Ασφαλίστρων, είναι γιατί το μοναδικό Κίνητρό τους είναι το ύψος των Προμηθειών τους! Νομίζουν ότι όσο χαμηλό είναι το Ασφάλιστρο, τόσο περισσότερα Αυτοκίνητα θα Ασφαλίζουν! Αρκετοί Ασφαλιστές, ευτυχώς γιατί υπάρχουν περισσότεροι Επαγγελματίες που πραγματικά “Πουλάνε την Ουσία και την Αξία της Ασφάλισης, βαριούνται να πουν και αυτή ακόμα την απλή Φράση που τα λέει όλα:
“Ασφαλίζεις το Αυτοκίνητό σου για να μην καταστραφείς οικονομικά και όχι για να γλιτώσεις €50 ή €100 ασφάλιστρα το χρόνο! Αν θες φτηνότερα, λυπάμαι δεν μπορώ να σε εξυπηρετήσω…”
Σχόλια
Κατατέθηκε στη βουλή το σ/ν για τον Ατομικό Επενδυτικό Λογαριασμό Ανηλίκων
Στην Ιαπωνία ο Χ. Μεγάλου με το Agency της Εθνικής Ασφαλιστικής
ΕΥΡΩΠΗ Ασφαλιστική: Νέος Τεχνικός Διευθυντής o κ.Μιχάλης Κολέτσος
INTERASCO: Στόχος τα 100 εκατ. ευρώ έως το 2031 – Ανοιχτό το ενδεχόμενο εξαγοράς στην Ελλάδα
Απόλλων: Προνόμια και δωρεάν υπηρεσίες για ομαδικές -ατομικές ασφαλίσεις υγείας
Η ενημέρωση που κάνει τη διαφορά
Αναλύσεις, εξελίξεις και αποκλειστικά νέα της ασφαλιστικής αγοράς, κάθε μέρα στο inbox σας.
Σχετικά Άρθρα
Από το χαρτοφύλακα μέχρι τους AI Agents
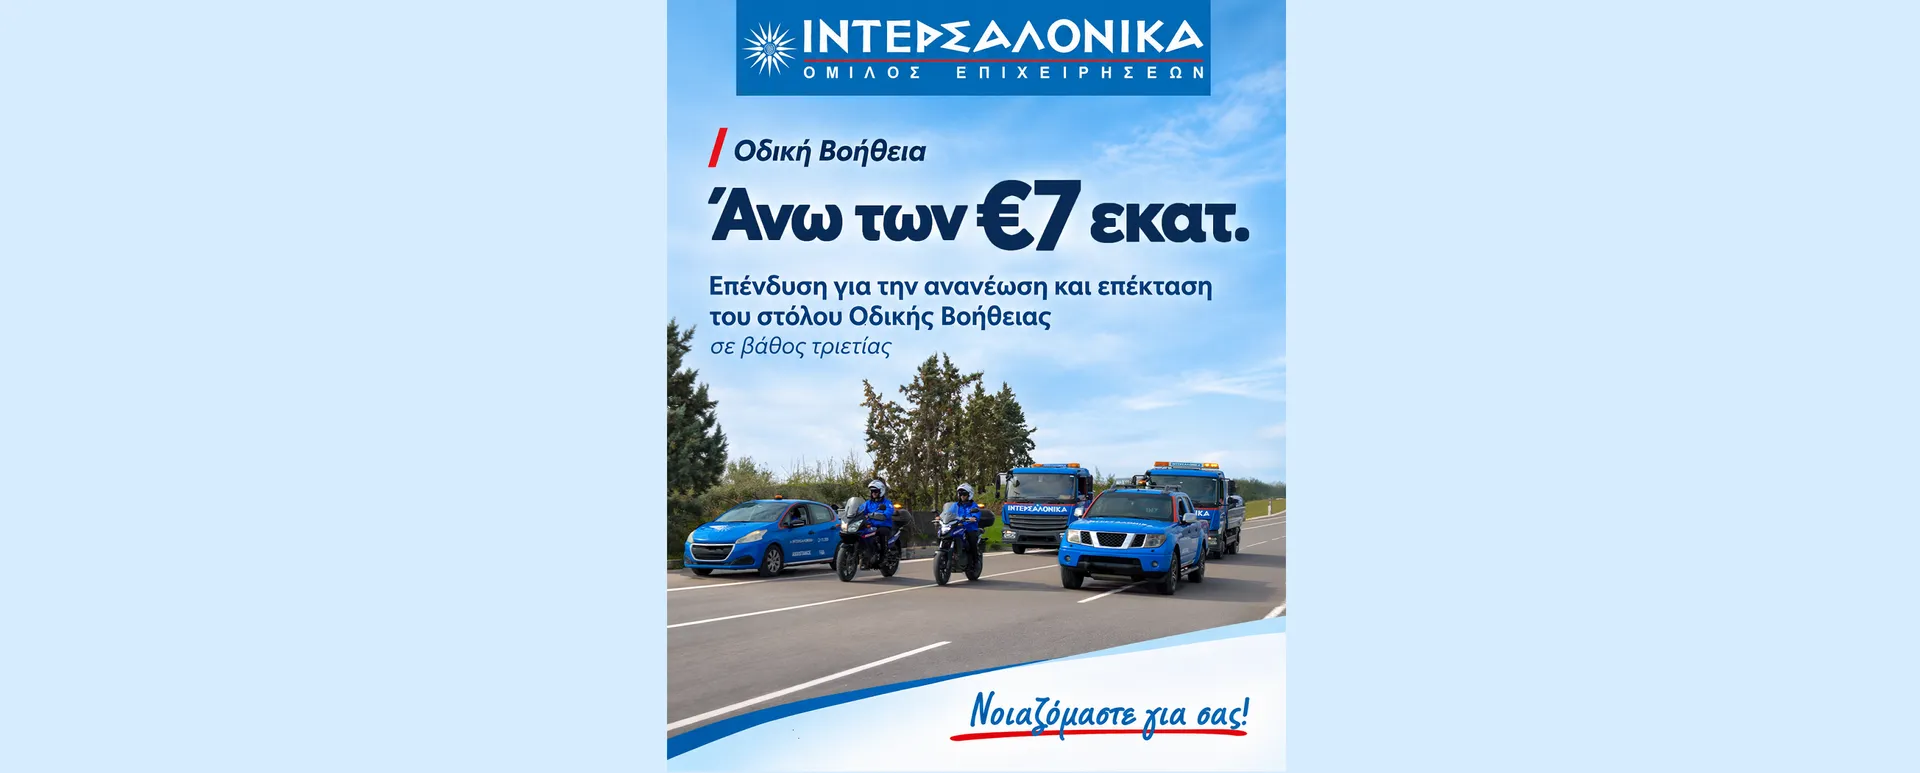
ΙΝΤΕΡΣΑΛΟΝΙΚΑ: Επένδυση άνω των 7 εκατ. ευρώ
INTERASCO: Στόχος τα 100 εκατ. ευρώ έως το 2031 – Ανοιχτό το ενδεχόμενο εξαγοράς στην Ελλάδα
Η CrediaBank και η Ευρώπη Ασφαλιστική μαζί σε έναν ενιαίο όμιλο
Hellas Direct: Στο top 50 των Financial Times & της Statista
Εμπόδιο για την ασφαλιστική αγορά ο αρνητικός ρυθμός των αποταμιεύσεων
Το Piraeus Starup Accelerator στήριξε τη νεοφυή επιχειρηματικότητα