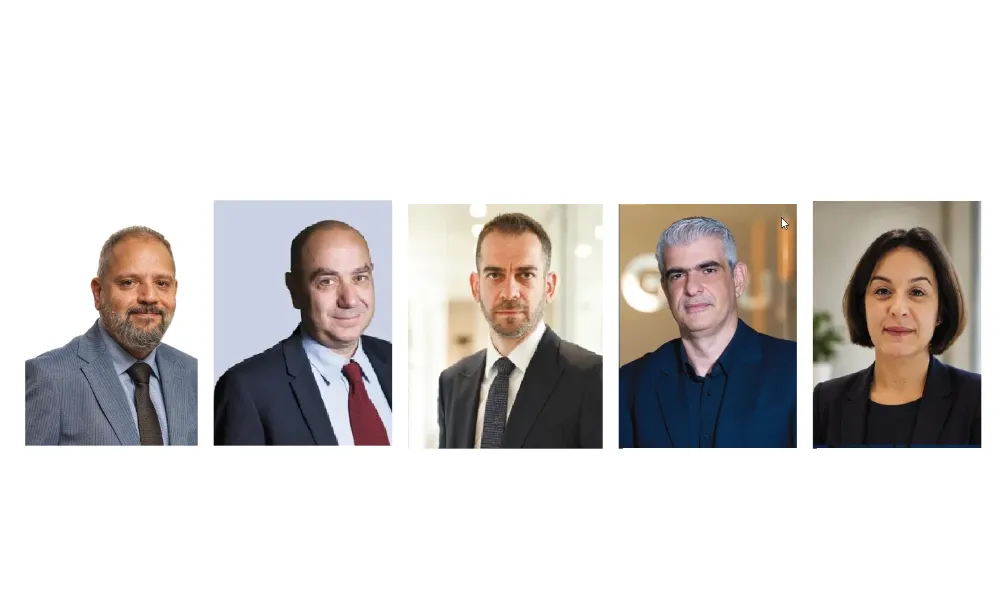
Η ζωή όπως τη γνωρίζαμε μεταβάλλεται πλέον με ταχύτατους ρυθμούς σε όλα τα επίπεδα. Η τεχνητή νοημοσύνη ανασχηματίζει ριζικά τον τρόπο με τον οποίο συλλέγουμε, επεξεργαζόμαστε και αξιοποιούμε τα δεδομένα στην καθημερινότητά μας, μετατρέποντας τις πολύπλοκες διαδικασίες σε απλές, διαφανείς και προσβάσιμες λειτουργίες. Στον ασφαλιστικό κλάδο, όπου τα πολυσέλιδα συμβόλαια, οι ειδικοί όροι κάλυψης και οι γραφειοκρατικές διαδρομές φάνταζαν παραδοσιακά σαν δυσπρόσιτο «βουνό» για τους πολίτες, η τεχνολογία έρχεται όχι μόνο να απλοποιήσει την πληροφορία αλλά και να διαμορφώσει μια εντελώς νέα εταιρική και λειτουργική κουλτούρα.
Το άρθρο δημοσιεύτηκε στο insurancemag vol3 της LiFO
Κάνοντας ένα flash back στο παρελθόν, διαπιστώνουμε τη θεαματική απόσταση που έχει διανυθεί: από τον ασφαλιστή της γειτονιάς με τον χαρτοφύλακα και τα έντυπα φυλλάδια περάσαμε σταδιακά στην εποχή των chatbots, των AI Agents και της αυτοματοποιημένης διαχείρισης ζημιών. Αυτή η μετάβαση δεν συνέβη εν ριπή οφθαλμού, σήμερα όμως εξελίσσεται με καταιγιστικό ρυθμό. Μάλιστα, πολλές από τις νέες τεχνολογικές εφαρμογές ενσωματώνονται αθόρυβα στην καθημερινότητα, προσφέροντας εργαλεία παραγωγικής AI που συνοψίζουν συμβόλαια, αναζητούν σύνθετες πληροφορίες και λειτουργούν ως το ψηφιακό «δεξί χέρι» εργαζομένων και συνεργατών.
Πώς διαμορφώνονται, λοιπόν, οι ασφαλίσεις του μέλλοντος; Ποιες τεχνολογίες αναπτύσσουν οι εταιρείες και πόσο θα διευκολύνουν τη ζωή μας στην ασφάλιση υγείας, οχημάτων και περιουσίας; Θα συνεχίσουμε να στηριζόμαστε αποκλειστικά στην παραδοσιακή ανθρώπινη επαφή κατά τη στιγμή ενός ατυχήματος ή θα αλληλεπιδρούμε με έξυπνα ψηφιακά συστήματα που θα προσφέρουν ταχύτατες απαντήσεις, δίνοντας την αίσθηση μιας προσωποποιημένης φροντίδας; Και τι συμβαίνει στις πιο σύνθετες υποθέσεις, όπου ο φάκελος προετοιμάζεται αυτόματα ώστε ο άνθρωπος να επικεντρωθεί στην ουσιαστική κρίση;
Η απάντηση σύμφωνα με τους επικεφαλής της ψηφιακής στρατηγικής των ασφαλιστικών εταιρειών δεν βρίσκεται στην ανεξέλεγκτη αυτοματοποίηση αλλά στην ενίσχυση της ανθρώπινης κρίσης, μέσα από σωστό σχεδιασμό και συνεχή εκπαίδευση. Ο κλάδος πραγματοποιεί μια καθοριστική στροφή: μετατοπίζεται σταδιακά από το παραδοσιακό μοντέλο της αποζημίωσης μετά το συμβάν στο νέο υπόδειγμα της πρόληψης και του μετριασμού του κινδύνου.
Η μεγαλύτερη πρόκληση σε αυτήν τη διαδρομή δεν είναι η ίδια η τεχνολογία, αλλά το πώς θα δομηθεί η επόμενη μέρα, τι οικοσυστήματα και συνεργατικά σχήματα θα δημιουργηθούν και σε ποια βάση, όσον αφορά τη διαφάνεια και τη διαχείριση.
Οι ηγέτες και οι διευθυντές τεχνολογίας των μεγαλύτερων ασφαλιστικών εταιρειών στην Ελλάδα αναλύουν τις στρατηγικές τους, απαντούν στα κρίσιμα ερωτήματα της ψηφιακής μετάβασης και χαρτογραφούν το μέλλον της ασφαλιστικής εμπειρίας.
Μετάβαση από την αποζημίωση στην πρόληψη
Η τεχνολογία μάς επιτρέπει πλέον να εντοπίζουμε τον κίνδυνο νωρίτερα.
Πέτρος Τσώνης, Chief Technology Officer (CTO), Εθνική Ασφαλιστική

Στην Εθνική Ασφαλιστική, η τεχνητή νοημοσύνη αποτελεί μέρος της καθημερινής λειτουργίας μας και αξιοποιείται σε διαδικασίες όπως η διαχείριση αποζημιώσεων στους κλάδους αυτοκινήτου και υγείας, με στόχο οι απλές περιπτώσεις να διεκπεραιώνονται ταχύτερα και οι πιο σύνθετες να φτάνουν στον άνθρωπο με τον φάκελο έτοιμο.
Παράλληλα, χρησιμοποιούμε μοντέλα εντοπισμού απάτης ή κατάχρησης παροχών, τα οποία δεν αποφασίζουν αλλά επισημαίνουν περιπτώσεις που χρήζουν περαιτέρω αξιολόγησης. Σημαντικό πεδίο εφαρμογής αποτελεί επίσης η αυτοματοποιημένη επεξεργασία εγγράφων, η οποία μειώνει σημαντικά τον χρόνο και τον όγκο της χειροκίνητης εργασίας. H αξία φαίνεται πρώτα στον πελάτη: διεκπεραίωση αποζημιώσεων σε μόλις λίγες ώρες για ορισμένες κατηγορίες, λιγότερη γραφειοκρατία και καλύτερη ενημέρωση για την πορεία των αιτημάτων. Έτσι, οι άνθρωποί μας μπορούν να επικεντρώνονται σε περιπτώσεις στις οποίες η εμπειρία, η κρίση και η ανθρώπινη επικοινωνία έχουν πραγματική αξία.
Σε ό,τι αφορά το μέλλον, θεωρώ ότι οι εφαρμογές που θα μετασχηματίσουν περισσότερο την ασφάλιση είναι εκείνες που θα επιτρέψουν στον κλάδο να μετακινηθεί από την αποζημίωση στην πρόληψη. Ο κλάδος επικεντρώνεται παραδοσιακά στην αποκατάσταση μετά την επέλευση ενός κινδύνου. Η τεχνολογία μάς επιτρέπει πλέον να εντοπίζουμε τον κίνδυνο νωρίτερα. Στην περιουσία και στο αυτοκίνητο, η έγκαιρη ανίχνευση μπορεί να περιορίσει τη ζημιά προτού αυτή εξελιχθεί. Στην υγεία, ο προσυμπτωματικός έλεγχος, η παρακολούθηση χρόνιων παθήσεων και η έγκαιρη καθοδήγηση στη σωστή φροντίδα μπορούν να δημιουργήσουν ένα πραγματικό οικοσύστημα πρόληψης – πάντα με τη ρητή συγκατάθεση του ασφαλισμένου. Εκεί τα συμφέροντα συμπίπτουν: ασφαλισμένος και εταιρεία κερδίζουν εξίσου αν το περιστατικό δεν συμβεί ποτέ.
Στόχος ένα νέο λειτουργικό μοντέλο
H πραγματική πρόκληση δεν είναι η τεχνολογία, οι άνθρωποι ή η κουλτούρα αλλά ο τρόπος με τον οποίο τα συνδυάζουμε σε ένα νέο λειτουργικό μοντέλο.
Η τεχνολογία και τα εργαλεία υπάρχουν και είναι προσβάσιμα. Το δύσκολο είναι να καθορίσουμε πώς εντάσσονται υπεύθυνα στις διαδικασίες: ποιος έχει την ευθύνη, ποια δεδομένα χρησιμοποιούνται, πώς ελέγχεται η ποιότητα των αποτελεσμάτων και κατά πόσο μπορούμε να εξηγήσουμε πώς προέκυψε μια απόφαση.
Η μεγαλύτερη παγίδα δεν είναι τα πρότζεκτ που αποτυγχάνουν αλλά οι πιλοτικές εφαρμογές που πετυχαίνουν και δεν περνούν ποτέ σε πλήρη λειτουργία. Και ο λόγος συνήθως είναι ότι δεν έχουν απαντηθεί εγκαίρως κρίσιμα ερωτήματα σχετικά με την ευθύνη, τη διακυβέρνηση και τον τρόπο ενσωμάτωσης της λύσης στην καθημερινή λειτουργία.
Οι άνθρωποι δεν αντιστέκονται στην τεχνολογία. Αντιστέκονται στην αβεβαιότητα που μπορεί να τη συνοδεύει. Όταν ένας εργαζόμενος δεν γνωρίζει ποιος έχει την ευθύνη μιας απόφασης ή τι συμβαίνει όταν ένα σύστημα κάνει λάθος, η επιφύλαξη είναι απολύτως λογική. Όταν, αντιθέτως, υπάρχουν σαφείς ρόλοι, κανόνες και μηχανισμοί ελέγχου, η τεχνολογία γίνεται εργαλείο ενδυνάμωσης.
Το σωστό ερώτημα, επομένως, δεν είναι αν ένα σύστημα θα κάνει λάθος, αλλά πόσο γρήγορα το εντοπίζουμε, το διορθώνουμε και αν μπορούμε να εξηγήσουμε γιατί συνέβη. Στον κλάδο μας έχει ιδιαίτερη βαρύτητα, γιατί οι διαδικασίες μας αφορούν ανθρώπους σε κρίσιμες στιγμές της ζωής τους. Γι’ αυτό ο ανθρώπινος έλεγχος είναι σχεδιασμένος μέσα στη διαδικασία, όχι προαιρετικός.
Ένταξη της ασφάλισης σε ευρύτερα οικοσυστήματα
Το οικοσύστημα InsurTech στην Ελλάδα διαμορφώνεται σταδιακά. Υπάρχει ταλέντο, τεχνογνωσία και σημαντικές δυνατότητες καινοτομίας, όμως το επόμενο βήμα είναι να ενισχυθούν οι ουσιαστικές συνεργασίες μεταξύ ασφαλιστικών εταιρειών και startups. Έχοντας δουλέψει και στις δύο πλευρές, θεωρώ ότι η απόσταση δεν είναι τεχνολογική αλλά θεσμική.
Λειτουργούμε υπό DORA, GDPR και πλέον τον AI Act. Για μια ασφαλιστική εταιρεία, η συνεργασία με μια startup δεν αφορά μόνο την αξιολόγηση μιας τεχνολογικής λύσης, αλλά συνεπάγεται και τη διαχείριση του κινδύνου που συνδέεται με έναν τρίτο πάροχο. Απαιτεί, επομένως, επαρκή τεκμηρίωση, σαφή εικόνα για την προέλευση και τη χρήση των δεδομένων, καθώς και υποστήριξη που μπορεί να ανταποκριθεί στις απαιτήσεις ενός ελέγχου.
Η μεγαλύτερη ευκαιρία βρίσκεται στην ένταξη της ασφάλισης σε ευρύτερα οικοσυστήματα υγείας, μετακίνησης, κατοικίας και χρηματοοικονομικών υπηρεσιών, όπου η ασφάλιση παύει να λειτουργεί ως αυτοτελές προϊόν και γίνεται μέρος μιας ευρύτερης πρότασης αξίας. Τα δίκτυά μας παραμένουν καθοριστικά για τη συμβουλευτική σχέση – αυτό που αλλάζει είναι το πού και το πότε συναντά η ασφάλιση τον πελάτη.
Δεν βλέπω, επομένως, τις InsurTech ως ανταγωνιστές των ασφαλιστικών εταιρειών, αλλά ως δυνητικούς εταίρους. Το κεφάλαιο, η ανάληψη κινδύνου και η σχέση εμπιστοσύνης με τον πελάτη παραμένουν στον πυρήνα της ασφαλιστικής λειτουργίας. Το οικοσύστημα θα ωριμάσει μέσα από ουσιαστικές συνέργειες, με σαφείς ρόλους, κοινή ευθύνη και σταθερό προσανατολισμό στην εμπειρία και την προστασία του πελάτη.
ΑI με την κουλτούρα «Human-in-the-Loop»
Οι εφαρμογές που θα αλλάξουν περισσότερο την ασφάλιση τα επόμενα χρόνια είναι εκείνες που αγγίζουν τον πυρήνα της ασφαλιστικής εμπειρίας.
Κωνσταντίνος Χατζησυμεών, Διευθυντής Τομέα Πληροφοριακών Συστημάτων και Διαδικασιών, ERGO Ασφαλιστική

Η τεχνητή νοημοσύνη έχει ήδη αρχίσει να μετασχηματίζει ουσιαστικά τον ασφαλιστικό κλάδο, όχι μόνο ως εργαλείο αυτοματοποίησης αλλά ως ένας νέος τρόπος λειτουργίας, εξυπηρέτησης και λήψης αποφάσεων. Στην ERGO προσεγγίζουμε το AI με ανθρωποκεντρική φιλοσοφία και με τη λογική του «Human-in-the-Loop»: η τεχνολογία δεν αντικαθιστά την ανθρώπινη κρίση, αλλά την ενισχύει, την κάνει πιο τεκμηριωμένη και της επιτρέπει να εστιάζει εκεί όπου υπάρχει πραγματική προστιθέμενη αξία.
Σήμερα αξιοποιούμε την τεχνητή νοημοσύνη σε περιοχές όπου μπορεί να δημιουργήσει άμεσο και μετρήσιμο όφελος: στην αυτοματοποίηση επαναλαμβανόμενων διαδικασιών, στην υποστήριξη της εξυπηρέτησης πελατών μέσω chatbot, καθώς και στην ενίσχυση της παραγωγικότητας των εργαζομένων. Παράλληλα, προετοιμάζουμε το έδαφος για πιο σύνθετες εφαρμογές, με έμφαση στην ποιότητα των δεδομένων, την ασφάλεια, τη διακυβέρνηση και την ομαλή ενσωμάτωση των λύσεων στις καθημερινές επιχειρησιακές ροές.
Οι εφαρμογές που πιστεύω ότι θα αλλάξουν περισσότερο την ασφάλιση τα επόμενα χρόνια είναι εκείνες που αγγίζουν τον πυρήνα της ασφαλιστικής εμπειρίας: η αυτοματοποίηση της αναγγελίας ζημιάς και της επεξεργασίας αποζημιώσεων, η ψηφιακή προεκτίμηση και αξιολόγηση ζημιών, η έξυπνη ταξινόμηση εγγράφων, η υποστήριξη underwriting μέσω ανάλυσης μεγάλου όγκου δεδομένων, η ανίχνευση απάτης και οι προσωποποιημένες προτάσεις προϊόντων. Ιδιαίτερα σημαντικό ρόλο θα έχουν επίσης οι AI agents και οι ψηφιακοί βοηθοί για συνεργάτες και πελάτες, οι οποίοι θα μπορούν να απαντούν άμεσα, να προτείνουν επόμενες ενέργειες και να απλοποιούν πολύπλοκες διαδικασίες.
Το ζητούμενο δεν είναι απλώς να κάνουμε τις ίδιες διαδικασίες λίγο πιο γρήγορες. Είναι να επανασχεδιάσουμε σταδιακά τον τρόπο με τον οποίο λειτουργεί η ασφάλιση, ώστε να γίνει πιο απλή, πιο γρήγορη, πιο διαφανής και πιο κοντά στις ανάγκες του πελάτη και του ασφαλιστικού διαμεσολαβητή.
Η πραγματική πρόκληση είναι η αλλαγή κουλτούρας
Η μεγαλύτερη πρόκληση δεν είναι η τεχνολογία από μόνη της. Η τεχνολογία υπάρχει, εξελίσσεται γρήγορα και γίνεται όλο και πιο προσβάσιμη. Η πραγματική πρόκληση είναι η αλλαγή κουλτούρας και η ικανότητα του οργανισμού να ενσωματώσει τις νέες δυνατότητες με τρόπο ουσιαστικό, ασφαλή και αποδεκτό από τους ανθρώπους του.
Στον ασφαλιστικό κλάδο η εμπιστοσύνη, η σταθερότητα και η κανονιστική συμμόρφωση είναι θεμελιώδεις αξίες. Αυτό σημαίνει ότι κάθε αλλαγή πρέπει να γίνεται με προσοχή, χωρίς να διαταράσσει την καθημερινή λειτουργία, την εξυπηρέτηση και την αξιοπιστία των συστημάτων. Οι ασφαλιστικές εταιρείες έχουν συχνά πολύπλοκα legacy συστήματα, εξειδικευμένες διαδικασίες και ισχυρές ρυθμιστικές απαιτήσεις. Άρα ο μετασχηματισμός δεν μπορεί να είναι απότομος ούτε αποσπασματικός. Πρέπει να βασίζεται σε σταθερή αρχιτεκτονική, ποιοτικά δεδομένα, και σταδιακή υιοθέτηση.
Ακόμη πιο κρίσιμος όμως είναι ο ανθρώπινος παράγοντας. Οι εργαζόμενοι, οι συνεργάτες και οι ασφαλισμένοι πρέπει να κατανοήσουν ότι τα ψηφιακά εργαλεία και το AI δεν έρχονται για να αποδυναμώσουν τον ρόλο τους, αλλά για να τον ενισχύσουν. Για τους εργαζομένους, αυτό σημαίνει λιγότερος χρόνος σε επαναλαμβανόμενες εργασίες και περισσότερη εστίαση σε ανάλυση, κρίση και εξυπηρέτηση. Για τους ασφαλιστικούς διαμεσολαβητές, σημαίνει καλύτερη πληροφόρηση, ταχύτερη εξυπηρέτηση και πιο προσωποποιημένη πρόταση προς τον πελάτη. Για τους ασφαλισμένους, σημαίνει απλούστερες διαδικασίες, ταχύτερες απαντήσεις και μεγαλύτερη διαφάνεια.
Επομένως, η επιτυχία της τεχνητής νοημοσύνης θα κριθεί από το κατά πόσο μπορούμε να μετατρέψουμε την τεχνολογία σε καθημερινή αξία. Αυτό απαιτεί εκπαίδευση, επικοινωνία, διαχείριση αλλαγής και εμπλοκή των χρηστών από νωρίς. Η κουλτούρα πρέπει να μετακινηθεί από το «φοβάμαι την αλλαγή» στο «συμμετέχω στη βελτίωση». Μόνο έτσι ο μετασχηματισμός παύει να είναι ένα τεχνολογικό έργο και γίνεται πραγματική επιχειρησιακή εξέλιξη.
Η καινοτομία πρέπει να είναι ασφαλής, υπεύθυνη και αξιόπιστη
Το οικοσύστημα InsurTech στην Ελλάδα βρίσκεται σε φάση ωρίμανσης. Μπορεί να αναπτύχθηκε πιο αργά σε σχέση με μεγαλύτερες αγορές του εξωτερικού, όμως τα τελευταία χρόνια παρατηρούμε μεγαλύτερη κινητικότητα, περισσότερη εξοικείωση με ψηφιακές λύσεις και αυξανόμενο ενδιαφέρον για συνεργασίες που μπορούν να φέρουν πρακτική καινοτομία στον ασφαλιστικό κλάδο.
Οι startups και οι InsurTech εταιρείες μπορούν να προσφέρουν ταχύτητα, εξειδίκευση και ευελιξία σε πεδία όπως η ανάλυση δεδομένων, η αυτοματοποίηση διαδικασιών, η ψηφιακή εξυπηρέτηση, η αξιολόγηση κινδύνων, η πρόληψη απάτης και η εμπειρία πελάτη. Από την άλλη πλευρά, οι ασφαλιστικές εταιρείες διαθέτουν γνώση της αγοράς, πελατειακή βάση, κανονιστική εμπειρία, επιχειρησιακή κλίμακα και βαθιά κατανόηση του ρίσκου. Η πραγματική αξία δημιουργείται όταν αυτά τα δύο στοιχεία συνδυάζονται: η καινοτομία και η ταχύτητα των νεοφυών εταιρειών με τη σταθερότητα, την αξιοπιστία και τη θεσμική βαρύτητα των ασφαλιστικών οργανισμών.
Στην Ελλάδα, θεωρώ ότι το οικοσύστημα αυτό θα αναπτυχθεί περισσότερο μέσα από στοχευμένες συνεργασίες και όχι απαραίτητα μέσα από μεγάλες, οριζόντιες αλλαγές. Οι ασφαλιστικές εταιρείες θα αναζητούν λύσεις που απαντούν σε συγκεκριμένα pain points: μείωση χρόνου στις αποζημιώσεις, καλύτερη εξυπηρέτηση συνεργατών, πιο έξυπνη αξιοποίηση δεδομένων και ενίσχυση της προσωποποιημένης εμπειρίας. Παράλληλα, η συνεργασία με διεθνείς ομίλους, τεχνολογικούς παρόχους και οικοσυστήματα όπως αυτά που έχουν ήδη αναπτυχθεί σε μεγαλύτερες αγορές μπορεί να λειτουργήσει ως επιταχυντής για την ελληνική αγορά.
Η προϋπόθεση, βέβαια, είναι οι συνεργασίες αυτές να βασίζονται σε πραγματική επιχειρησιακή ανάγκη, σαφές πλαίσιο διακυβέρνησης και μετρήσιμη αξία. Στον ασφαλιστικό κλάδο, η καινοτομία δεν μπορεί να είναι μόνο εντυπωσιακή· πρέπει να είναι ασφαλής, υπεύθυνη και αξιόπιστη. Αν το ελληνικό InsurTech οικοσύστημα κινηθεί προς αυτή την κατεύθυνση, μπορεί να συμβάλει ουσιαστικά στη δημιουργία πιο απλών, διαφανών και πελατοκεντρικών ασφαλιστικών υπηρεσιών.
Η ΤΝ πίσω από μια ταχύτερη και ακριβέστερη ασφάλιση
Η ωριμότητα ενός οργανισμού απέναντι στην ΤΝ δεν κρίνεται από το πόσες αποφάσεις αναθέτει στα συστήματά του αλλά από το πόσο υπεύθυνα κατανέμει τους ρόλους ανάμεσά τους.
Γιώργος Παπασαράντος, Chief Transformation Officer, Generali Hellas

Η αξία των αλλαγών που φέρνει η χρήση της τεχνητής νοημοσύνης στην ασφάλιση δεν είναι πάντοτε ορατή στον ασφαλισμένο αλλά ενσωματώνεται σε κάθε στάδιο της εμπειρίας του. Ο πελάτης μπορεί να μη βλέπει τον αλγόριθμο, αντιλαμβάνεται όμως το αποτέλεσμά του στην ταχύτητα, την ακρίβεια και την ποιότητα της εξυπηρέτησης, από ένα νοσοκομειακό παραστατικό που ελέγχεται σωστά ή μια ζημιά που αξιολογείται χωρίς καθυστέρηση μέχρι ένα αίτημα που φτάνει εξαρχής στον άνθρωπο που μπορεί να το επιλύσει.
Ακριβώς εκεί εντοπίζεται, κατά τη γνώμη μου, η πραγματική αξία της ΤΝ. Όχι απλώς στη δυνατότητα να εκτελούμε τις ίδιες εργασίες γρηγορότερα αλλά στην ευκαιρία να επανασχεδιάσουμε τον τρόπο με τον οποίο λειτουργεί η ασφάλιση. Η μετάβαση αυτή απαιτεί, ασφαλώς, ισχυρή διακυβέρνηση. Το AI & Data-Driven Excellence αποτελεί στρατηγικό θεμέλιο του στρατηγικού σχεδίου Lifetime Partner 27: Driving Excellence, ενώ το πλαίσιο Trustworthy AI της Generali θέτει σαφείς αρχές για τη διαφάνεια, την ασφάλεια, τη δικαιοσύνη, την προστασία των δεδομένων και την ανθρώπινη εποπτεία. Στην ασφάλιση, άλλωστε, δεν αρκεί μια απόφαση να είναι γρήγορη. Πρέπει να είναι δίκαιη, τεκμηριωμένη και εξηγήσιμη.
Το πραγματικό ερώτημα, επομένως, δεν είναι πόση τεχνητή νοημοσύνη μπορούμε να ενσωματώσουμε αλλά ποιο πραγματικό πρόβλημα καλείται να επιλύσει η χρήση των νέων αυτοματισμών και πόσο αξιόπιστα το κάνει. Στην Generali προσεγγίζουμε τη συνθήκη αυτή ως μέρος ενός ευρύτερου επιχειρησιακού μετασχηματισμού, έχοντας ως αφετηρία μας όχι το τι μπορεί να κάνει ένα νέο σύστημα αλλά το αν περιορίζει την πολυπλοκότητα, αν ενισχύει τους ανθρώπους μας και αν βελτιώνει με μετρήσιμο τρόπο την εμπειρία του πελάτη.
Χαρακτηριστικό παράδειγμα αποτελεί η αξιοποίηση του Intelligent Document Processing στις εξωνοσοκομειακές αποζημιώσεις υγείας. Η συγκεκριμένη λύση αναγνωρίζει και εξάγει στοιχεία αποδείξεων γιατρών, διαγνωστικών κέντρων και φαρμακείων και προχωράει αυτόματα στην πληρωμή προς τον ασφαλισμένο εφόσον πληρούνται τα απαιτούμενα κριτήρια. Ένας μεγάλος όγκος χειροκίνητων και επαναλαμβανόμενων ελέγχων περιορίζεται, η πιθανότητα σφάλματος μειώνεται δραστικά και η διεκπεραίωση επιταχύνεται. Το όφελος εδώ δεν περιορίζεται στη βελτίωση των λειτουργικών δεικτών αλλά γίνεται ουσιαστικό για τον ασφαλισμένο στις κρίσιμες στιγμές, όταν η ξεκάθαρη ενημέρωση και η άμεση ανταπόκριση αποκτούν ξεχωριστή βαρύτητα.
Ανάλογη είναι η προσέγγισή μας στις αποζημιώσεις αυτοκινήτου. Εξειδικευμένοι αλγόριθμοι μπορούν να αναλύουν φωτογραφίες ενός ατυχήματος, να αναγνωρίζουν το είδος και την έκταση των φθορών και να υποστηρίζουν τον προσδιορισμό των απαιτούμενων εργασιών αποκατάστασης. Μια απλή και σαφώς προσδιορισμένη ζημιά μπορεί έτσι να ακολουθήσει διαδικασία fast track. Όταν η περίπτωση είναι σύνθετη, αμφίσημη ή απαιτεί συνεκτίμηση περισσότερων παραμέτρων, αναλαμβάνει ο αρμόδιος επαγγελματίας. Δεν πρόκειται για υποκατάσταση της ανθρώπινης κρίσης αλλά για αξιοποίησή της εκεί όπου έχει τη μεγαλύτερη αξία.
Η ίδια αρχή διέπει τη διαχείριση των εισερχόμενων αιτημάτων. Με βάση το περιεχόμενό τους, μπορούν να ταξινομούνται και να κατευθύνονται στην κατάλληλη ομάδα, χωρίς ενδιάμεσες διαδρομές που προσθέτουν χρόνο αλλά όχι αξία. Στο σημείο άμεσης επαφής, η Genie, το chatbot της Generali με δυνατότητες AI, απαντά σε συχνά ερωτήματα και διευκολύνει την πρόσβαση σε χρήσιμες πληροφορίες. Όταν το ζήτημα απαιτεί εξατομικευμένη διαχείριση, η επικοινωνία περνά ομαλά στον κατάλληλο συνεργάτη.
Παράλληλα, η εξέλιξη της πλατφόρμας του MyGenerali προσφέρει στον ασφαλισμένο συγκεντρωμένη εικόνα των συμβολαίων, των εγγράφων και των διαθέσιμων υπηρεσιών, απλοποιώντας καθημερινές συναλλαγές. Η ψηφιακή εμπειρία δεν απομακρύνει, επομένως, τον άνθρωπο από τη σχέση. Απομακρύνει την περιττή ταλαιπωρία και δημιουργεί χώρο για πιο ουσιαστική επαφή.
Σημαντική είναι και η συμβολή των αλγορίθμων στην ανίχνευση πιθανής ασφαλιστικής απάτης. Μέσα σε μεγάλο όγκο δεδομένων μπορούν να εντοπίζουν ασυνήθιστες συσχετίσεις, αποκλίσεις και επαναλαμβανόμενα μοτίβα, αναδεικνύοντας τις υποθέσεις που χρειάζονται διεξοδικότερο έλεγχο. Η τελική αξιολόγηση παραμένει ανθρώπινη, τεκμηριωμένη και υπεύθυνη. Πρόκειται για μια ισορροπία που προστατεύει τόσο την εταιρεία όσο και το σύνολο των συνεπών ασφαλισμένων.
Επομένως, η ωριμότητα ενός οργανισμού απέναντι στην ΤΝ δεν κρίνεται από το πόσες αποφάσεις αναθέτει στα συστήματά του για να ελαφρύνει την εργασία των στελεχών του αλλά από το πόσο υπεύθυνα κατανέμει τους ρόλους ανάμεσά τους. Η υπολογιστική ισχύς μπορεί να συμβάλει αναλαμβάνοντας τον όγκο, την ταχύτητα και την αναγνώριση μοτίβων, ενώ ο άνθρωπος την κρίση, την ενσυναίσθηση και την ευθύνη. Αυτή είναι για εμάς η κατεύθυνση μιας πραγματικά σύγχρονης ασφαλιστικής εταιρείας. Να αξιοποιεί την τεχνολογία για να απαλλάσσει τους ανθρώπους της από το βάρος των διαδικασιών, να διασφαλίζει ταχύτερη ανταπόκριση στη λήψη αποφάσεων και, τελικά, να βρίσκεται ουσιαστικά δίπλα στον πελάτη τη στιγμή που το χρειάζεται περισσότερο.
«Κλειδιά» τα εργαλεία παραγωγικού ΑΙ
Μπορούν να γίνουν εν καιρώ το «δεξί χέρι» των εργαζομένων και των συνεργατών μας. Μπορούν να συνοψίζουν πολυσέλιδα συμβόλαια, να αναζητούν σύνθετες πληροφορίες μέσα στα εταιρικά δεδομένα, να προτείνουν τυχόν επόμενες ενέργειες ανάλογα με τη φύση του αιτήματος.
Γιάννης Χρισταράς, Chief Information Officer, Groupama Ασφαλιστική

Στην Groupama αξιοποιούμε την τεχνητή νοημοσύνη έχοντας έναν πολύ πρακτικό στόχο: να μειώσουμε τον χρόνο που καταναλώνουμε σε επαναλαμβανόμενες εργασίες και να έχουμε την πληροφόρηση που χρειαζόμαστε για να λαμβάνουμε πιο γρήγορα πιο τεκμηριωμένες αποφάσεις. Οι εφαρμογές αφορούν, μεταξύ άλλων, την αυτοματοποίηση επεξεργασίας εγγράφων, την κατηγοριοποίηση αιτημάτων, την υποστήριξη της εξυπηρέτησης πελατών, την ανίχνευση ασυνήθιστων καταναλωτικών συμπεριφορών κατά τη διαδικασία καταβολής αποζημιώσεων και τη βελτίωση της εμπειρίας του ασφαλισμένου σε όλα τα ψηφιακά σημεία επαφής.
Μεγάλη αξία έχουν για εμάς τα εργαλεία παραγωγικής τεχνητής νοημοσύνης, τα οποία μπορούν να γίνουν εν καιρώ το «δεξί χέρι» των εργαζομένων και των συνεργατών μας. Μπορούν να συνοψίζουν πολυσέλιδα συμβόλαια, να αναζητούν σύνθετες πληροφορίες μέσα στα εταιρικά δεδομένα, να προτείνουν τυχόν επόμενες ενέργειες ανάλογα με τη φύση του αιτήματος που τους παρουσιάζουμε και γενικώς να επιταχύνουν κατά πολύ την εξυπηρέτηση πελατών. Παράλληλα, ήδη μπορούν να υποστηρίξουν και πιο προσωποποιημένη επικοινωνία, κάτι το οποίο αναβαθμίζει την εμπειρία των πελατών μας, που είναι και οι τελικοί αποδέκτες του αποτελέσματος, αλλά και τη δική μας εμπειρία, των εργαζομένων της εταιρείας και των συνεργατών μας. Στην Groupama έχουμε συνεργασία με μια πλατφόρμα που παρέχει όλα τα μοντέλα της αγοράς για όλους τους εργαζόμενους, ώστε να μπορούμε να έχουμε κεντρική διαχείριση καθώς και credit control και auditability βάσει AI Act, ενώ ταυτόχρονα μας επιτρέπει να φτιάξουμε και εξιδεικευμένους agents για πολύ συγκεκριμένες ανάγκες.
Ωστόσο, δεν πιστεύω ούτε και επιθυμώ μια ανεξέλεγκτη αυτοματοποίηση. Στην ασφάλιση, η αξιοπιστία, η διαφάνεια και η ανθρώπινη κρίση είναι καίριας σημασίας. Γι’ αυτό, η υιοθέτηση του AI πρέπει να συνοδεύεται από σαφές πλαίσιο διακυβέρνησης, έλεγχο ποιότητας δεδομένων, προστασία προσωπικών δεδομένων και οπωσδήποτε ανθρώπινη εποπτεία.
Τα επόμενα χρόνια, οι μεγαλύτερες αλλαγές θα έρθουν στην ανάληψη κινδύνου, στην πρόληψη ζημιών και στη διαχείριση αποζημιώσεων. Η ασφάλιση θα μετακινηθεί σταδιακά από το μοντέλο «αποζημιώνω μετά το συμβάν» στο μοντέλο «προβλέπω, προειδοποιώ και βοηθώ να αποτραπεί το συμβάν».
Οι ασφαλιστικές αλλάζουν φιλοσοφία, αλλά ο άνθρωπος παραμένει στο επίκεντρο
Η τεχνολογία είναι συνήθως το πιο εύκολο μέρος. Υπάρχουν πλέον ώριμες πλατφόρμες, υποδομές Cloud, APIs και εργαλεία ανάλυσης δεδομένων. Ακόμη και τα παλαιότερα συστήματα, όσο σύνθετα κι αν είναι, μπορούν να εκσυγχρονιστούν σταδιακά με σωστή αρχιτεκτονική και στρατηγικές επενδύσεις. Η πραγματική δυσκολία είναι η αλλαγή κουλτούρας, γιατί απαιτεί να επανεξετάσουμε διαδικασίες, ρόλους, προτεραιότητες και τρόπους συνεργασίας που έχουν διαμορφωθεί επί χρόνια.
Ο ψηφιακός μετασχηματισμός δεν είναι έργο μόνο της Πληροφορικής. Είναι επιχειρησιακή αλλαγή με καταλύτη την τεχνολογία. Για να πετύχει, χρειάζεται ενιαίο ownership από τη Διοίκηση, τις Επιχειρησιακές Διευθύνσεις, τα Δίκτυα Διανομής και το ΙΤ. Πάνω απ’ όλα, όμως, χρειάζεται να ακούμε και να κατανοούμε τις ανάγκες κάθε εργαζομένου, κάθε συνεργάτη και, φυσικά, κάθε ασφαλισμένου. Να μη σχεδιάζουμε ψηφιακές υπηρεσίες απλώς επειδή μπορούμε αλλά επειδή λύνουν πραγματικά προβλήματα και δημιουργούν ουσιαστική αξία.
Το πιο κρίσιμο είναι οι άνθρωποι να καταλάβουν ότι η τεχνολογία δεν έρχεται να ακυρώσει την εμπειρία τους αλλά να την ενισχύσει. Αυτό απαιτεί εκπαίδευση, συμμετοχή από νωρίς στον σχεδιασμό και επίτευξη άμεσων, μετρήσιμων επιτυχιών. Όταν οι εργαζόμενοι βλέπουν ότι ένα νέο εργαλείο τούς εξοικονομεί χρόνο και βελτιώνει την ποιότητα της δουλειάς τους, η αλλαγή παύει να φαίνεται απειλή και γίνεται για τον καθένα ξεχωριστά προσωπικό του όφελος.
Τεχνολογικές λύσεις για την ελληνική αγορά
Στην Ελλάδα υπάρχει πλέον αξιόλογο ανθρώπινο δυναμικό, ισχυρή τεχνογνωσία στα δεδομένα, στο AI, στην κυβερνοασφάλεια και στις ψηφιακές πληρωμές, καθώς και μεγαλύτερη διάθεση για ψηφιακό μετασχηματισμό από τις ασφαλιστικές εταιρείες. Το οικοσύστημα αυτό, όμως, χρειάζεται να περάσει από τη λογική των αποσπασματικών και μεμονωμένων πιλοτικών εφαρμογών σε μακρόχρονες συνεργασίες που μπορούν να κλιμακωθούν και να ενσωματωθούν πραγματικά στις λειτουργίες μιας ασφαλιστικής εταιρείας.
Οι startups φέρνουν ταχύτητα, εξειδίκευση και διαφορετικό τρόπο σκέψης. Οι ασφαλιστικές επιχειρήσεις προσφέρουν τα δεδομένα, την ήδη υπάρχουσα εμπειρία σε σχετικά νομικά και κανονιστικά ζητήματα, ευρεία πρόσβαση στην αγορά και αυτή τη δυνατότητα κλιμάκωσης που ανέφερα. Η πραγματική προστιθέμενη αξία δημιουργείται όταν οι δύο πλευρές δουλεύουν πάνω σε πραγματικό επιχειρηματικό πρόβλημα, με κοινά κριτήρια επιτυχίας και ρεαλιστικό σχέδιο παραγωγικής ένταξης. Βέβαια, για να πετύχει, χρειάζονται επιπροσθέτως ταχύτερες διαδικασίες procurement, ασφαλή περιβάλλοντα δοκιμών και απολύτως ξεκάθαροι κανόνες για τη διαχείριση των δεδομένων και την πνευματική ιδιοκτησία, προκειμένου να μην υπάρχουν «γκρίζες ερμηνευτικές ζώνες» που θα αποτελούσαν εμπόδια στην επίτευξη των στόχων μας.
Πιστεύω ότι οι πιο ενδιαφέρουσες ευκαιρίες στην ασφαλιστική αγορά της Ελλάδας θα αφορούν την πρόληψη του κινδύνου, τη διενέργεια αποζημιώσεων με ψηφιακό τρόπο, την κυβερνοασφάλιση, τις λύσεις για την κλιματική ανθεκτικότητα. Το ζητούμενο δεν είναι να αντιγράψουμε ξένα μοντέλα, αλλά να δημιουργήσουμε λύσεις προσαρμοσμένες για την ελληνική αγορά, με δυνατότητα εξωστρέφειας. Το επόμενο βήμα είναι ένα πιο ώριμο οικοσύστημα, όπου ασφαλιστικές εταιρείες, εταιρείες startups, πανεπιστήμια και πάροχοι τεχνολογίας θα δημιουργούν από κοινού προϊόντα και υπηρεσίες και δεν θα περιορίζονται απλώς στην παρουσίαση των δυνατοτήτων της τεχνητής νοημοσύνης αλλά ήδη θα τις εφαρμόζουν και θα λαμβάνουν τα οφέλη αυτής σε πραγματικό χρόνο, συνεχόμενα και αδιάλειπτα.
Το μέλλον της καινοτομίας στην ασφάλιση είναι συνεργατικό
Το Interamerican Innovation Hub λειτουργεί ως γέφυρα μεταξύ της ασφαλιστικής αγοράς, των startups, των πανεπιστημίων και της ευρύτερης τεχνολογικής κοινότητας.
Εύα Μούντριχα, Innovation Leader του Ομίλου Interamerican

Στον Όμιλο Interamerican αντιμετωπίζουμε την τεχνητή νοημοσύνη ως στρατηγικό εργαλείο μετασχηματισμού και όχι απλώς ως μία ακόμη τεχνολογική εξέλιξη. Μέσα από ένα ολοκληρωμένο AI πρόγραμμα εργαζόμαστε συστηματικά για την υπεύθυνη ενσωμάτωση της τεχνητής νοημοσύνης στον τρόπο που εργαζόμαστε, συνεργαζόμαστε, μαθαίνουμε και λαμβάνουμε αποφάσεις. Παράλληλα, δίνουμε έμφαση στην ανάπτυξη των δεξιοτήτων των ανθρώπων μας και υιοθετούμε εργαλεία και λύσεις που κάνουν την καθημερινότητά τους πιο εύκολη.
Σήμερα αξιοποιούμε τεχνολογίες AI για την ενίσχυση της παραγωγικότητας των συνεργατών μας, όπως το νέο εργαλείο τεχνητής νοημοσύνης #askThebot που υποστηρίζει τους Ασφαλιστικούς μας Συμβούλους. Πιστεύω όμως ότι η μεγαλύτερη αλλαγή τα επόμενα χρόνια θα προέλθει από τη συνδυασμένη αξιοποίηση δεδομένων, AI και προληπτικών υπηρεσιών. Η ασφαλιστική αγορά μεταβαίνει σταδιακά από την αποκατάσταση της ζημιάς στην πρόληψη και την πρόβλεψη κινδύνων. Αυτό σημαίνει πιο προσωποποιημένες υπηρεσίες, έγκαιρη υποστήριξη των πελατών και νέα μοντέλα ασφάλισης που θα δημιουργούν αξία στην καθημερινότητα των ανθρώπων συνεχώς – πριν, κατά τη διάρκεια και έπειτα από ένα συμβάν.
Η μεγαλύτερη πρόκληση είναι αναμφίβολα η κουλτούρα. Η τεχνολογία είναι πλέον διαθέσιμη και εξελίσσεται ταχύτερα από ποτέ. Το πραγματικό ερώτημα είναι κατά πόσο ένας οργανισμός μπορεί να υιοθετήσει νέους τρόπους σκέψης και εργασίας.
Στην Interamerican πιστεύουμε ότι ο επιτυχημένος μετασχηματισμός ξεκινά από τους ανθρώπους. Για τον λόγο αυτό εστιάζουμε στη συνεχή μάθηση, στην ανάπτυξη ψηφιακών δεξιοτήτων και στη δημιουργία ενός περιβάλλοντος όπου η καινοτομία ενθαρρύνεται στην πράξη – μέσα από ένα πρακτικό πρόγραμμα εκπαίδευσης που ενισχύει την εξοικείωση των ανθρώπων μας με το AI, διασφαλίζοντας την υπεύθυνη χρήση. Η εμπειρία μας δείχνει ότι όταν οι εργαζόμενοι και τα δίκτυα συνεργατών κατανοήσουν το «γιατί» της αλλαγής και νιώσουν ότι αποτελούν μέρος της, τότε η υιοθέτηση νέων τεχνολογιών γίνεται πολύ πιο αποτελεσματική.
Ο ψηφιακός μετασχηματισμός δεν είναι απλώς μια τεχνολογική αλλαγή. Επηρεάζει κάθε πτυχή των δραστηριοτήτων μιας επιχείρησης. Και η επιτυχία του εξαρτάται από τη δυνατότητα να καλλιεργηθεί μια κουλτούρα προσαρμοστικότητας, συνεργασίας και συνεχούς εξέλιξης.
Ασφαλιστικές, πανεπιστήμια και νεοφυείς επιχειρήσεις ενώνουν δυνάμεις
Πιστεύω ότι το μέλλον της καινοτομίας στην ασφάλιση θα είναι συνεργατικό. Καμία εταιρεία δεν μπορεί πλέον να καινοτομεί μόνη της με την ταχύτητα που απαιτούν οι εξελίξεις της αγοράς. Γι’ αυτό και στην Interamerican επενδύουμε διαχρονικά στο μοντέλο του open innovation μέσω του Interamerican Innovation Hub.
Το Innovation Hub λειτουργεί ουσιαστικά ως γέφυρα μεταξύ της ασφαλιστικής αγοράς, των startups, των πανεπιστημίων και της ευρύτερης τεχνολογικής κοινότητας, με στόχο να εντοπίζονται ώριμες ψηφιακές λύσεις και να μετατρέπονται σε πραγματικές υπηρεσίες για τους πελάτες.
Στην Ελλάδα βλέπω ένα οικοσύστημα που ωριμάζει σταθερά. Οι μεγαλύτερες ευκαιρίες βρίσκονται σε τομείς όπως η τεχνητή νοημοσύνη, η υγεία, η πρόληψη κινδύνων, τα smart homes, η κινητικότητα και οι νέες ψηφιακές εμπειρίες πελατών. Όσο περισσότερο ενισχύεται η συνεργασία μεταξύ ασφαλιστικών εταιρειών και καινοτόμων επιχειρήσεων, τόσο μεγαλύτερη θα είναι η δυνατότητα να αναπτύξουμε λύσεις που ξεπερνούν τα παραδοσιακά όρια της ασφάλισης και συμβάλλουν ουσιαστικά στην καθημερινότητα των ανθρώπων. Η καινοτομία δεν είναι αυτοσκοπός. Έχει αξία μόνο όταν μετατρέπεται σε λύσεις που βοηθούν τους ανθρώπους να ζουν ασφαλέστερα, περισσότερο και καλύτερα.
Σχόλια
Κατατέθηκε στη βουλή το σ/ν για τον Ατομικό Επενδυτικό Λογαριασμό Ανηλίκων
Στην Ιαπωνία ο Χ. Μεγάλου με το Agency της Εθνικής Ασφαλιστικής
Hellas Direct: Στο top 50 των Financial Times & της Statista
ΕΥΡΩΠΗ Ασφαλιστική: Νέος Τεχνικός Διευθυντής o κ.Μιχάλης Κολέτσος
INTERASCO: Στόχος τα 100 εκατ. ευρώ έως το 2031 – Ανοιχτό το ενδεχόμενο εξαγοράς στην Ελλάδα
Η ενημέρωση που κάνει τη διαφορά
Αναλύσεις, εξελίξεις και αποκλειστικά νέα της ασφαλιστικής αγοράς, κάθε μέρα στο inbox σας.
Σχετικά Άρθρα
Τα data που «κρύβονται» στις ασφαλίσεις υγείας
Γ. Σαμολαδάς: Τι πρέπει να κάνουν όσοι είχαν εμπορεύματα στο BLUE CARRIER 2
Η ανάπτυξη στην ασφάλιση χτίζεται με τεχνολογία, εμπιστοσύνη και ανθρώπινες σχέσεις
Δεν αλλάζει ο ρόλος του ασφαλιστικού διαμεσολαβητή, αλλά ο τρόπος εξέλιξής του
Ο ασφαλιστικός διαμεσολαβητής και ο ρόλος του στις ανθεκτικές κοινωνίες
Parenthood risk management: Τι φοβούνται σήμερα οι νέοι γονείς;
H EUROINS Ελλάδος Xρυσός Χορηγός της 8ης Εθνικής Συνδιάσκεψης Ασφαλιστικών Διαμεσολαβητών στη Θεσσαλονίκη