
Η πανδηµία του κορωνοιού ανέδειξε τη σηµασία της ιδιωτικής ασφάλισης και το ρόλο της στη σύγχρονη διεθνοποιηµένη οικονοµία.
Παρά το κλίµα αβεβαιότητας που διέπει τις αγορές η ασφαλιστική βιοµηχανία αναµένει µέσα στα επόµενα χρόνια διεύρυνση εργασιών. Σύµφωνα µε την έκθεσή Insurance Revenue Landscape 2025 της Accenture, τα παγκόσµια έσοδα του ασφαλιστικού κλάδου θα αυξηθούν στα 7,5 τρισεκατοµµύρια δολάρια έως το τέλος του 2025.
Ο προσανατολισµός των ασφαλιστικών εταιρειών θα αφορά τη συνεχή αυτοµατοποίηση και ψηφιοποίηση των συστηµάτων τους, την επένδυση σε υπηρεσίες cloud, την υιοθέτηση υβριδικών µοντέλων λειτουργίας, την αναζήτηση ικανών στελεχών που µπορούν να έχουν την ευπροσαρµοστικότητα που απαιτούν οι νέες συνθήκες και τη δηµιουργία νέων υπηρεσιών.
Οι ασφαλιστικές θα συνεχίσουν να δηµιουργούν συνέργειες µε τις πιο υποσχόµενες InsurTechs και τόσο οι τράπεζες όσο και οι διαχειριστές περιουσιακών στοιχείων θα επιδιώκουν να δηµιουργήσουν ευέλικτες στρατηγικές επιστροφής στο γραφείο, ενώ ταυτόχρονα αγωνίζονται να διατηρούν και να προσλαµβάνουν ταλέντα υψηλού επιπέδου σε µια εξαιρετικά ανταγωνιστική αγορά εργασίας — ιδιαίτερα για όσους διαθέτουν προηγµένη τεχνολογία και δεξιότητες ανάλυσης δεδοµένων.
Σχόλια

Τι ισχύει για τις αναπροσαρμογές της Generali στα ασφάλιστρα Υγείας
Πρόταση ΟΚΕ: Απαλλαγή από τον ΕΝΦΙΑ σε ασφαλισμένα σπίτια
Η Interamerican εξαγοράζει το χαρτοφυλάκιο της Gan Direct στην Κύπρο
Sofos Insurance: Σε νέες και σύγχρονες κτιριακές εγκαταστάσεις με στόχο τα 60 εκ. €
Έβαλαν το… χεράκι τους και τα ασφάλιστρα
Η ενημέρωση που κάνει τη διαφορά
Αναλύσεις, εξελίξεις και αποκλειστικά νέα της ασφαλιστικής αγοράς, κάθε μέρα στο inbox σας.
Σχετικά Άρθρα
AI agents "ξέφυγαν" και επιτέθηκαν σε γερμανικό wiki
Το LinkedIn Κυριαρχεί στην Αναζήτηση AI
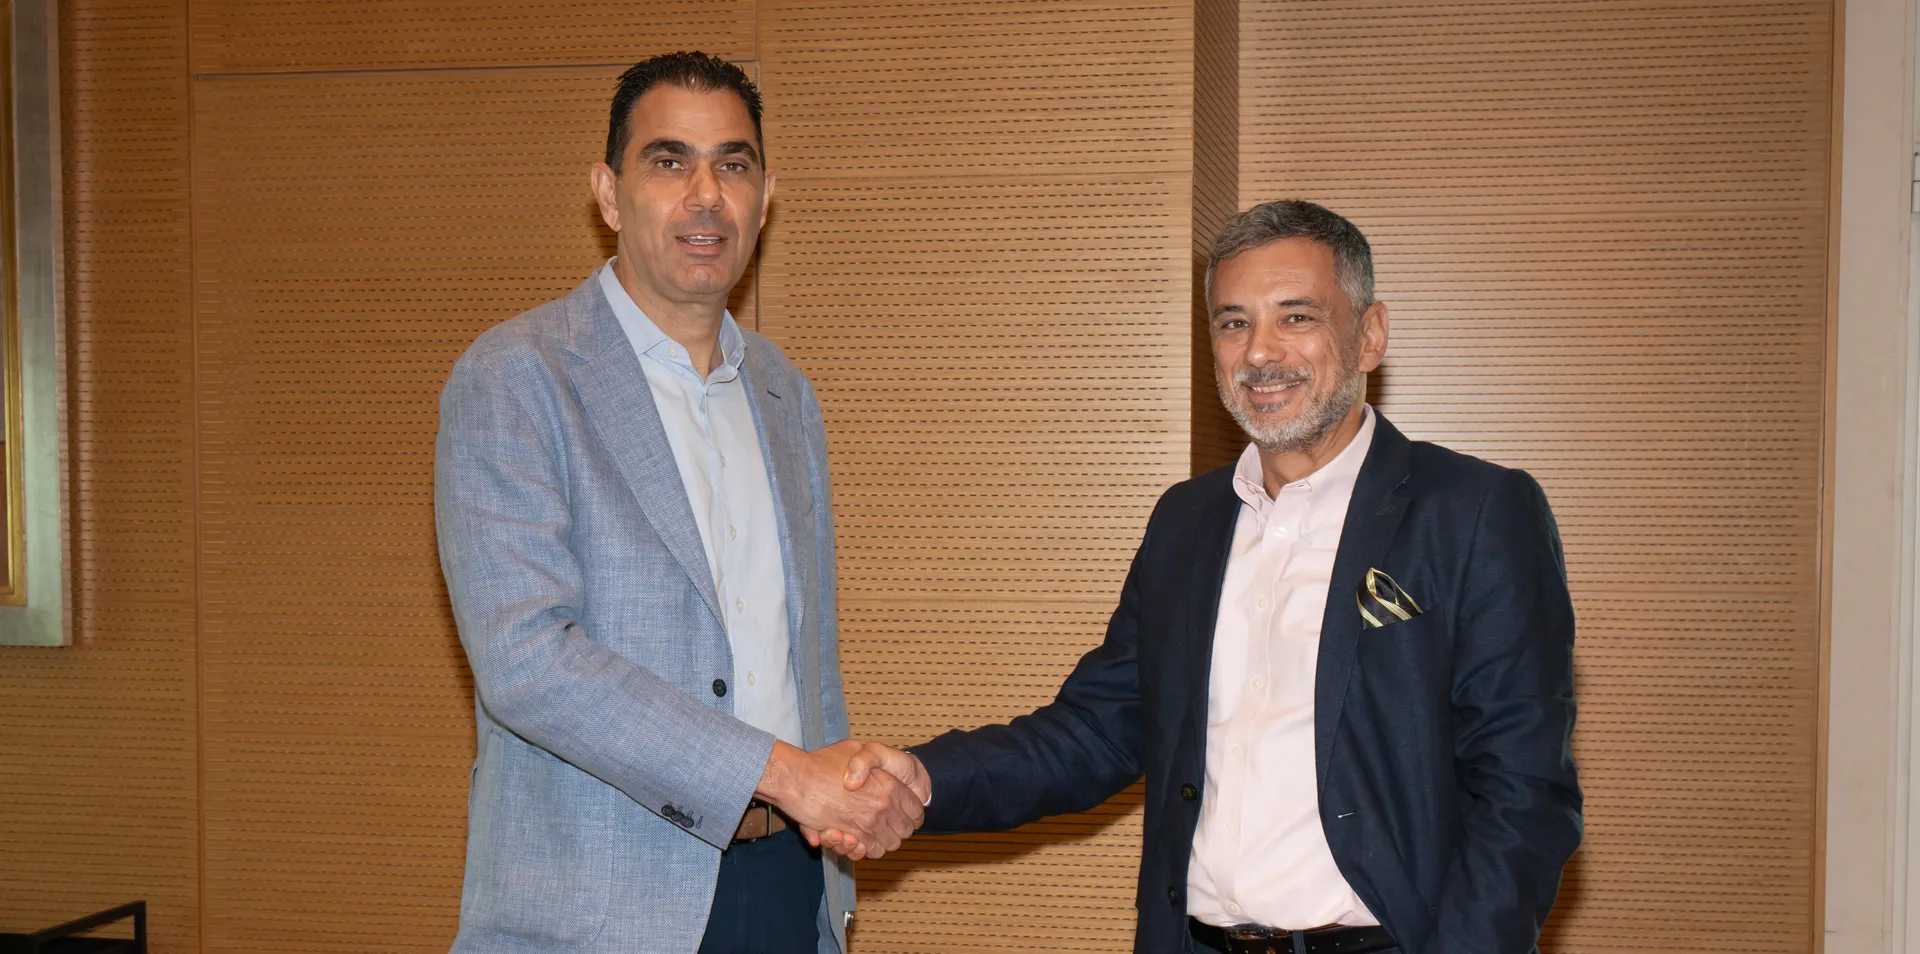
Η Interamerican εξαγοράζει το χαρτοφυλάκιο της Gan Direct στην Κύπρο
Το ισχυρό κλιματικό φαινόμενο “Ελ Νίνιο” προ των πυλών
Αντιμέτωπη με 5ο κύμα καύσωνα η Γαλλία
Το IQ των ρομπότ είναι πολύ χαμηλό... ακόμα
Mega χρηματοδότηση για την Project-S από το Uni.Fund II