
 Οι «γκρίζες ζώνες» του Bancassurance δεν εμφανίστηκαν… χθες. Εδώ και πολλά χρόνια είναι αρκετοί οι εκπρόσωποι του ασφαλιστικού κλάδου που «φωνάζουν» για «αθέμιτες πρακτικές» από πλευράς τραπεζών.
Θα έλεγε κανείς ότι το πρόβλημα υπάρχει από την πρώτη ημέρα που οι ασφαλιστικές εταιρείες, θέλοντας να εκμεταλλευτούν τα συνεχώς διευρυνόμενα δίκτυα των τραπεζών, προχώρησαν σε συνεργασίες με πιστωτικά ιδρύματα. Γιατί με το άνοιγμα αυτό, δημιουργήθηκαν ουσιώδη προβλήματα στα… κεντρικά γρανάζια της διαμεσολάβησης.
Βέβαια, η ιδέα της σύμπραξης μεταξύ τραπεζών και ασφαλιστικών ήταν καλή και φαινομενικά επωφελής και για τις δύο πλευρές. Γι’ αυτό, άλλωστε, το Bancassurance κερδίζει και σήμερα έδαφος σε πολλές ανεπτυγμένες αγορές, ενώ η τάση είναι άκρως αυξητική στην Ασία, όπου χαλαρώνουν οι περιορισμοί των ρυθμιστικών Αρχών και υπάρχουν τεράστια περιθώρια ανάπτυξης.
Τι χάλασε στην πορεία και οι ασφαλιστές βγήκαν στους δρόμους; Αν ρωτήσει κανείς τραπεζικά στελέχη θα νομίζει ότι όλα είναι καλά και άδικα μαζεύτηκαν οι διαμεσολαβητές στην οδό Αμερικής… καλοκαιριάτικα. Άδικα πραγματοποιήθηκε η πρώτη στην ιστορία συγκέντρωση διαμαρτυρίας του ασφαλιστικού κλάδου.
Αντίθετα, αν ρωτήσει εκπροσώπους της διαμεσολάβησης θα του πουν ότι οι τράπεζες προσπαθούν να διαλύσουν τον ασφαλιστικό κλάδο. Ότι οι τράπεζες αφενός εκβιάζουν τους δανειολήπτες να αγοράσουν ασφάλεια (συνδέοντας δάνεια με υποχρεωτική ασφάλιση) και αφετέρου προωθούν ασφαλιστικά και αποταμιευτικά προϊόντα χωρίς τις απαραίτητες πιστοποιήσεις.
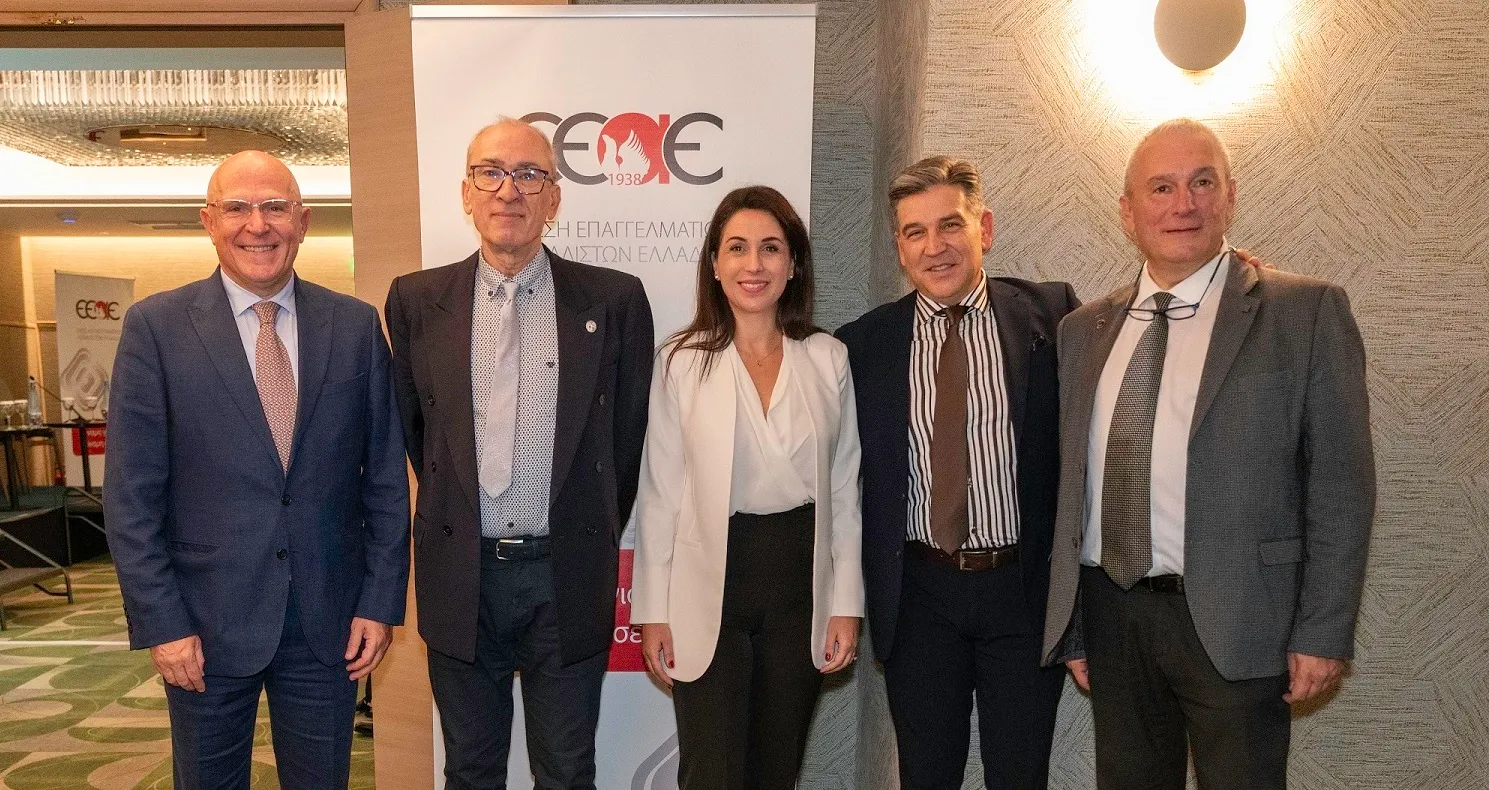
Όπως είπε και ο πρόεδρος του Επαγγελματικού Επιμελητηρίου Αθηνών κ. Γιάννης Χατζηθεοδοσίου, «πως γίνεται να υπάρχουν 11.000 σημεία πώλησης των τραπεζών και μόλις 2.000 πιστοποιήσεις;» Ο κ. Χατζηθεοδοσίου αναρωτήθηκε επίσης με νόημα, πως αυξήθηκε ο τζίρος των τραπεζών 300% όταν του ασφαλιστικού κλάδου μειώθηκε πάνω από 40%, καθιστώντας τις τράπεζες τη «δεύτερη μεγαλύτερη ασφαλιστική εταιρεία στην Ελλάδα;»
Ο ίδιος τόνισε ότι οι καταναλωτές εκβιάζονται από τις τράπεζες και ότι ξαφνικά οι επιχειρήσεις φεύγουν από τους διαμεσολαβητές και πηγαίνουν στις τράπεζες.
Τι ισχύει απ’ όλα;
Η αλήθεια είναι ότι ο ασφαλιστικός κλάδος δικαιούται να φωνάζει, ζητώντας το αυτονόητο, δηλαδή ουσιαστικό έλεγχο από την εποπτική Αρχή. Γιατί αν υπάρχει έλεγχος τα περιθώρια εφαρμογής αθέμιτων πρακτικών θα ελαχιστοποιηθούν. Τώρα, το τι επιτρέπει το νομικό πλαίσιο και τι θα ήθελαν οι διαμεσολαβητές είναι μία άλλη ιστορία.
Δεν θα πρέπει επίσης να ξεχνάμε ότι οι μεγάλες ασφαλιστικές εταιρείες είναι αυτές που επέτρεψαν στις τράπεζες να πάρουν μέρος της πίτας.
Πίστευε κανείς ότι από τη στιγμή που οι τράπεζες έχουν το πάνω χέρι στον ανταγωνισμό, αφού είναι αυτές που διαθέτουν «έτοιμα» σημεία πώλησης, στα οποία, μάλιστα, οι πελάτες δεν χρειάζονται και ιδιαίτερη ώθηση για να μπουν, αφού οι τραπεζικές συναλλαγές αποτελούν καθημερινή συνήθεια, δεν θα το εκμεταλλεύονταν;;;
Σχόλια

Κατατέθηκε στη βουλή το σ/ν για τον Ατομικό Επενδυτικό Λογαριασμό Ανηλίκων
Στην Ιαπωνία ο Χ. Μεγάλου με το Agency της Εθνικής Ασφαλιστικής
Hellas Direct: Στο top 50 των Financial Times & της Statista
ΕΥΡΩΠΗ Ασφαλιστική: Νέος Τεχνικός Διευθυντής o κ.Μιχάλης Κολέτσος
INTERASCO: Στόχος τα 100 εκατ. ευρώ έως το 2031 – Ανοιχτό το ενδεχόμενο εξαγοράς στην Ελλάδα
Η ενημέρωση που κάνει τη διαφορά
Αναλύσεις, εξελίξεις και αποκλειστικά νέα της ασφαλιστικής αγοράς, κάθε μέρα στο inbox σας.
Σχετικά Άρθρα
Ο ασφαλιστικός διαμεσολαβητής και ο ρόλος του στις ανθεκτικές κοινωνίες
Γ. Χατζηθεοδοσίου στη Ρ. Δούρου: Χωρίς αγοραστική δύναμη ο πολίτης, χωρίς βιωσιμότητα ο μικρομεσαίος
Πανελλαδική έρευνα από το ΕΕΑ για τους ασφαλιστικούς πράκτορες
Υπόθεση Ασπίς: Πρωτοβουλία του ΕΕΑ για κοινή δράση φορέων
Το 3ο «EEA ATHENS RUN» έστειλε το μήνυμα οτι ο αθλητισμός ενώνει
Οι προτάσεις στην 8η Συνδιάσκεψη ασφαλιστικών διαμεσολαβητών
MEGA BROKERS Sales Awards 2026