
Οι φυσικές καταστροφές, με τη συχνότητα και την ένταση που συμβαίνουν πλέον, δημιουργούν ένα τεράστιο δημοσιονομικό κόστος στον κρατικό προϋπολογισμό το οποίο ειδικά τώρα, μετά και τις καταστροφικές πυρκαγιές του Αυγούστου, θα πρέπει να συζητηθεί και προβληματίσει όλα τα ενδιαφερόμενα μέρη.
Γράφει ο Νίκος Μωράκης
Και αυτό διότι ανεξάρτητα από το μέγεθος της καταστροφής – αν είναι Εθνική (δηλαδή οι ζημιές προκαλούν απώλεια κεφαλαίων από το ΑΕΠ της χώρας άνω του 0,6%) ή περιφερειακή – οι χρηματοδοτήσεις που δίνονται είτε από το Ταμείο Αλληλεγγύης της Ευρωπαϊκής Ένωσης, είτε από τα ταμεία του κράτους:
Α. Επιβαρύνουν τη διαχείριση των οικονομικών της χώρας (ως έκτακτες επιδοτήσεις)
Β. Και το κυριότερο δεν αποζημιώνουν επαρκώς τους πληγέντες.
Μια κατάσταση που μας θυμίζει τη λαϊκή παρόμοια… «εμ βρεγμένος, εμ δαρμένος!»
Ένα παράδοξο φαινόμενο στο οποίο ενώ το κράτος προθυμοποιείται να διαθέσει τεράστια κεφάλαια για να επιδοτήσει όσους καταστράφηκαν από φυσικές καταστροφές επιβαρύνοντας τον προϋπολογισμό, ο κόσμος εν τέλει δεν μένει ικανοποιημένος.
Διαβάστε επίσης: Γιατί ο κόσμος δεν ασφαλίζει το σπίτι του στην Ελλάδα;
Και δεν μένει ικανοποιημένος καταγγέλλοντας την απουσία κρατικής ενίσχυσης διότι η χρηματοδότηση δεν επαρκεί. Γιατί αν και τα ποσά είναι τεράστια δεν είναι αρκετά για να ορθοποδήσουν και να συνεχίζουν τις ζωές τους από εκεί που τις άφησαν, αναγκάζοντάς τους σε πολλές περιπτώσεις να βάλουν και αυτοί το χέρι στη τσέπη. Όπως π.χ. στην περίπτωση των πυρκαγιών το 2007 που προκάλεσαν τεράστιες ζημιές – κυρίως στην Πελοπόννησο – ύψους 2.118 δις ευρώ με το Ταμείο Αλληλεγγύης να δίνει μόλις 89,8 εκατ. ευρώ και την κυβέρνηση να καλείτε να καλύψει την υπόλοιπη υποστήριξη από τα ταμεία του κράτους και με τον κόσμο μέχρι και σήμερα να μην έχει επανέλθει στους ρυθμούς του.
Οπότε ποια είναι η λύση; Πως μπορεί ο κόσμος να προστατέψει επαρκώς τις περιουσίες του από έντονα καιρικά φαινόμενα και φυσικές καταστροφές;
Το Ταμείο Ανάκαμψης και τα ΕΣΠΑ είναι χρηματοδοτικά εργαλεία που προορίζονται κυρίως για παρεμβάσεις που έχουν να κάνουν με την πρόληψη, την αποκατάσταση του περιβάλλοντος όπως οι αναδασώσεις αλλά και την καλύτερη οργάνωση των κρατικών υπηρεσιών που εμπλέκονται με την προστασία του περιβάλλοντος.
Παράλληλα, τα Ευρωπαϊκά κονδύλια που έρχονται μέσω του Ταμείου Αλληλεγγύης της Ε.Ε. είναι μικρά. Χαρακτηριστικό παράδειγμα το γεγονός ότι ενώ το ύψος των ζημιών που έχει επικαλεστεί η Ελλάδα από το 2002 μέχρι το 2019 φτάνει το ποσό των 3.5 δις ευρώ, έχει εισπράξει ως βοήθημα 122,8 εκατ. ευρώ δηλαδή ένα ποσοστό συμμετοχής μόλις 3.5%.
Η Ασφάλιση κατοικίας & περιουσίας είτε ως υποχρεωτικό μέτρο είτε/ή και δημιουργώντας φορολογικά κίνητρα στη δαπάνη των ασφαλίστρων είναι μια λύση που μπορεί να καλύψει και τον κάθε πολίτη. Μια λύση που επιμερίζει το κόστος από της φυσικές καταστροφές μεταξύ του κράτους (που θα μπορεί να εγγυηθεί ένα ανώτατό όριο αποζημίωσης) και των ασφαλιστικών εταιρειών που ανάλογα το ασφαλισμένο κεφάλαιο και τις πρόσθετες καλύψεις θα έχουν τη δυνατότητα να αποζημιώσουν στο ακέραιο τον ιδιώτη.
Διαβάστε επίσης: Ξεπερνούν τις 650 οι ασφαλισμένες κατοικίες με ζημιές από τις φωτιές του Αυγούστου
Από τις αρχές του 2020 μέχρι σήμερα υπολογίζεται ότι έχει διατεθεί ή θα διατεθεί πάνω από 1,7 δις ευρώ για αποκαταστάσεις ζημιών από πλημμύρες και πυρκαγιές. Πάνω από το 80% του ΕΝΦΙΑ δηλαδή που πληρώνουν σε ένα χρόνο όλα τα φυσικά πρόσωπα της χώρας (ήταν 2,07 δις ευρώ πέρυσι και τόσα αναμένονται και φέτος).
1,7 δις το οποίο διατέθηκε ή θα διατεθεί για να αποκατασταθούν ζημιές μόλις 18 μηνών και το οποίο είναι ένα χαρακτηριστικό παράδειγμα του κινδύνου που διατρέχουν ώρες χώρες δεν έχουν φροντίσει για ΣΔΙΤ στην αντιμετώπιση και χρηματοδότηση ζημιών από φυσικές καταστροφές. ενός μελλοντικού κινδύνου που θα τις φέρει αντιμέτωπες με μια νέα κρίση η οποία θα δημιουργεί συνεχόμενες αρρυθμίες στην κοινωνία και οικονομία του κάθε κράτους.
Σχόλια
3P Insurance: Στα 59,1 εκατ. ευρώ η παραγωγή – Στόχος τα 67,5 εκατ. το 2026
Το μέλλον της ασφάλισης ανήκει στον συνδυασμό τεχνολογίας και ανθρώπινης αξίας
Γιατί η Εθνική Ασφαλιστική θα γίνει περισσότερο ανταγωνιστική στις ασφαλίσεις υγείας
Γ. Σαμολαδάς: Τι πρέπει να κάνουν όσοι είχαν εμπορεύματα στο BLUE CARRIER 2
Τα data που «κρύβονται» στις ασφαλίσεις υγείας
Η ενημέρωση που κάνει τη διαφορά
Αναλύσεις, εξελίξεις και αποκλειστικά νέα της ασφαλιστικής αγοράς, κάθε μέρα στο inbox σας.
Σχετικά Άρθρα
Διακοπή εργασιών: Ξεπερνά τις 850.000 ευρώ η μέση απαίτηση αποζημίωσης
Καθημερινή & Insurance Daily: Νέο αφιέρωμα για την Ασφάλιση Επιχειρήσεων
Φθινόπωρο και κακοκαιρία: Είναι το αυτοκίνητό σου καλυμμένο από φυσικές καταστροφές;
ΕΟΔ: Βιωματική δράση προσομοίωσης σεισμού
Στις 15 Οκτωβρίου η η ΕΑΕΕ μιλά για τις φυσικές καταστροφές και την ανθεκτικότητα
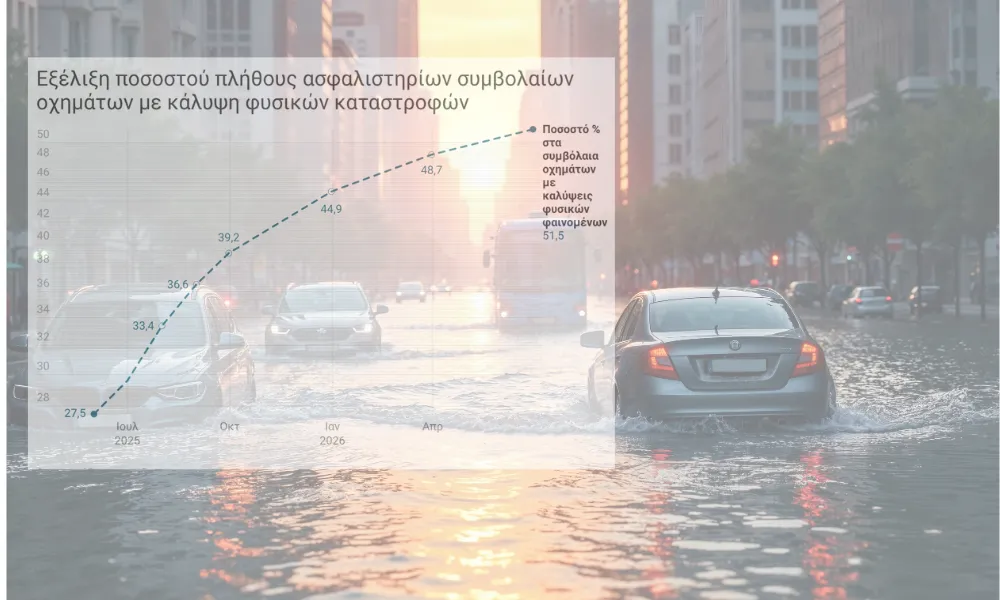
Διπλασιάστηκαν σε ένα χρόνο τα οχήματα με καλύψεις φυσικών καταστροφών
Τα data centers δοκιμάζουν τα όρια της ασφαλιστικής αγοράς