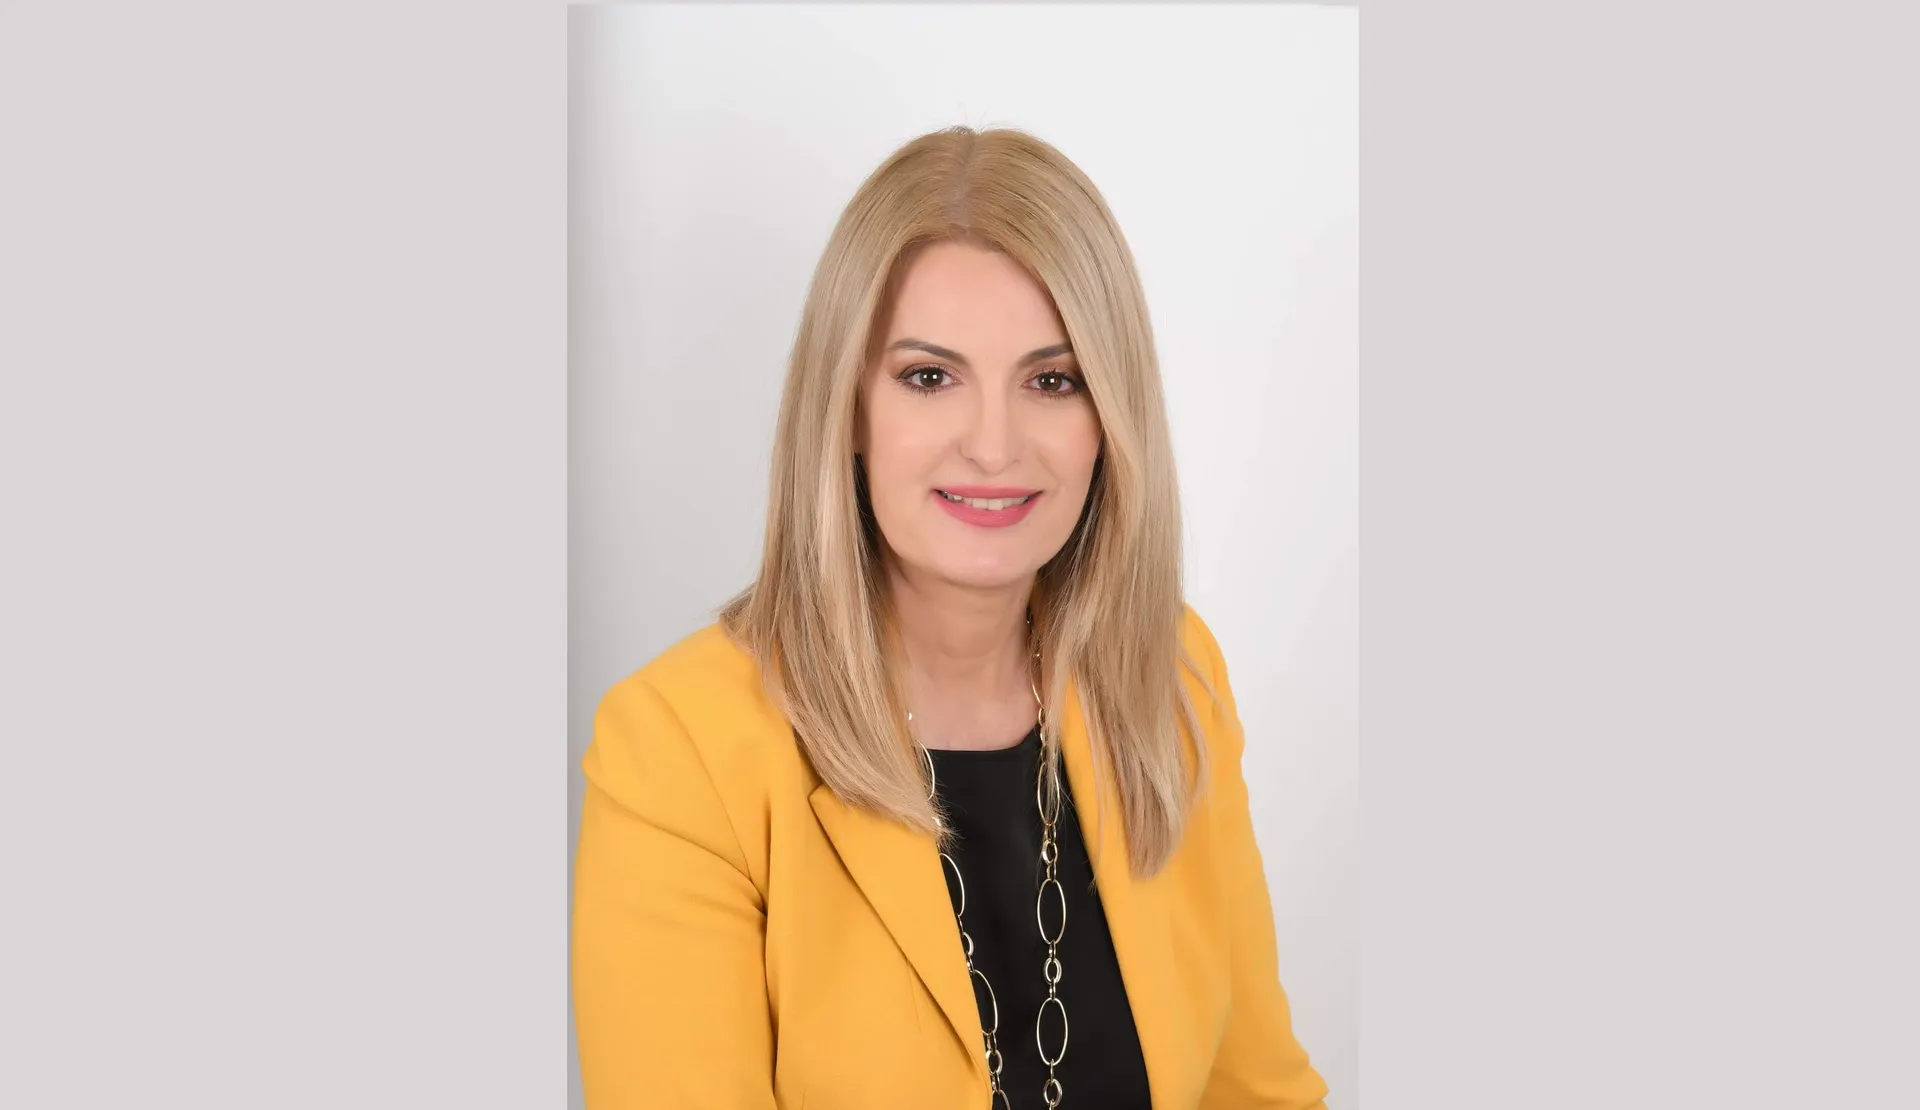
Ο κλάδος της ασφάλισης αυτοκινήτου στην Ελλάδα βρίσκεται σε ένα καθοριστικό σημείο μετασχηματισμού, επηρεαζόμενος άμεσα από τις τεχνολογικές εξελίξεις, τις νέες νομοθετικές ρυθμίσεις και τις προκλήσεις της κλιματικής αλλαγής. Σύμφωνα με την Κυριακή Παπακώστα, Motor Underwriting Supervisor στην ΟΡΙΖΩΝ 1964, η σημαντικότερη τάση που διαμορφώνεται για τα επόμενα χρόνια είναι η μετάβαση από την παραδοσιακή τιμολόγηση του οχήματος στην εξατομικευμένη αξιολόγηση του πραγματικού κινδύνου και της συμπεριφοράς του οδηγού.
(η συνέντευξη δημοσιεύτηκε στο περιοδικό Ασφαλιστικό Marketing 2026)
Θεωρείτε ότι είναι σήμερα επαρκές το πλαίσιο όσον αφορά τους ελέγχους για τα ανασφάλιστα οχήματα;
Θεωρούμε ότι έχουμε κάνει ένα σημαντικό βήμα προς τη σωστή κατεύθυνση. Η αξιοποίηση των ηλεκτρονικών διασταυρώσεων και η διασύνδεση των κρατικών μητρώων δημιουργούν πλέον ένα πολύ πιο αποτελεσματικό σύστημα εντοπισμού των ανασφάλιστων οχημάτων. Τα στοιχεία είναι χαρακτηριστικά: τον Μάρτιο του 2026 εστάλησαν 125.051 πράξεις επιβολής προστίμου για μη συμμόρφωση στην υποχρέωση ασφάλισης.
Το ζητούμενο, όμως, είναι η συνέπεια και η συνέχεια των ελέγχων. Παράλληλα, χρειάζεται συνεχής βελτίωση της ποιότητας των δεδομένων και άμεση ενημέρωση των μητρώων, ώστε να περιορίζονται και οι περιπτώσεις λανθασμένων ειδοποιήσεων. Στόχος πρέπει να είναι ένα σταθερό, αυτοματοποιημένο και αξιόπιστο σύστημα, όχι αποσπασματικοί έλεγχοι.
Οι φυσικές καταστροφές στην Ελλάδα επιφέρουν οικονομικές επιπτώσεις και στους ιδιοκτήτες οχημάτων. Έχουν ανταποκριθεί οι πολίτες στην υποχρεωτική ασφάλιση για φυσικές καταστροφές;
Η υποχρεωτική κάλυψη από 1ης Ιουνίου 2025 για δασική πυρκαγιά και πλημμύρα ήταν μια αναγκαία εξέλιξη, καθώς η συχνότητα και η ένταση των φυσικών καταστροφών έχουν πλέον αλλάξει τα δεδομένα.
Η ανταπόκριση της αγοράς είναι θετική, αλλά δεν θα έλεγα ότι έχουμε ολοκληρώσει ακόμη τη διαδικασία προσαρμογής. Η περαιτέρω ενημέρωση των πολιτών είναι απαραίτητη από τις ασφαλιστικές εταιρείες και από τους ασφαλιστικούς διαμεσολαβητές, καθώς η συγκεκριμένη κάλυψη δεν αποτελεί απλώς μια νομοθετική υποχρέωση, αλλά ένα ουσιαστικό μέσο προστασίας της περιουσίας των πελατών απέναντι σε κινδύνους που εμφανίζονται πλέον με μεγαλύτερη συχνότητα και ένταση. Ενδεικτικά, οι πυρκαγιές του 2025 οδήγησαν σε 229 δηλωμένες ζημιές και εκτιμώμενες αποζημιώσεις €8,85 εκατ. σε περιουσία και αυτοκίνητα.
Πόσο επηρεάζουν οι νέες τεχνολογίες στα οχήματα τα ασφάλιστρα στην Ελλάδα; Οι ασφαλίσεις ηλεκτρικών αυτοκινήτων διαφέρουν σημαντικά από των συμβατικών;
Οι νέες τεχνολογίες επηρεάζουν ήδη το underwriting και θα το επηρεάσουν ακόμη περισσότερο στο μέλλον. Τα ADAS, οι αισθητήρες, τα συστήματα υποβοήθησης και τα συνδεδεμένα οχήματα μπορούν να μειώσουν τη συχνότητα των ατυχημάτων, αυξάνουν όμως σε αρκετές περιπτώσεις το κόστος επισκευής.
Στα ηλεκτρικά οχήματα υπάρχει επιπλέον η παράμετρος της μπαταρίας, της εξειδικευμένης επισκευής και του περιορισμένου ακόμη δικτύου τεχνικών υποδομών. Σε ευρωπαϊκό επίπεδο, το κόστος επισκευής ηλεκτρικών οχημάτων εκτιμάται κατά μέσο όρο 30%-35% υψηλότερο από αντίστοιχα οχήματα με κινητήρα εσωτερικής καύσης. Συνεπώς, δεν θα μιλούσα για «ακριβότερη ασφάλιση» ως κανόνα, αλλά για διαφορετικό προφίλ κινδύνου που απαιτεί πιο ακριβή τιμολόγηση.
Ποια είναι γενικά η εικόνα που έχετε για την εξέλιξη της τιμολόγησης στον κλάδο οχημάτων τα επόμενα χρόνια; Τι ρόλο θα διαδραματίσουν τα εργαλεία που αυξάνουν την ασφάλεια για τον οδηγό;
Η τιμολόγηση θα γίνει σταδιακά περισσότερο εξατομικευμένη και περισσότερο συνδεδεμένη με το πραγματικό προφίλ κινδύνου. Ήδη το κόστος των ζημιών αποτελεί σημαντική παράμετρο: σύμφωνα με την ΕΑΕΕ, το 2025 η συχνότητα ζημιών διαμορφώθηκε στο 9,37%, ενώ το μέσο κόστος ζημιάς στις συνολικές καλύψεις ήταν €1.165.
Telematics, δεδομένα οχήματος και συστήματα ενεργητικής ασφάλειας μπορούν να επιβραβεύουν την ασφαλή οδήγηση. Το μέλλον, επομένως, δεν είναι απλώς «φθηνότερα ασφάλιστρα», αλλά δικαιότερη τιμολόγηση: ο ασφαλής οδηγός να έχει τη δυνατότητα να πληρώνει για τον κίνδυνο που πραγματικά αναλαμβάνει.
Σχετικά με τις δόλιες αξιώσεις στις αποζημιώσεις αυτοκινήτων, πώς θα μπορούσαν οι εταιρείες να περιορίσουν το φαινόμενο;
Η απάντηση βρίσκεται στον συνδυασμό τεχνολογίας, δεδομένων και ανθρώπινης εμπειρίας. Οι ασφαλιστικές επιχειρήσεις χρειάζονται καλύτερη διασταύρωση στοιχείων, ψηφιακά εργαλεία ανίχνευσης μοτίβων, αξιοποίηση τεχνητής νοημοσύνης και στενή συνεργασία με πραγματογνώμονες, συνεργεία και τις αρμόδιες αρχές.
Τα στοιχεία της ΕΑΕΕ δείχνουν ότι η απάτη στον κλάδο Αυτοκινήτου παραμένει σημαντική: την περίοδο 2023-2024 το οικονομικό όφελος από τον εντοπισμό απατηλών απαιτήσεων εκτιμήθηκε σε €16,2 εκατ., με συχνές ενδείξεις τις ασύμβατες ζημιές, τις προϋπάρχουσες ζημιές και ζημιές χωρίς επαφή μεταξύ οχημάτων. Η πρόκληση είναι να εντοπίζουμε γρήγορα την απάτη χωρίς να δημιουργούμε πρόσθετη ταλαιπωρία στον συνεπή ασφαλισμένο.
Ποια τάση θεωρείτε ότι θα είναι καθοριστική τα επόμενα χρόνια στον κλάδο ασφάλισης οχημάτων;
Κατά την άποψή μου, η καθοριστική τάση θα είναι η μετάβαση από την παραδοσιακή τιμολόγηση - ασφάλιση του «οχήματος» στην εξατομικευμένη αξιολόγηση του κινδύνου και της πραγματικής συμπεριφοράς του οδηγού.
Η ψηφιοποίηση, η τεχνητή νοημοσύνη, τα συνδεδεμένα οχήματα, η ηλεκτροκίνηση και τα συστήματα ενεργητικής ασφάλειας θα αλλάξουν τόσο την τιμολόγηση όσο και τη διαχείριση της ζημιάς. Ταυτόχρονα, η ασφαλιστική εταιρεία θα πρέπει να παραμείνει κοντά στον άνθρωπο. Για εμάς στην ΟΡΙΖΩΝ 1964, η τεχνολογία έχει αξία όταν μεταφράζεται σε καλύτερη πρόληψη, ταχύτερη εξυπηρέτηση και ουσιαστική στήριξη του πελάτη τη στιγμή που τη χρειάζεται περισσότερο.
Σχόλια
Κατατέθηκε στη βουλή το σ/ν για τον Ατομικό Επενδυτικό Λογαριασμό Ανηλίκων
Οι κυβερνοεπιθέσεις σε συστήματα ψύξης αναδεικνύουν τους κινδύνους του IoT
«Safe Deal The Challenge»: Το insurancemarket "παίζει" ασφαλιστικά
Αποζημιώσεις 17 εκ. ευρώ σε ασφαλισμένες κατοικίες
Ποιοι συμμετέχουν στην 7μελή Επιτροπή των FMIA26
Η ενημέρωση που κάνει τη διαφορά
Αναλύσεις, εξελίξεις και αποκλειστικά νέα της ασφαλιστικής αγοράς, κάθε μέρα στο inbox σας.
Σχετικά Άρθρα
Tεχνολογικές προκλήσεις, ανασφάλιστα οχήματα και φυσικές καταστροφές
Τάσεις, προκλήσεις και ψηφιακός μετασχηματισμός στις ασφαλίσεις οχημάτων
Οι νέες τεχνολογίες αλλάζουν την εξίσωση της ασφάλισης οχημάτων
Συνέδριο ΠΑ.ΠΕΙ: Πώς η AI αλλάζει την ασφάλιση;
Οι παράγοντες που ανασχηματίζουν την αγορά οχημάτων
Τα data που «κρύβονται» στις ασφαλίσεις υγείας
Syndea: Στη Βουδαπέστη για το 29ο ετήσιο συνέδριο της