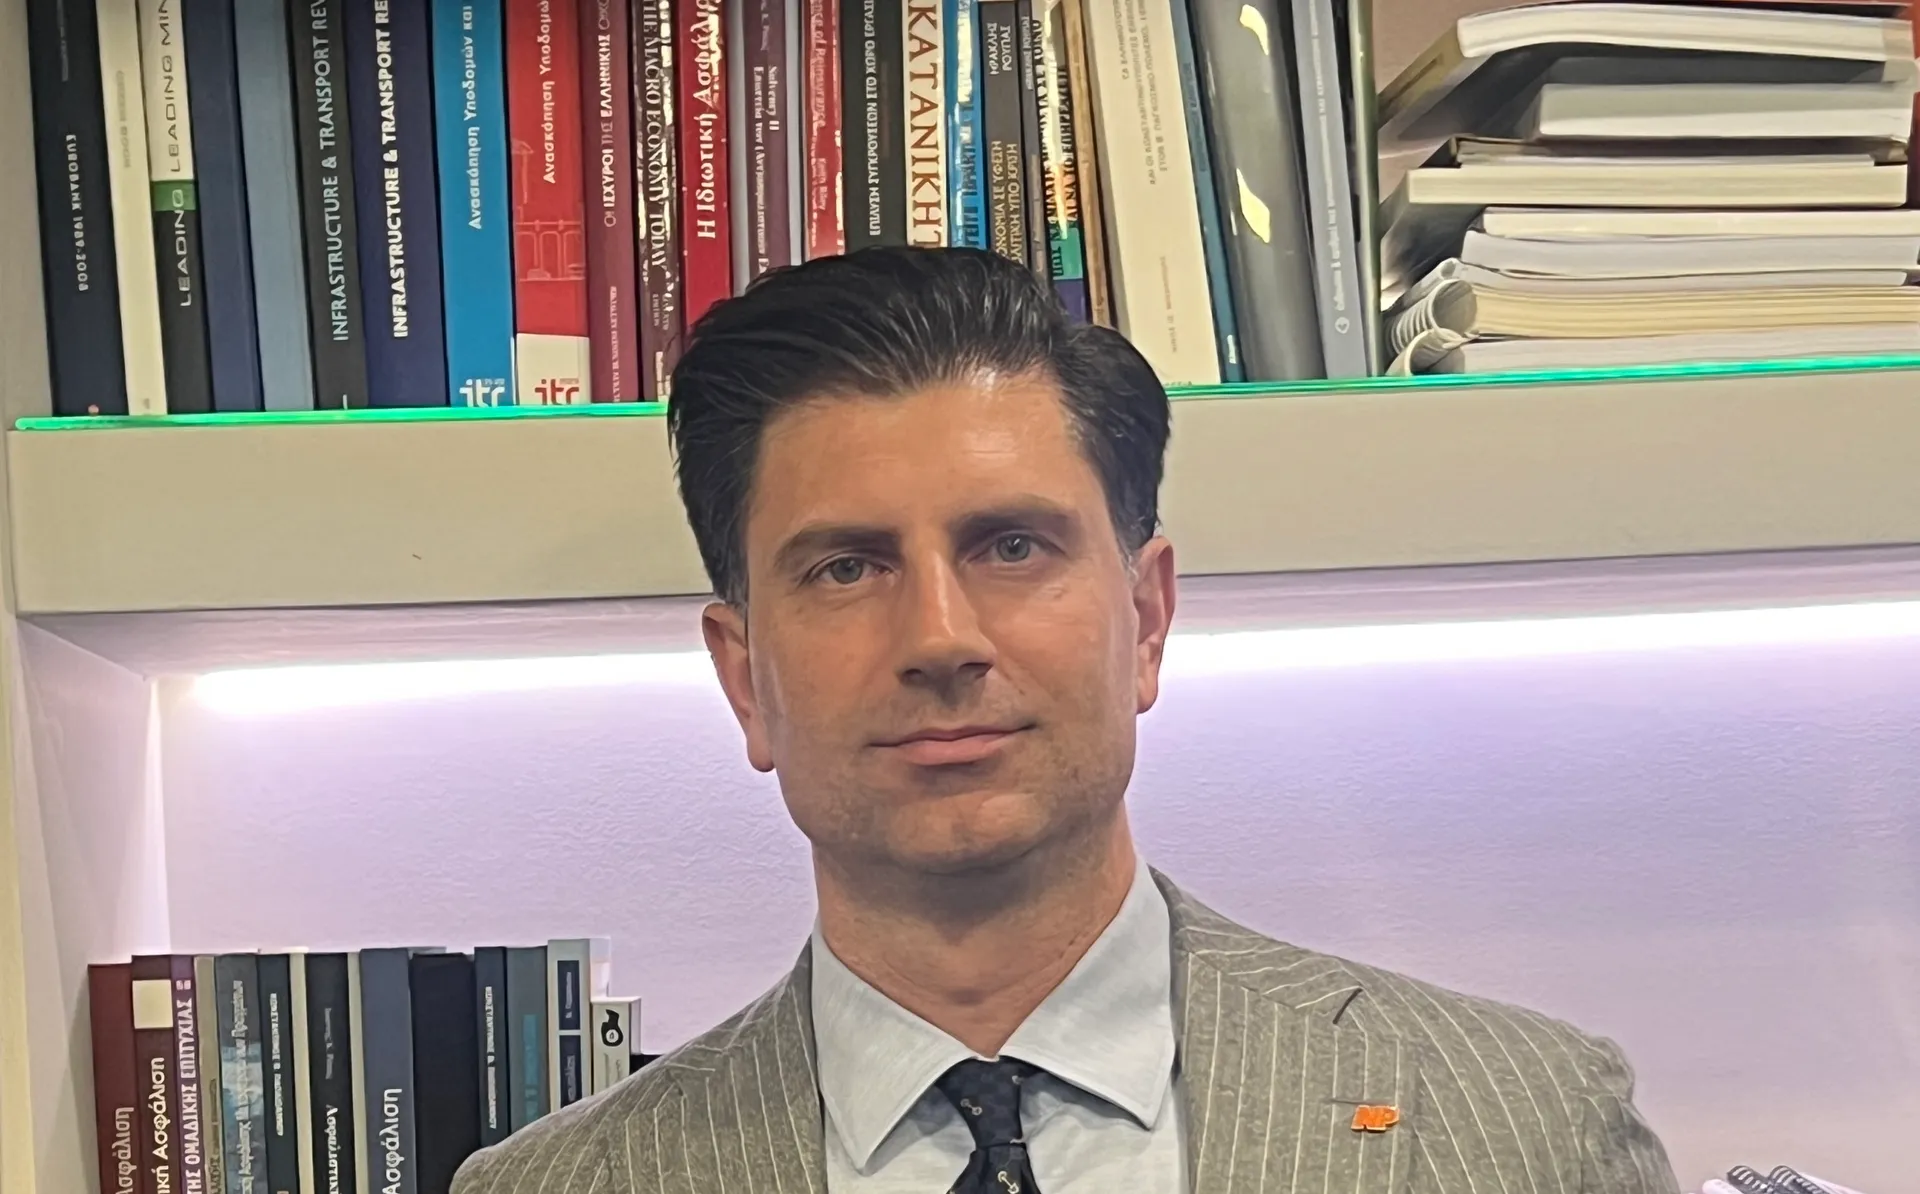
Σε μια περίοδο σημαντικών αλλαγών για τις μετακινήσεις και την ασφαλιστική αγορά στην Ελλάδα, ο Γενικός Διευθυντής της NP Ασφαλιστική, κ. Νίκος Ζάχος, παρουσιάζει τις κρίσιμες προκλήσεις και τις μελλοντικές τάσεις στον κλάδο ασφάλισης οχημάτων.
(η συνέντευξη δημοσιεύτηκε στο περιοδικό Ασφαλιστικό Marketing 2026)
Στη συνέντευξή του, ο κ. Ζάχος επισημαίνει ότι το βελτιωμένο θεσμικό πλαίσιο ελέγχων οδήγησε στη μείωση των ανασφάλιστων οχημάτων κατά περίπου 200.000 σε σύγκριση με την προ πανδημίας εποχή, θέτοντας ως στόχο την πλήρη εξάλειψή τους. Παράλληλα, σημειώνει την ικανοποιητική ανταπόκριση των πολιτών στη νέα υποχρεωτική ασφάλιση για φυσικές καταστροφές, τονίζοντας ότι υπάρχει ακόμη δρόμος μέχρι την ολοσχερή κάλυψη του στόλου.
Ιδιαίτερη αναφορά γίνεται στις νέες τεχνολογίες (υβριδικά, ηλεκτρικά και αυτόνομα οχήματα), όπου η τιμολόγηση βρίσκεται σε προκαταρκτικό στάδιο και θα απαιτηθεί αναπροσαρμογή βάσει των νέων κινδύνων. Την ίδια στιγμή, η τεχνολογία αξιοποιείται δραστικά για την αντιμετώπιση των δόλιων αξιώσεων αποζημίωσης που αυξάνονται γεωμετρικά, επιτρέποντας την καθημερινή εξιχνίαση εκατοντάδων περιπτώσεων.
Τέλος, ο κ. Ζάχος αναδεικνύει τις ιδιαιτερότητες της εγχώριας αγοράς των 10 εκατομμυρίων οχημάτων, η οποία χαρακτηρίζεται από έναν από τους πιο γηρασμένους στόλους στην Ευρώπη (μέση ηλικία άνω των 15 ετών), ενώ υπογραμμίζει την ανάγκη για άμεση ασφάλιση και έλεγχο της οδικής συμπεριφοράς στα ηλεκτρικά πατίνια.
Θεωρείτε ότι είναι σήμερα επαρκές το πλαίσιο όσον αφορά τους ελέγχους για τα ανασφάλιστα οχήματα;
To θεσμικό πλαίσιο για τον έλεγχο των ανασφάλιστων οχημάτων έχει βελτιωθεί πολύ σε σχέση με την προηγούμενη δεκαετία. Η επιτυχία των ελέγχων φαίνεται από το γεγονός ότι τα ανασφάλιστα έχουν μειωθεί κατά περίπου 200.000 οχήματα σε σχέση με την προ πανδημίας εποχή. Οι διασταυρώσεις των ελέγχων φέρνουν αποτελέσματα. Το ζητούμενο είναι πλέον να εξαλείψουμε εντελώς τα ανασφάλιστα οχήματα, όπως ισχύει σε όλη την Ευρώπη.
Οι φυσικές καταστροφές στην Ελλάδα επιφέρουν οικονομικές επιπτώσεις και στους ιδιοκτήτες οχημάτων. Έχουν ανταποκριθεί οι πολίτες στην υποχρεωτική ασφάλιση για φυσικές καταστροφές;
Δεν αξίζει κανένας πολίτης να υποστεί μεγάλες ζημιές στο όχημά του από πλημμύρες, φωτιές, σεισμούς και χαλάζι, όταν αυτά μπορούν να ασφαλιστούν με ιδιαίτερα χαμηλό κόστος και να έχουν το κεφάλι τους ήσυχο.
Η ανταπόκριση των πελατών στην νέα υποχρεωτική ασφάλιση είναι ικανοποιητική, αλλά ακόμα έχουμε δρόμο να διανύσουμε μέχρι την ολοσχερή κάλυψη όλου του στόλου οχημάτων.
Πόσο επηρεάζουν οι νέες τεχνολογίες στα οχήματα τα ασφάλιστρα στην Ελλάδα; Οι ασφαλίσεις ηλεκτρικών αυτοκινήτων διαφέρουν σημαντικά από των συμβατικών;
Οι τιμολογήσεις πάνω στις νέες τεχνολογίες (υβριδικά, ηλεκτρικά οχήματα, αυτόνομα αυτοκίνητα) βρίσκονται σε ένα προκαταρκτικό στάδιο και θα απαιτηθεί να αναπροσαρμοστούν βάσει των νέων κινδύνων που διαμορφώνουν τα αυτοκίνητα των νέων τεχνολογιών. Ας μην ξεχνάμε ότι όσο εξελίσσεται η τεχνολογία θα πρέπει να εξελίσσεται η παραμετροποίηση των κινδύνων στις τιμολογήσεις ασφαλίστρων.
Για παράδειγμα ένα ηλεκτρικό αυτοκίνητο έχει άμεσο κίνδυνο ολικής καταστροφής σε περίπτωση φωτιάς ή καταστροφής της μπαταρίας τους. Μία ζημιά στην μηχανή σε ένα υβριδικό όχημα μπορεί να οδηγήσει σε καθήλωση του οχήματος για μεγάλο χρονικό διάστημα. Σε ότι αφορά τα αυτόνομα οχήματα, εκεί θα πρέπει να εξεταστούν εάν οι αστικές ευθύνες σε ένα ατύχημα, βαραίνουν τον οδηγό ή την εταιρεία κατασκευής.
Σχετικά με τις δόλιες αξιώσεις στις αποζημιώσεις αυτοκινήτων, πώς θα μπορούσαν οι εταιρείες να περιορίσουν το φαινόμενο αυτό;
Οι δόλιες αξιώσεις στις αποζημιώσεις αυτοκινήτων , είναι ένα φαινόμενο που αυξάνεται γεωμετρικά τα τελευταία χρόνια.
Τα νέα τεχνολογικά συστήματα που υπάρχουν διαθέσιμα στην αγορά, μπορούν να αξιολογήσουν βάσει στοιχείων εάν μία αξίωση είναι δόλια ή αβάσιμη. Καθημερινά εξιχνιάζονται εκατοντάδες τέτοιες περιπτώσεις δόλιων αιτήσεων και ο εκάστοτε «πονηρός» θα πρέπει να το σκεφτεί πολύ σοβαρά πριν προχωρήσει σε παράνομες ενέργειες.
Ποια τάση θεωρείτε ότι θα είναι καθοριστική τα επόμενα χρόνια στον κλάδο ασφάλισης οχημάτων;
Η τάση που θα κυριαρχήσει θα αφορά την μείωση των απατηλών περιπτώσεων αποζημίωσης και η παραμετροποίηση των ασφαλίστρων μέσα από την οδηγική συμπεριφορά του οδηγού.
Συνοψίζοντας, θα πρέπει να εστιάσουμε σε ορισμένους βασικούς παράγοντες για την ασφάλιση των οχημάτων στην Ελλάδα. Κατ’ αρχήν , έχουν πληθύνει οι κάτοχοι οχημάτων και πλέον αγγίζουν (επιβατηγά και επαγγελματικά) τα 10 εκατ. Το γεγονός αυτό σημαίνει ότι θα έχουμε περισσότερες ζημιές σε πλήθος. Επιπλέον η Ελλάδα έχει την ιδιαιτερότητα να έχει ένα από τους πλέον «γηρασμένους» στόλους οχημάτων στην Ευρώπη με μέση ηλικία άνω των 15 ετών, με ότι αυτό συνεπάγεται για την παθητική ασφάλεια των οχημάτων. Επίσης έχουμε ρεκόρ σε μοτοσυκλέτες και σκούτερ αλλά πλέον προστίθενται και οι κίνδυνοι για ποδήλατα και πατίνια. Ειδικά για τα πατίνια θεωρούμε ότι θα πρέπει να γίνει δραστικός έλεγχος της οδικής συμπεριφοράς των πατινιών και άμεση ασφάλισή τους.
Σχόλια
Κατατέθηκε στη βουλή το σ/ν για τον Ατομικό Επενδυτικό Λογαριασμό Ανηλίκων
Οι κυβερνοεπιθέσεις σε συστήματα ψύξης αναδεικνύουν τους κινδύνους του IoT
«Safe Deal The Challenge»: Το insurancemarket "παίζει" ασφαλιστικά
Αποζημιώσεις 17 εκ. ευρώ σε ασφαλισμένες κατοικίες
Ποιοι συμμετέχουν στην 7μελή Επιτροπή των FMIA26
Η ενημέρωση που κάνει τη διαφορά
Αναλύσεις, εξελίξεις και αποκλειστικά νέα της ασφαλιστικής αγοράς, κάθε μέρα στο inbox σας.
Σχετικά Άρθρα
Τεχνολογία, εξατομίκευση και νέες προκλήσεις στον κλάδο οχημάτων
Τάσεις, προκλήσεις και ψηφιακός μετασχηματισμός στις ασφαλίσεις οχημάτων
Οι νέες τεχνολογίες αλλάζουν την εξίσωση της ασφάλισης οχημάτων
Πώς η κλιματική κρίση αναδιαμορφώνει την προστασία των υποδομών
Η INTERAMERICAN αλλάζει την αφήγηση: Από τα ασφαλιστήρια σε όσα αξίζει να προστατεύουμε
Τα data που «κρύβονται» στις ασφαλίσεις υγείας
Syndea: Στη Βουδαπέστη για το 29ο ετήσιο συνέδριο της