
Το Εθνικό Πρόγραμμα Ασφάλισης Πλημμύρας (NFIP) αποτελεί σανίδα σωτηρίας για εκατομμύρια Αμερικανούς ιδιοκτήτες κατοικιών, ενοικιαστές και επιχειρήσεις σε περιοχές με αυξημένο κίνδυνο πλημμύρας.
Καθώς η κλιματική αλλαγή αυξάνει τη συχνότητα και τη σφοδρότητα των καταιγίδων, οι πλημμύρες γίνονται πιο καταστροφικές και εκτεταμένες, ακόμη και σε περιοχές που ιστορικά δεν αντιμετώπιζαν τέτοιους κινδύνους. Το NFIP βοηθά ώστε οι οικογένειες να μπορούν να ξαναχτίσουν μετά την καταστροφή, μειώνει το οικονομικό βάρος για τις πολιτειακές και τοπικές κυβερνήσεις και στηρίζει τη σταθερότητα της στεγαστικής αγοράς. Ωστόσο, το NFIP έληξε στις 30/9/2025 μαζί με το ομοσπονδιακό χρηματοδοτικό πακέτο και η κυβέρνηση εισήλθε σε shutdown την 1/10, οπότε το πρόγραμμα τέθηκε σε παύση.
Αυτό σημαίνει ότι δεν εκδίδονται και δεν ανανεώνονται νέα συμβόλαια:
- Αποζημιώσεις: Συνεχίζουν να καταβάλλονται όσο επαρκούν τα διαθέσιμα (ασφάλιστρα και αποθεματικό). Με τη λήξη της εξουσιοδότησης, το όριο δανεισμού από το Υπουργείο Οικονομικών μειώνεται από περίπου $30,425 δισ. σε $1 δισ., περιορίζοντας τη ρευστότητα.
- Αγοραπωλησίες ακινήτων: Σε ζώνες υψηλού κινδύνου όπου η ασφάλιση πλημμύρας είναι υποχρεωτική, η παύση μπλοκάρει νέα κλεισίματα στεγαστικών/μεταβιβάσεων. Σε προηγούμενες λήξεις έχουν καταγραφεί έως και ~1.400 καθυστερήσεις ή ακυρώσεις πράξεων ημερησίως.
- Υφιστάμενοι ασφαλισμένοι: Δεν χρειάζεται ενέργεια μέχρι τη λήξη του συμβολαίου τους· ανανεώσεις και νέα συμβόλαια θα εκδοθούν μόνο μετά την επαναεξουσιοδότηση από το Κογκρέσο.
Ταμειακή εικόνα
- Το NFIP δανείστηκε $2 δισ. στις 10 Φεβρουαρίου 2025 για πληρωμές μεγάλων ζημιών.
- Το συνολικό του χρέος υπολογίζεται σε ~$22,5 δισ. (άνοιξη 2025).
Βραχυπρόθεσμα σχέδια προσωρινής επανεξουσιοδότησης έχουν κατατεθεί στο Κογκρέσο, όμως καμία λύση δεν έχει εγκριθεί μέχρι τώρα. Για να «ξεπαγώσει» η αγορά και να αποκατασταθεί η πλήρης λειτουργία του NFIP απαιτείται ψήφιση νέας εξουσιοδότησης — είτε ολιγοήμερης είτε πολυετούς, συνοδευόμενης (ή όχι) από ευρύτερη μεταρρύθμιση του προγράμματος.
Τι μπορούν να κάνουν οι ενδιαφερόμενοι:
- Ιδιοκτήτες/δανειολήπτες: Επικοινωνία με τράπεζες και ασφαλιστικούς πράκτορες για εναλλακτικές (ιδιωτική κάλυψη όπου είναι διαθέσιμη) και για το χρονοδιάγραμμα ανανεώσεων.
- Μεσίτες/συμβολαιογράφοι: Έλεγχος φακέλων σε περιοχές υψηλού κινδύνου και προσαρμογή ρητρών σε συμβόλαια που επίκεινται να κλείσουν.
- Τοπικές αρχές: Ενημέρωση πολιτών για τις επιπτώσεις σε άδειες/μεταβιβάσεις και ενδεχόμενα προσωρινά μέτρα.
Σχόλια
Γ. Σαμολαδάς: Τι πρέπει να κάνουν όσοι είχαν εμπορεύματα στο BLUE CARRIER 2
ΕΙΑΣ: Απονομή ευρωπαϊκών πιστοποιήσεων στους αποφοίτους των προγραμμάτων EFICERT SQF3 & SQF4
Στην Ιαπωνία ο Χ. Μεγάλου με το Agency της Εθνικής Ασφαλιστικής
Κυκλοφόρησε ο οδηγός «Άνθρωποι & Αριθμοί της Χρηματοοικονομικής και Ασφαλιστικής Βιομηχανίας 2025-2026»
ΤΝ, θέματα υγείας & εταιρικές ενημερώσεις στα πιο αποτελεσματικά δολώματα phishing στον χώρο εργασίας
Η ενημέρωση που κάνει τη διαφορά
Αναλύσεις, εξελίξεις και αποκλειστικά νέα της ασφαλιστικής αγοράς, κάθε μέρα στο inbox σας.
Σχετικά Άρθρα
Η “Κλιματική Ασφαλιστική Συμμαχία”, οι βασικοί άξονες και τα πρώτα μέτρα
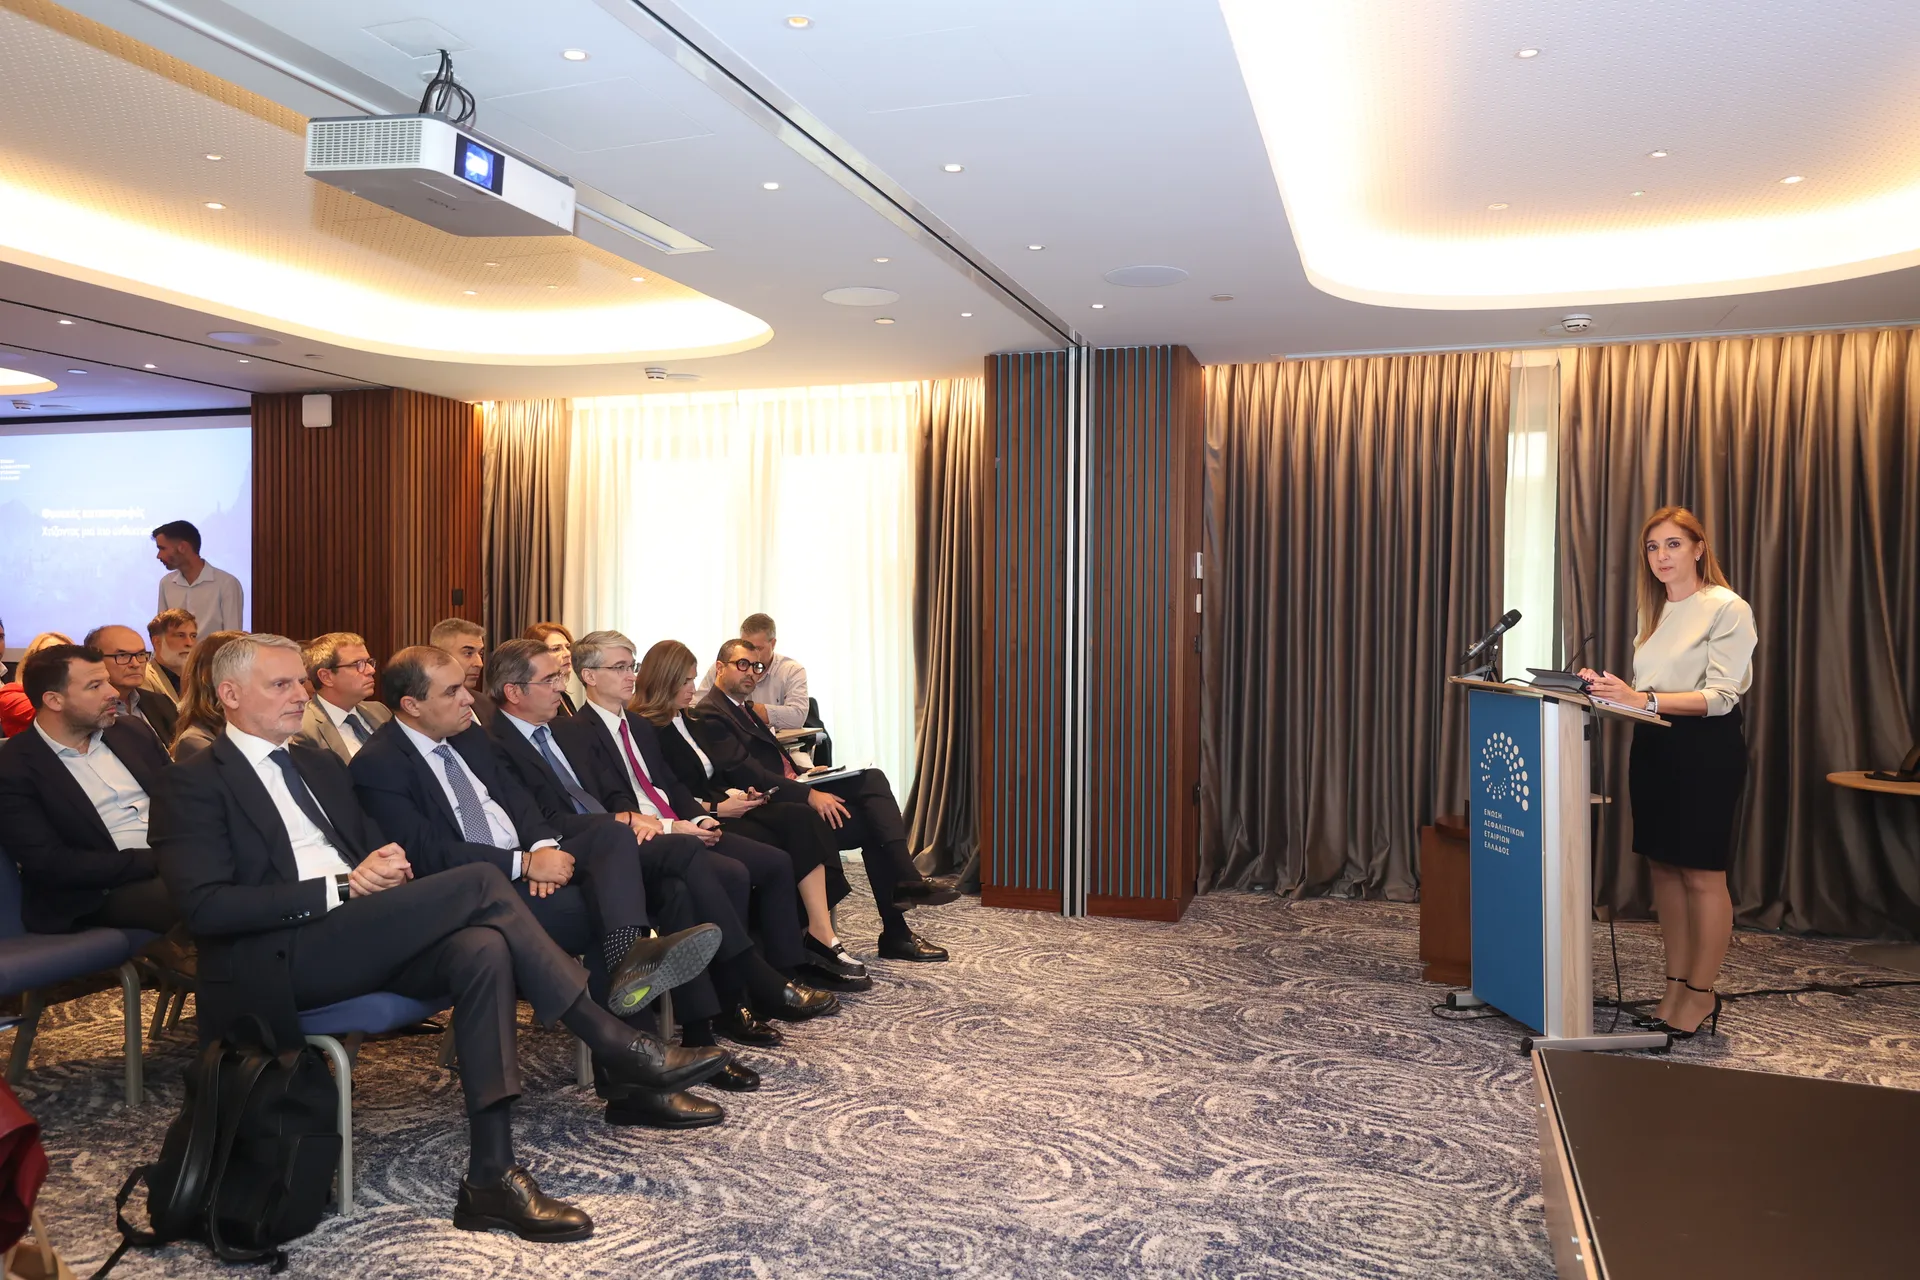
Φυσικές καταστροφές: Άνω του €1,2 δισ. οι ασφαλιστικές αποζημιώσεις από το 1993
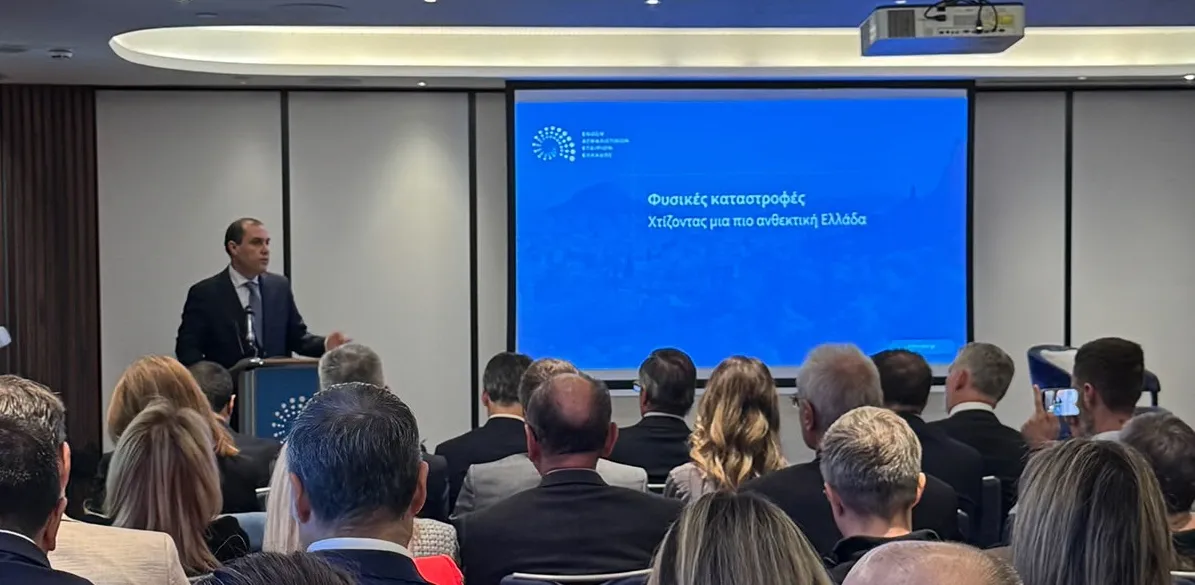
Φυσικές Καταστροφές: Μέσω πλατφόρμας οι αποζημιώσεις - Συνεδριάζει στις 21/10 το Παρατηρητήριο Ασφάλισης
Τα 21 μέλη στη νέα σύνθεση του Συμβουλίου Ιδιωτικής Ασφάλισης έναντι Φυσικών Καταστροφών
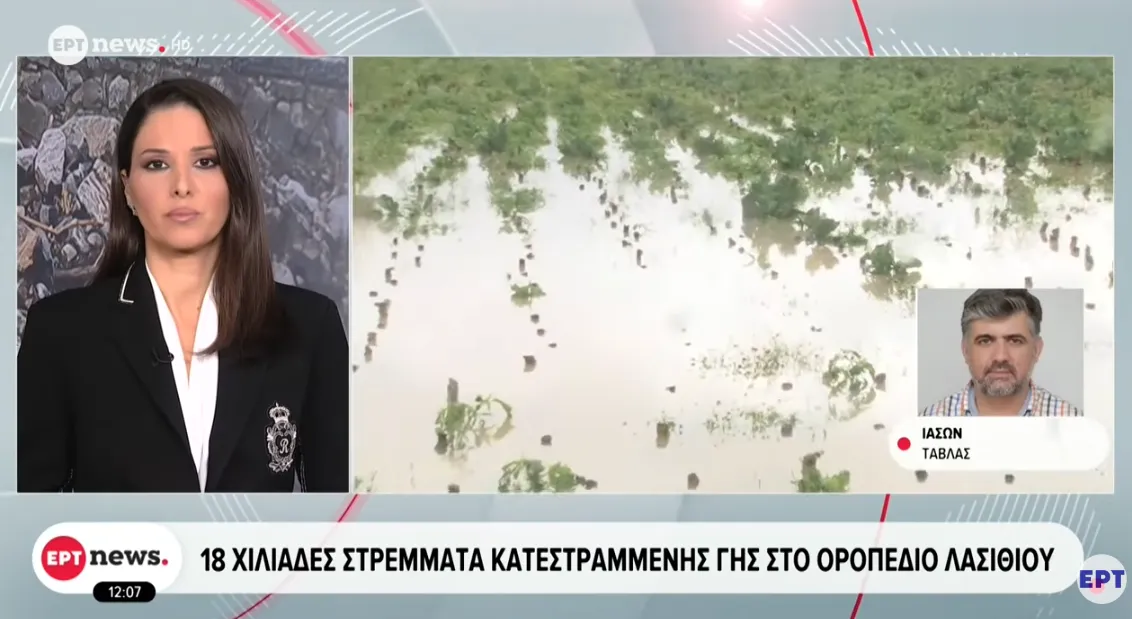
Τεράστιες ζημιές στο Οροπέδιο Λασιθίου από τις βροχές (video)
Στις 15 Οκτωβρίου η η ΕΑΕΕ μιλά για τις φυσικές καταστροφές και την ανθεκτικότητα
Φυσικές Καταστροφές: Χτίζοντας μια πιο ανθεκτική Ελλάδα