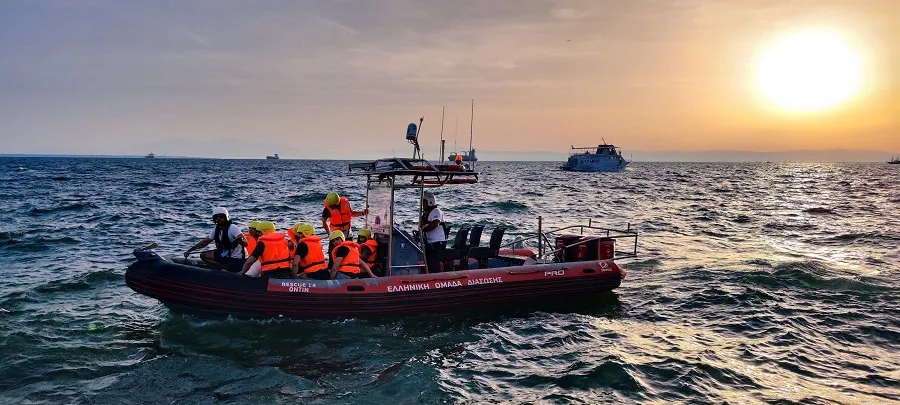
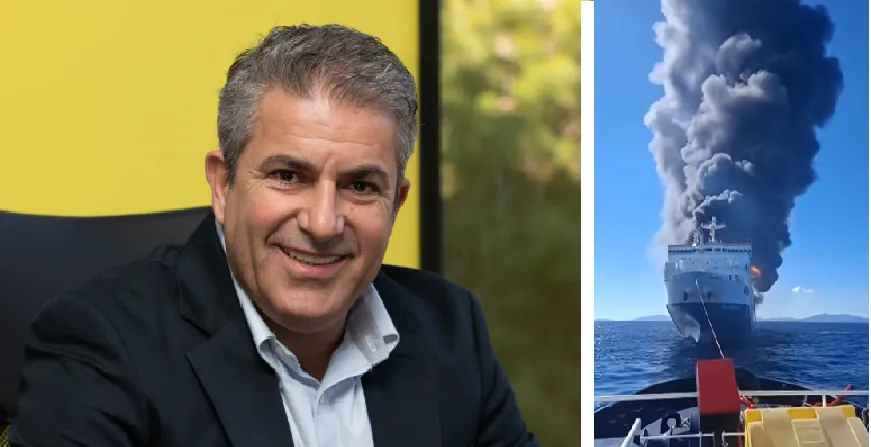
Η πυρκαγιά στο BLUE CARRIER 2 δεν άφησε πίσω της μόνο μια μεγάλη υλική ζημιά. Ανέδειξε, ταυτόχρονα, μια σειρά από κρίσιμα ζητήματα για την ασφαλιστική αγορά, τους μεταφορείς, τους ιδιοκτήτες φορτηγών και τους εμπόρους που μεταφέρουν τα προϊόντα τους.
Τι πρέπει να κάνει άμεσα ένας ασφαλισμένος που είχε όχημα ή εμπόρευμα στο πλοίο; Ποια ασφάλιση ενεργοποιείται και ποιος έχει την ευθύνη για την αποζημίωση; Πόσο σημαντικό είναι να είναι ασφαλισμένο το ίδιο το εμπόρευμα και όχι μόνο η ευθύνη του μεταφορέα; Και τι συμβαίνει όταν πολλά οχήματα και φορτία της ίδιας επιχείρησης βρίσκονται ταυτόχρονα στο ίδιο πλοίο; Ο Γιάννης Σαμολαδάς, επικεφαλής της truck & cargo Insurance, μιλά για όλα τα κρίσιμα ζητήματα που ανέδειξε το περιστατικό και εξηγεί τι πρέπει να γνωρίζουν οι επαγγελματίες πριν βρεθούν αντιμέτωποι με μια αντίστοιχη ζημιά. Παράλληλα, επισημαίνει την ανάγκη επανεξέτασης των ασφαλιστικών ορίων και της λεγόμενης «συσσώρευσης κινδύνου», καθώς ένα και μόνο περιστατικό μπορεί να επηρεάσει ταυτόχρονα πολλαπλά οχήματα, φορτία και ασφαλιστικές καλύψεις. Όπως αναφέρει "η σωστή ασφάλιση δεν κρίνεται όταν όλα πηγαίνουν καλά, αλλά όταν έρχεται η δύσκολη στιγμή".
1. Αν ένας ασφαλιστικός διαμεσολαβητής δεχθεί αύριο τηλεφώνημα από πελάτη που είχε φορτηγό ή εμπόρευμα στο BLUE CARRIER 2, ποιες είναι οι πρώτες ενέργειες που πρέπει να κάνει;
Πριν μιλήσουμε για φορτηγά, εμπορεύματα και αποζημιώσεις, πρέπει να πούμε το σημαντικότερο ότι στην περίπτωση αυτή δεν υπήρξε ανθρώπινη απώλεια. Και νομίζω ότι πρέπει να δώσουμε συγχαρητήρια στους ανθρώπους που διαχειρίστηκαν το περιστατικό, αλλά και στην Attica, η οποία από την πρώτη στιγμή κινητοποίησε ανθρώπους και ειδικούς για τη διαχείριση μιας τόσο μεγάλης κρίσης. Από εκεί και πέρα, εμείς ξεκινάμε πολύ απλά: Τι ακριβώς είχες μέσα στο πλοίο; Φορτηγό; Ρυμουλκούμενο (trailer); Εμπόρευμα; Τίνος ήταν; Ποια ήταν η αξία του; Τι ασφάλιση υπήρχε; Μαζεύουμε τα έγγραφα, ενημερώνουμε άμεσα τις ασφαλιστικές εταιρείες που πρέπει και κάνουμε τις απαραίτητες αναγγελίες. Δεν ξεκινάμε από το «ποιος φταίει» και «ποιος θα πληρώσει». Πρώτα γεγονότα και έγγραφα. Μετά κάλυψη και ευθύνη.
2. Ποιος πρέπει να υποβάλει απαίτηση προς την Attica Group: Ο ιδιοκτήτης του εμπορεύματος, η μεταφορική ή και οι δύο;
Εγώ δεν θα έμπαινα στη λογική ότι όλα πρέπει υποχρεωτικά να περάσουν μέσα από τη μεταφορική. Κάθε επιχείρηση ή ενδιαφερόμενος που έχει επηρεαστεί πρέπει να προστατεύσει το δικό του συμφέρον. Η Attica έχει δημιουργήσει ειδικό κανάλι επικοινωνίας για το BLUE CARRIER 2:
[email protected] και για διευκρινίσεις σχετικά με την υποβολή υπάρχει το: 210 8919900.
Εκεί μπορεί κάποιος που έχει επηρεαστεί να γνωστοποιήσει την υπόθεσή του και να αποστείλει τα διαθέσιμα στοιχεία του. Παράλληλα όμως τρέχει και η ασφαλιστική διαδικασία. Αν υπάρχει Ασφάλιση Εμπορευμάτων (Cargo Insurance), ενημερώνεται η ασφαλιστική του εμπορεύματος. Αν υπάρχει ζημιά σε ασφαλισμένο όχημα, ενημερώνεται η ασφαλιστική του οχήματος. Και η μεταφορική ενημερώνει την ασφαλιστική της για τις απαιτήσεις που μπορεί να δεχθεί. Δεν είναι “ή Attica ή ασφαλιστική”. Οι διαδικασίες μπορούν να προχωρούν παράλληλα.
3. Αν το εμπόρευμα έχει Ασφάλιση Εμπορευμάτων (Cargo Insurance), πρέπει πρώτα να κριθεί η ευθύνη της ναυτιλιακής;
Όχι. Και αυτό είναι πολύ σημαντικό. Αν έχω ασφαλίσει το εμπόρευμά μου, κάνω άμεσα αναγγελία στη δική μου ασφαλιστική εταιρεία και ξεκινά η διαδικασία ελέγχου της ζημιάς σύμφωνα με το ασφαλιστήριό μου. Δεν χρειάζεται να περιμένω πρώτα να αποδειχθεί ποιος τελικά ευθύνεται. Εφόσον επιβεβαιωθούν η κάλυψη και η ζημιά, η ασφαλιστική προχωρά σύμφωνα με τους όρους του συμβολαίου και στη συνέχεια μπορεί να εξετάσει τα δικά της δικαιώματα απέναντι σε τρίτους. Ο ασφαλισμένος δεν χρειάζεται να λύσει πρώτα το νομικό παζλ για να δηλώσει τη ζημιά του.
4. Πότε μια πιθανή ζημιά μετατρέπεται σε τεκμηριωμένη ασφαλιστική απαίτηση;
Όταν έχουμε πραγματικά στοιχεία. Δεν μπορούμε να πούμε «ήταν μέσα στο πλοίο, άρα καταστράφηκε». Αλλά ούτε «φαίνεται καλά, άρα δεν έχει πάθει τίποτα». Για ένα όχημα χρειαζόμαστε τα στοιχεία του, το ασφαλιστήριο, την αξία του και την πραγματογνωμοσύνη. Για ένα εμπόρευμα θέλουμε τιμολόγια, παραστατικά μεταφοράς, ποσότητες, αξίες και ό,τι άλλο τεκμηριώνει τι ακριβώς βρισκόταν εκεί. Και σε μια πυρκαγιά δεν είναι όλες οι ζημιές ορατές. Μπορεί να έχουμε θερμότητα, καπνό, αιθάλη, νερό ή υγρασία. Στα ψυχόμενα προϊόντα πρέπει να εξετάσουμε και τις συνθήκες θερμοκρασίας. Γι’ αυτό δεν βιαζόμαστε ούτε να χαρακτηρίσουμε κάτι ολική καταστροφή ούτε να πούμε ότι δεν έχει ζημιά.
5. Ποια είναι η διαφορά ανάμεσα στην ασφάλιση του ίδιου του φορτηγού, την Ασφάλιση Εμπορευμάτων και την Ευθύνη Μεταφορέα ή Διαμεταφορέα;
Εδώ υπάρχει ίσως μία από τις μεγαλύτερες παρεξηγήσεις στην αγορά. Θα το πω όσο πιο απλά μπορώ: Άλλο ασφαλίζω το δικό μου φορτηγό ή trailer.
Άλλο ασφαλίζω το εμπόρευμα που μεταφέρεται. Και άλλο ασφαλίζω την ευθύνη μου επειδή μεταφέρω ή οργανώνω τη μεταφορά του εμπορεύματος κάποιου άλλου. Η ασφάλιση του ίδιου του οχήματος αφορά το φορτηγό, τον τράκτορα ή το ρυμουλκούμενο. Η Ασφάλιση Εμπορευμάτων (Cargo Insurance) αφορά το ίδιο το εμπόρευμα. Η Ασφάλιση Ευθύνης Μεταφορέα (Carrier Liability) αφορά την ευθύνη της μεταφορικής. Και όταν μια επιχείρηση οργανώνει τη μεταφορά ως διαμεταφορέας, μιλάμε για Ασφάλιση Ευθύνης Διαμεταφορέα (Freight Forwarder Liability). Είναι διαφορετικά πράγματα. Το ένα δεν αντικαθιστά το άλλο. Δεν αρκεί λοιπόν να λες “είμαι ασφαλισμένος”. Πρέπει να ξέρεις τι ακριβώς έχεις ασφαλίσει: το όχημά σου, το εμπόρευμα ή την ευθύνη σου - και μέχρι ποιο ποσό.
6. Αν μια μεταφορική διαθέτει Ασφάλιση Ευθύνης Μεταφορέα και καταστραφεί το φορτίο ενώ βρίσκεται πάνω στο πλοίο, τι γίνεται;
Εδώ πρέπει να ξεκαθαρίσουμε κάτι βασικό. Η μεταφορική ασφαλίζει την ευθύνη της. Δεν ασφαλίζει το εμπόρευμα σαν να ήταν δικό της. Το εμπόρευμα είναι περιουσία του εμπόρου ή του ιδιοκτήτη του και εκείνος πρέπει να φροντίζει για τη δική του Ασφάλιση Εμπορευμάτων. Η μεταφορική πρέπει να έχει σωστή Ασφάλιση Ευθύνης Μεταφορέα, ώστε να προστατεύεται όταν και εφόσον προκύπτει ευθύνη της για εμπορεύματα που της έχουν εμπιστευθεί. Και εδώ είναι η μεγάλη διαφορά:
Το ότι το εμπόρευμα έπαθε ζημιά δεν σημαίνει από μόνο του ότι ευθύνεται ο μεταφορέας. Στην περίπτωση του BLUE CARRIER 2 η ζημιά συνέβη κατά τη διάρκεια του θαλάσσιου σκέλους. Πρέπει επομένως να εξεταστούν τα πραγματικά περιστατικά, η αιτία της ζημιάς, η συγκεκριμένη μεταφορά και το νομικό πλαίσιο πριν κριθεί η ευθύνη. Το εμπόρευμα το ασφαλίζει ο ιδιοκτήτης του. Ο μεταφορέας ασφαλίζει την ευθύνη του για το εμπόρευμα που του εμπιστεύθηκαν.
7. Γιατί δεν πρέπει ο ιδιοκτήτης του εμπορεύματος να θεωρεί ότι, επειδή είναι ασφαλισμένος ο μεταφορέας ή η ναυτιλιακή, είναι ασφαλισμένο και το δικό του εμπόρευμα;
Εδώ θέλω να είμαι ξεκάθαρος. Ο μεταφορέας ασφαλίζει τη δική του ευθύνη. Η ναυτιλιακή ασφαλίζει τη δική της ευθύνη. Αυτό δεν σημαίνει ότι έχουν ασφαλίσει το δικό μου εμπόρευμα. Αν είμαι έμπορος και έχω εμπόρευμα αξίας 100.000 ευρώ, είναι δική μου περιουσία και πρώτα εγώ πρέπει να φροντίσω για την προστασία της. Η Ασφάλιση Εμπορευμάτων μπορεί, ανάλογα πάντα με το εμπόρευμα, τη διαδρομή και τους όρους, να έχει ένα σχετικά μικρό κόστος σε σχέση με την αξία που προστατεύει. Στην αγορά μπορεί ενδεικτικά να συναντήσουμε τιμολόγηση της τάξης του 0,10%–0,20% επί της ασφαλιζόμενης αξίας. Δηλαδή για ένα εμπόρευμα 100.000 ευρώ μιλάμε ενδεικτικά για 100–200 ευρώ, εφόσον βέβαια ο συγκεκριμένος κίνδυνος ασφαλίζεται με αυτούς τους όρους. Αν το είχα κάνει, σήμερα η πρώτη μου κίνηση θα ήταν απλή: θα έκανα αναγγελία στη δική μου ασφαλιστική και θα ζητούσα να ενεργοποιηθεί η κάλυψή μου, σύμφωνα πάντα με τους όρους του συμβολαίου και την τεκμηρίωση της ζημιάς. Δεν θα περίμενα πρώτα να αποδείξω αν ευθύνεται ο μεταφορέας, η ναυτιλιακή ή κάποιος άλλος. Αυτό δεν σημαίνει ότι ο ανασφάλιστος ιδιοκτήτης χάνει τυχόν δικαιώματα που μπορεί να έχει απέναντι σε έναν υπεύθυνο τρίτο. Είναι όμως άλλο πράγμα. Αν το εμπόρευμα είναι δικό μου, πρώτα εγώ φροντίζω να ασφαλίσω την περιουσία μου. Δεν περιμένω να συμβεί η ζημιά για να ανακαλύψω ποιος άλλος μπορεί να ευθύνεται και μέχρι πόσο.
8. Τι πρέπει να κάνει σήμερα κάποιος που είχε όχημα ή εμπόρευμα στο BLUE CARRIER 2 και δεν έχει ακόμη κάνει καμία ενέργεια;
Δεν θα το άφηνα άλλο. Συγκεντρώνουμε τα βασικά στοιχεία: ποιο όχημα ή trailer ήταν στο πλοίο, ποιο εμπόρευμα μετέφερε, σε ποιον ανήκε, ποια ήταν η αξία του και ποιες ασφαλίσεις υπάρχουν. Ενημερώνουμε τις ασφαλιστικές εταιρείες που μας αφορούν και κάνουμε τις αναγγελίες μας χωρίς να περιμένουμε να μάθουμε πρώτα ποιος τελικά ευθύνεται.
Και υπάρχει το ειδικό κανάλι της Attica: [email protected]
και το 210 8919900 για διευκρινίσεις. Κρατάμε όλα τα στοιχεία και την επικοινωνία μας γραπτώς και δεν κάνουμε βιαστικές ενέργειες που μπορεί να δυσκολέψουν αργότερα την πραγματογνωμοσύνη ή την απαίτησή μας.
Δεν περιμένω να ξεκαθαρίσει πρώτα ποιος φταίει. Δηλώνω τη ζημιά μου, ενεργοποιώ τη δική μου ασφάλιση όπου υπάρχει και προστατεύω τα δικαιώματά μου.
9. Τι μας έδειξε το BLUE CARRIER 2 για τα ασφαλιστικά όρια μιας μεταφορικής που μπορεί να έχει πολλά οχήματα ταυτόχρονα στο ίδιο πλοίο;
Αυτό για μένα είναι ένα από τα μεγαλύτερα μαθήματα της συγκεκριμένης ζημιάς. Πολλές φορές κοιτάμε την ασφάλιση με βάση ένα φορτηγό ή ένα trailer. Εγώ πλέον θέλω να κάνουμε και μια δεύτερη ερώτηση:
«Πόσα οχήματα μπορεί να έχω ταυτόχρονα στο ίδιο πλοίο ή στο ίδιο σημείο και ποια είναι η συνολική αξία που έχω εκτεθειμένη εκείνη τη στιγμή;» Γιατί ένα όριο μπορεί να φαίνεται πολύ καλό όταν εξετάζουμε ένα trailer. Αν όμως η ίδια μεταφορική έχει πέντε, οκτώ ή δέκα trailers πάνω στο ίδιο πλοίο, ο πραγματικός κίνδυνος αλλάζει. Αυτό είναι η σώρευση κινδύνου (Accumulation Risk). Και νομίζω ότι είναι μια συζήτηση που πρέπει να κάνουμε τώρα εμείς οι ασφαλιστικοί διαμεσολαβητές με τους πελάτες μας. Αν αύριο έρθει η δύσκολη μέρα και επηρεαστούν ταυτόχρονα πολλά οχήματα ή φορτία, το ασφαλιστικό πρόγραμμα που έχουμε φτιάξει αντέχει;
10. Ποιο είναι τελικά το μεγαλύτερο ασφαλιστικό μάθημα από το BLUE CARRIER 2;
Για μένα είναι να σταματήσουμε να ρωτάμε απλώς: «Έχω ασφάλεια;»
και να αρχίσουμε να ρωτάμε: «Τι ακριβώς έχω ασφαλίσει, για πόσο και απέναντι σε ποιο πραγματικό κίνδυνο;» Ο έμπορος πρέπει να ξέρει αν έχει ασφαλίσει σωστά την περιουσία του, δηλαδή τα εμπορεύματά του.
Ο μεταφορέας πρέπει να ξέρει αν έχει ασφαλίσει σωστά την ευθύνη του και αν τα όριά του ανταποκρίνονται στην πραγματική του δραστηριότητα.
Ο ιδιοκτήτης του φορτηγού ή του trailer πρέπει να ξέρει αν το ίδιο το όχημά του έχει τις καλύψεις και την ασφαλισμένη αξία που χρειάζεται.
Και εμείς οι ασφαλιστικοί διαμεσολαβητές πρέπει να κάνουμε μία ερώτηση παραπάνω: «Ποια είναι η μεγαλύτερη ρεαλιστική ζημιά που μπορεί να συμβεί στον πελάτη μου σε μία δύσκολη μέρα;» Γιατί αυτό μας έδειξε το BLUE CARRIER 2: πολλά οχήματα, πολλά διαφορετικά εμπορεύματα, διαφορετικοί ιδιοκτήτες και διαφορετικές ασφαλιστικές καλύψεις συγκεντρωμένα σε ένα γεγονός. Δεν το βλέπω μόνο ως μία μεγάλη ζημιά. Το βλέπω και ως μια ευκαιρία να μάθουμε από αυτήν και να γίνουμε καλύτεροι στη δουλειά μας. Δεν ασφαλίζουμε μόνο το “συνήθως”. Ασφαλίζουμε και τη δύσκολη μέρα.
Σχόλια
Η ενημέρωση που κάνει τη διαφορά
Αναλύσεις, εξελίξεις και αποκλειστικά νέα της ασφαλιστικής αγοράς, κάθε μέρα στο inbox σας.
Σχετικά Άρθρα
Δεν αλλάζει ο ρόλος του ασφαλιστικού διαμεσολαβητή, αλλά ο τρόπος εξέλιξής του

Ασφαλιστικές απάτες που έγραψαν ιστορία
Η «ολική επαναφορά» του Επικουρικού Κεφαλαίου
Το πρότυπο του 360° Wealth Insurance
Η μάχη κατά της ασφαλιστικής απάτης κερδίζεται στην πρόληψη
Το νέο πλαίσιο για την κρατική αρωγή και τις ασφαλιστικές
Ν/σ κρατικής αρωγής: Πρόταση για απαλλαγή φόρου ασφαλίστρων στις επιχειρήσεις από την ΟΚΕ