Οι πυρκαγιές αποτελούν μια εξίσωση που τα τελευταία χρόνια γίνεται ολοένα πιο δύσκολη για τις κυβερνήσεις και τις αρμόδιες αρχές. Αν και οι φωτιές δεν προκαλούνται αποκλειστικά από την κλιματική αλλαγή, η άνοδος της θερμοκρασίας, η ξηρασία και οι ακραίες καιρικές συνθήκες ευνοούν την εκδήλωση και την ταχύτερη εξάπλωσή τους, αυξάνοντας τις επιπτώσεις τους.
της Βίκυς Γερασίμου
(To άρθρο δημοσιεύτηκε στο kathimerini.gr)
Σύμφωνα με τον Γιάννη Σταμούλη, μέλος του Δ.Σ. και του Τεχνικού Συμβουλίου της ΠΑΣΚΑΛ & ΣΤΡΑΤΗΣ Α.Ε., καθώς και ε.α. Αντιστράτηγο – Υπαρχηγό Π.Σ. από το 2021 μέχρι και το 2025, οι αστικές πυρκαγιές, δηλαδή όσες έχουν εκδηλωθεί σε περιοχές με κατοικίες, επιχειρήσεις, δημόσιες υποδομές κ.ο.κ., έχουν οδηγήσει σε οικονομική ζημία που ανέρχεται σε 395.911.351* ευρώ.
Από αυτό το ποσό μόλις το 28,6% καλύπτεται από αποζημιώσεις ασφαλιστικών συμβολαίων, με τις εταιρείες να καταβάλλουν περίπου 113 εκατ. ευρώ για επιχειρήσεις, κατοικίες, οχήματα και στοιχεία περιουσίας που χάθηκαν σε φωτιές.
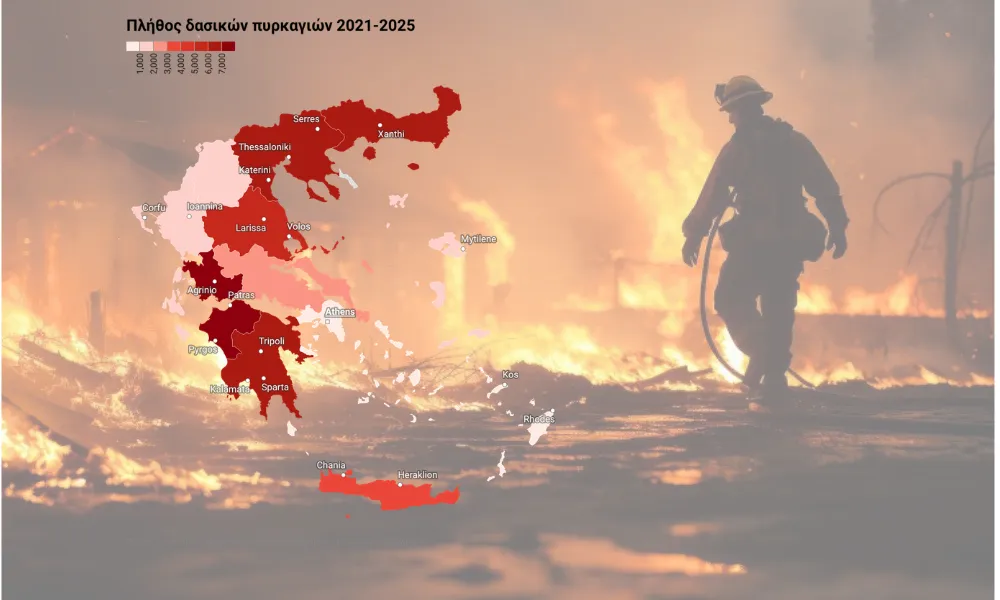
Στο μέτωπο των δασικών πυρκαγιών, η εικόνα είναι εξίσου ανησυχητική. Σύμφωνα με έρευνα του Ινστιτούτου Εναλλακτικών Πολιτικών, η Ελλάδα καταγράφει ιδιαίτερα υψηλές επιδόσεις ως προς τις δασικές πυρκαγιές και, κάθε χρόνο, σημαντικές εκτάσεις ελληνικής γης παραδίδονται στις φλόγες («Δάση στην Ελλάδα και κλιματική αλλαγή», 2024, ΕΝΑ).
Όπως καταγράφεται, η Ελλάδα είναι η πιο πληγείσα ευρωπαϊκή χώρα -σε όρους καμένων εκτάσεων- το 2023 (Commission et al., 2024, p. 18), ενώ η μεγαλύτερη καταγεγραμμένη δασική πυρκαγιά στην Ευρωπαϊκή Ένωση το 2023 σημειώθηκε στην περιοχή της Αλεξανδρούπολης τον Αύγουστο, αφήνοντας πίσω της περισσότερα από 950.000 στρέμματα καμένης γης.
Τι καίγεται στη χώρα μας την τελευταία 5ετία
“Από μια επεξεργασία των επίσημων στοιχείων που δημοσιεύει το Πυροσβεστικό Σώμα, μπορούμε να έχουμε μια εικόνα της «πύρινης» δραστηριότητας στο αστικό πεδίο, με πολύπλευρες αναγνώσεις, για τα ζητήματα πρόληψης, εντατικοποίησης των ελέγχων, αλλά και ασφαλιστικών ερευνών” αναφέρει ο Γιάννης Σταμούλης.
Σύμφωνα με τα στοιχεία που έχει στη διάθεσή του από το 2021 έως και το 2025 στη χώρα μας σημειώθηκαν 102.627 αστικές πυρκαγιές. Οι περισσότερες από αυτές σημειώθηκαν στην Αττική (28.170), στην Κεντρική Μακεδονία( (18.167). στην Δυτική Ελλάδα (10469) και στη Θεσσαλία (7.922). Οι χώροι που εκδηλώθηκαν οι πυρκαγιές αυτές, σύμφωνα με τα στοιχεία έπληξαν κυρίως χώρους κατοικιών (18.589), μεταφορικά μέσα ξηράς (7.840), χώρους αποθήκευσης (2.370), εγκαταστάσεις βιομηχανίας-βιοτεχνίας (1624), χώρους συνάθροισης κοινού (1.419), χώρους εμπορίου (944), κτίρια εκπαίδευσης (651),χώρους προσωρινής διαμονής (359).
Σύμφωνα με αυτά, στην «κορυφαία» τετράδα των αιτιών βρίσκονται οι γυμνές φλόγες (4.312), το βραχυκύκλωμα (2.514), τα υπολείμματα καπνίσματος (2.346) και η αυτανάφλεξη αιθάλης (2.186).
Εξαιτίας αυτής της πύρινης δραστηριότητας στο αστικό πεδίο της πατρίδας μας, κατά την πενταετία αυτή, από τις φλόγες έχασαν τη ζωή τους 284 άτομα, υπέστησαν τραυματισμό 144 άτομα και εγκαύματα 189 άτομα. Στους αριθμούς συμπεριλαμβάνονται ιδιώτες και πυροσβέστες.
113 εκατ. ευρώ σε ασφαλιστικές αποζημιώσεις
Μέσα στην πενταετία μόλις 113 εκατ. ευρώ των οικονομικών απωλειών καλύπτονται από τις ασφαλιστικές, τα υπόλοιπα καλούνται να καταβάλλουν το κράτος και οι πολίτες που έχουν υποστεί τη ζημιά. Στην ουσία για το 71,4% των ζημιών οι πολίτες δεν έχουν “μαξιλάρι ασφαλείας” για την επόμενη μέρα μετά την καταστροφή.
Με βάση τα δεδομένα που καταγράφει το NatCat Monitor της Ένωσης Ασφαλιστικών Εταιρειών Ελλάδος οι ασφαλιστικές αποζημιώσεις για ζημιές από πυρκαγιές ανήλθαν σε περίπου 38,46 εκατ. ευρώ το 2021, ποσό που αφορά κυρίως τις καταστροφικές πυρκαγιές που έπληξαν την Εύβοια και άλλες περιοχές της Ελλάδας μεταξύ 27 Ιουλίου και 23 Αυγούστου 2021, με 778 δηλωμένες ζημιές. Το 2022 καταγράφηκαν περίπου 5,99 εκατ. ευρώ για τις πυρκαγιές της Αττικής στις 19–20 Ιουλίου, με 265 ζημιές, ενώ το 2023 οι αποζημιώσεις ανήλθαν σε περίπου 33,47 εκατ. ευρώ για τις πυρκαγιές της περιόδου 17–28 Ιουλίου, στις οποίες περιλαμβάνεται και η μεγάλη πυρκαγιά της Ρόδου, καθώς και σε περίπου 15,22 εκατ. ευρώ για τις πυρκαγιές της περιόδου 19–31 Αυγούστου, που έπληξαν κυρίως τον Έβρο, την Πάρνηθα, τη Ροδόπη, τη Βοιωτία και την Καβάλα. Το 2024, οι αποζημιώσεις ανήλθαν σε περίπου 11,14 εκατ. ευρώ και αφορούσαν τις μεγάλες πυρκαγιές της Αττικής στις 11–13 Αυγούστου, μεταξύ άλλων την πυρκαγιά στον Βαρνάβα και τη βορειοανατολική Αττική, με 338 δηλωμένες ζημιές. Τέλος, το 2025 καταγράφηκαν περίπου 364.439 ευρώ για τις πυρκαγιές της περιόδου 2–26 Ιουλίου, 2,05 εκατ. ευρώ για τις πυρκαγιές της Αττικής στις 8–9 Αυγούστου και 6,44 εκατ. ευρώ για τις πυρκαγιές της 12–13 Αυγούστου σε διάφορες περιοχές της Ελλάδας.
Ποιος πληρώνει τελικά τον λογαριασμό
Το αποτύπωμα των πυρκαγιών, ωστόσο, δεν μετριέται μόνο σε καμένες εκτάσεις, κατεστραμμένα σπίτια και επιχειρήσεις ή σε ανθρώπινες απώλειες. Ένα σημαντικό μέρος του κόστους μεταφέρεται τελικά στην κοινωνία και στο κράτος, είτε μέσα από τις αποζημιώσεις και τις κρατικές ενισχύσεις είτε μέσω του κόστους αποκατάστασης των υποδομών και των συνεπειών που αφήνει πίσω της κάθε μεγάλη πυρκαγιά.
Τα στοιχεία της τελευταίας πενταετίας δείχνουν ότι η ασφάλιση καλύπτει ένα περιορισμένο μέρος της οικονομικής ζημιάς, αφήνοντας το μεγαλύτερο βάρος στους πολίτες και στα δημόσια ταμεία.
Το ερώτημα, επομένως, δεν είναι μόνο πόσο κοστίζει κάθε φωτιά, αλλά ποιος τελικά πληρώνει τον λογαριασμό. Σε μια περίοδο κατά την οποία οι συνθήκες ευνοούν την εκδήλωση και εξάπλωση των πυρκαγιών, η πρόληψη, η ανθεκτικότητα των υποδομών και η ενίσχυση της ασφαλιστικής κάλυψης αποκτούν ακόμη μεγαλύτερη σημασία. Γιατί κάθε ευρώ που δαπανάται μετά την καταστροφή είναι, σε πολλές περιπτώσεις, ένα κόστος που θα μπορούσε να είχε περιοριστεί μέσα από έγκαιρη πρόληψη και καλύτερη προετοιμασία.
*Το ποσό προκύπτει με βάση την πρώτη εκτίμηση του επικεφαλής της πυροσβεστικής εξόδου που διαχειρίστηκε κάθε συμβάν
Σχόλια
Η ενημέρωση που κάνει τη διαφορά
Αναλύσεις, εξελίξεις και αποκλειστικά νέα της ασφαλιστικής αγοράς, κάθε μέρα στο inbox σας.
Σχετικά Άρθρα
Στα 30 εκατ. ευρώ οι οικονομικές απώλειες από το BLUE CARRIER 2
Μειονεκτήματα ηλεκτρικού αυτοκινήτου: τι σημαίνουν για την ασφάλιση
Γ. Σαμολαδάς: Τι πρέπει να κάνουν όσοι είχαν εμπορεύματα στο BLUE CARRIER 2
Η γενιά των 100 χρόνων: Healthspan, longevity και ο νέος ρόλος της ασφάλισης υγείας
Τριετής διεθνής συνεργασία για την πρόληψη και αντιμετώπιση της σεξουαλικής κακοποίησης παιδιών στην Ελλάδα
Η «ολική επαναφορά» του Επικουρικού Κεφαλαίου
Δεν αλλάζει ο ρόλος του ασφαλιστικού διαμεσολαβητή, αλλά ο τρόπος εξέλιξής του