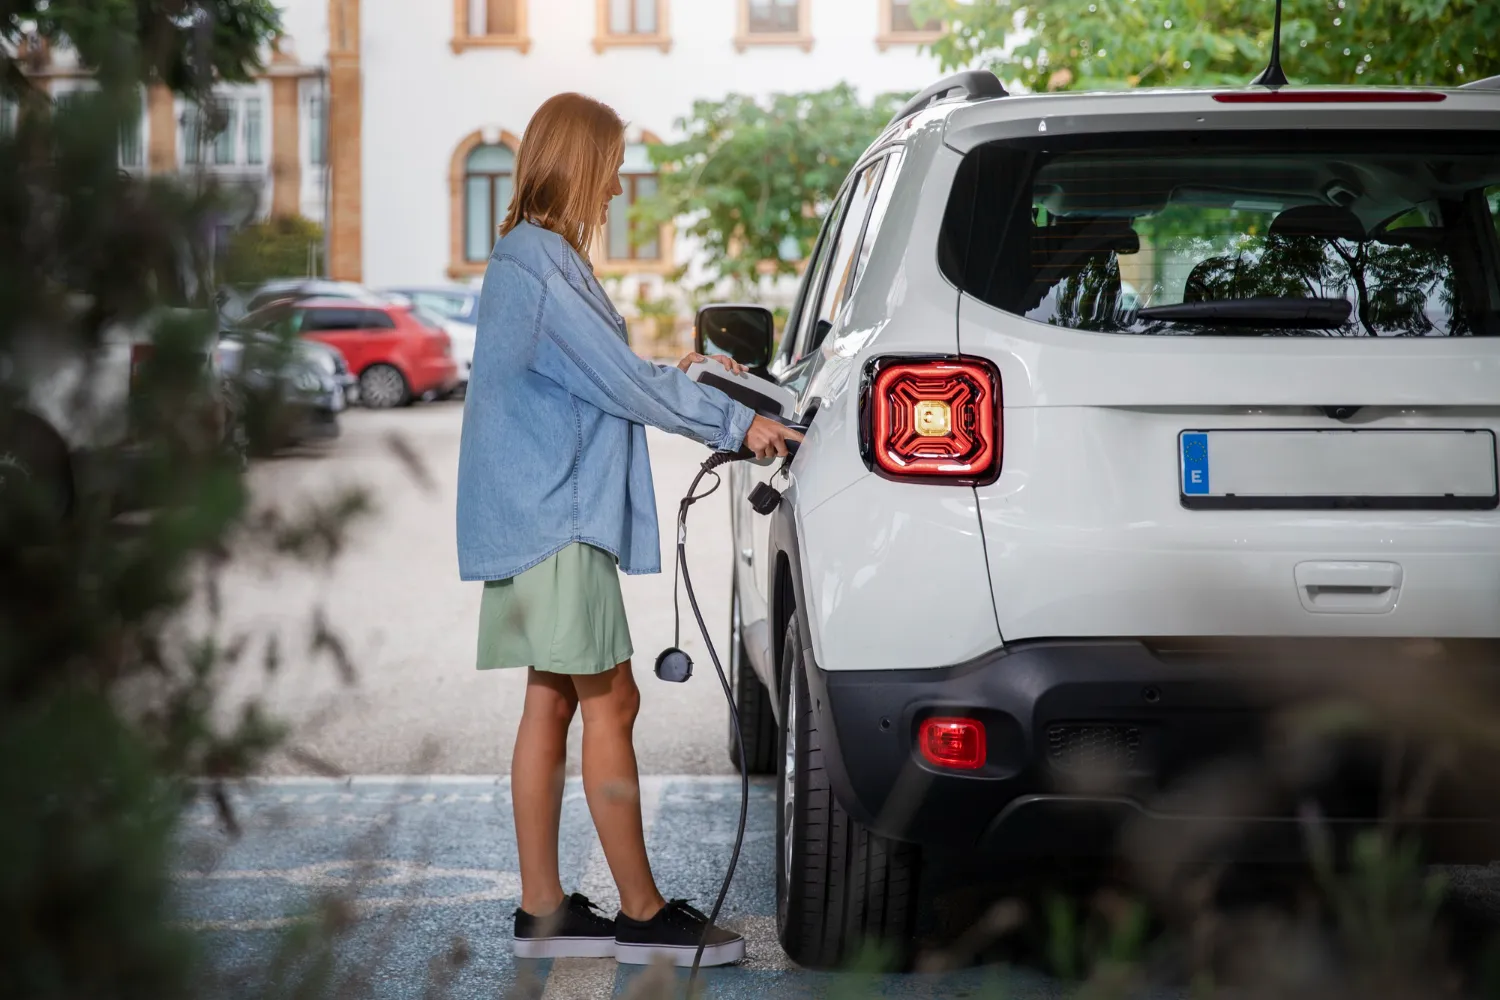
Το ηλεκτρικό αυτοκίνητο έχει λιγότερες ζημιές, αλλά συνήθως ακριβότερες. Τι δείχνουν τα στοιχεία των ασφαλιστών για τη μπαταρία, την επισκευή, τη φωτιά και τη ρυμούλκηση, και τι να ελέγξετε στο συμβόλαιο.
Σύντομη απάντηση: Για τον ασφαλιστή, το βασικό μειονέκτημα του ηλεκτρικού αυτοκινήτου δεν είναι η συχνότητα των ζημιών, αλλά το κόστος τους. Τα ηλεκτρικά δηλώνουν λιγότερες ζημιές από αντίστοιχα βενζινοκίνητα, όμως η επισκευή τους κοστίζει περισσότερο, κυρίως λόγω της μπαταρίας υψηλής τάσης. Τα στοιχεία των ασφαλιστών δεν δείχνουν μεγαλύτερο κίνδυνο πυρκαγιάς.
Όποιος σκέφτεται να αγοράσει ηλεκτρικό αυτοκίνητο ρωτά συνήθως για την αυτονομία και τη φόρτιση. Σπανιότερα ρωτά τι θα γίνει όταν το αυτοκίνητο τρακάρει, χτυπήσει από κάτω ή χρειαστεί ρυμούλκηση. Εκεί όμως φαίνονται μερικά από τα πιο ουσιαστικά μειονεκτήματα του ηλεκτρικού αυτοκινήτου, εκείνα που καταλήγουν στον λογαριασμό της ασφάλισης.
Τα στοιχεία που υπάρχουν σήμερα προέρχονται κυρίως από τη Γερμανία, από την ένωση ασφαλιστικών εταιρειών GDV και το κέντρο τεχνολογίας της Allianz (AZT), που αναλύουν πραγματικές αποζημιώσεις. Η εικόνα που δίνουν είναι πιο σύνθετη από το «τα ηλεκτρικά είναι ακριβά στην ασφάλιση».
Τα μειονεκτήματα του ηλεκτρικού που «βλέπει» ο ασφαλιστής
Ακριβότερη επισκευή. Οι ζημιές στο ίδιο το ηλεκτρικό κοστίζουν περισσότερο από τις ζημιές σε αντίστοιχο συμβατικό αυτοκίνητο.
Η μπαταρία. Χτυπιέται σπάνια, αλλά όταν χτυπηθεί η ζημιά μπορεί να ξεπεράσει την αξία του αυτοκινήτου.
Ολική απώλεια μετά από μικρή ζημιά. Χωρίς δυνατότητα διάγνωσης της μπαταρίας, ένα σχεδόν καινούργιο αυτοκίνητο μπορεί να χαρακτηριστεί ολική απώλεια.
Ακριβότερη ρυμούλκηση και περισσότερος χρόνος στο συνεργείο. Η αβεβαιότητα για τη μπαταρία φέρνει επιπλέον μέτρα, χρόνο και κόστος.
Λιγότερα εξειδικευμένα συνεργεία. Η επισκευή του συστήματος υψηλής τάσης χρειάζεται εκπαιδευμένους τεχνίτες.
Η φωτιά, που συχνά μπαίνει πρώτη σε τέτοιες λίστες, δεν ανήκει εδώ, όπως εξηγούμε παρακάτω.
Κόστος επισκευής: η διαφορά υπάρχει, αλλά μικραίνει
Η GDV συγκρίνει ζεύγη ηλεκτρικών και συμβατικών μοντέλων που μοιάζουν όσο γίνεται περισσότερο μεταξύ τους. Σε παλαιότερη μελέτη της, με 37 ζεύγη μοντέλων, όπως την παρουσίασε η Insurance Europe στην ετήσια έκθεσή της 2023-2024, η επισκευή ενός ηλεκτρικού στις καλύψεις ιδίων ζημιών (μικτή ασφάλιση) κόστιζε κατά μέσο όρο 30 έως 35% περισσότερο.
Η πιο πρόσφατη ανάλυση της GDV, με 53 ζεύγη μοντέλων, δείχνει ότι η διαφορά πέφτει. Οι ζημιές των ηλεκτρικών στη μικτή ασφάλιση ήταν 15 έως 20% ακριβότερες, από 20 έως 25% στην προηγούμενη μέτρηση. Ταυτόχρονα, τα ηλεκτρικά δήλωναν 10 έως 15% λιγότερες ζημιές από τα αντίστοιχα συμβατικά. Η GDV αποδίδει τη σύγκλιση στην εμπειρία που αποκτούν συνεργεία, ρυμουλκήσεις, πυροσβέστες και πραγματογνώμονες.
Για τον ασφαλισμένο αυτό σημαίνει ότι το μειονέκτημα είναι πραγματικό, αλλά δεν είναι σταθερό. Μικραίνει όσο αυξάνονται τα ηλεκτρικά στους δρόμους.
Η μπαταρία: σπάνια ζημιά, ακριβή ζημιά
Το AZT εξέτασε 400 ζημιές σύγκρουσης ηλεκτρικών στη μικτή ασφάλιση της Allianz. Σε αυτό το δείγμα, από ζημιές του 2021, η μπαταρία είχε χτυπηθεί στο 2% των περιπτώσεων, αλλά αυτές αντιστοιχούσαν σε περίπου 7% του κόστους των ζημιών. Σχεδόν όλες οι ζημιές στη μπαταρία είχαν γίνει από την κάτω πλευρά του αυτοκινήτου.
Το πρόβλημα δεν είναι μόνο η τιμή της μπαταρίας. Συχνά λείπουν τα δεδομένα και οι διαδικασίες για να ελεγχθεί αν μια ελαφρά χτυπημένη μπαταρία είναι ασφαλής. Το Reuters κατέγραψε από το 2023 περιπτώσεις όπου ασφαλιστές αναγκάστηκαν να χαρακτηρίσουν ολική απώλεια ηλεκτρικά με λίγα χιλιόμετρα για τον λόγο αυτό. Η βρετανική Thatcham Research σημείωσε ότι μια καινούργια μπαταρία μπορεί να κοστίζει περισσότερο από την αξία του μεταχειρισμένου αυτοκινήτου ακόμη και μετά από έναν χρόνο. Κατά τη GDV, ορισμένοι κατασκευαστές αντικαθιστούν τη μπαταρία με κριτήρια όπως το αν άνοιξαν οι αερόσακοι, και όχι με βάση την πραγματική της κατάσταση.
Αυτό είναι διαφορετικό από τη φυσιολογική φθορά της μπαταρίας με τα χρόνια, που την καλύπτει η εγγύηση του κατασκευαστή και όχι η ασφάλιση.
Πυρκαγιά: μύθος και δεδομένα
Η GDV γράφει ότι στις στατιστικές των ασφαλιστών δεν υπάρχει ένδειξη ότι τα ηλεκτρικά έχουν μεγαλύτερο κίνδυνο πυρκαγιάς από τα βενζινοκίνητα και τα πετρελαιοκίνητα. Στη Σουηδία, η υπηρεσία πολιτικής προστασίας (MSB) κατέγραψε το 2024 40 πυρκαγιές ή συμβάντα σε ηλεκτρικά και plug-in υβριδικά επιβατικά, σε στόλο σχεδόν 881.000 τέτοιων αυτοκινήτων. Η καταμέτρηση αυτή εξαιρεί τους εμπρησμούς.
Το ηλεκτρικό όμως καίγεται διαφορετικά όταν παίρνει φωτιά η μπαταρία: η φωτιά σβήνει δύσκολα και βγάζει πολύ καπνό. Γι' αυτό μετά από ένα ατύχημα το αυτοκίνητο συχνά μπαίνει σε «καραντίνα» ή, προληπτικά, σε δεξαμενή νερού. Αυτά τα μέτρα κοστίζουν ακόμη κι όταν δεν υπάρχει πραγματικός κίνδυνος.
Στην Ελλάδα, η υποχρεωτική ασφάλιση αστικής ευθύνης καλύπτει τις ζημιές που προκαλείτε σε τρίτους, όχι το δικό σας αυτοκίνητο. Η κάλυψη πυρκαγιάς είναι προαιρετική, για ηλεκτρικό όπως και για συμβατικό αυτοκίνητο.
Ρυμούλκηση, οδική βοήθεια και ακινησία
Το AZT διαπίστωσε, σε μη αντιπροσωπευτικό δείγμα λογαριασμών του 2025, ότι η ρυμούλκηση ενός ηλεκτρικού χρεώθηκε κατά μέσο όρο σχεδόν διπλάσια από ενός συμβατικού. Η GDV σημειώνει επίσης ότι τα ηλεκτρικά μένουν συνήθως περισσότερο στο συνεργείο, λόγω των ελέγχων ασφαλείας και των καθυστερήσεων στα ανταλλακτικά. Περισσότερος χρόνος ακινησίας σημαίνει και περισσότερες ημέρες αυτοκινήτου αντικατάστασης.
Στην Ελλάδα, ο ν. 4710/2020 ορίζει ειδικές κατηγορίες τεχνιτών για τα οχήματα υψηλής τάσης. Σε μικρή πόλη ή σε νησί, μια βλάβη στο σύστημα υψηλής τάσης μπορεί να σημαίνει μεταφορά του αυτοκινήτου σε άλλη πόλη. Γι' αυτό η οδική βοήθεια έχει μεγαλύτερη σημασία για τον ιδιοκτήτη ηλεκτρικού.
Τι ξέρουμε για την Ελλάδα
Η ετήσια έρευνα της Ένωσης Ασφαλιστικών Εταιριών Ελλάδος για την ασφάλιση αυτοκινήτων δίνει για το 2025 μέσο κόστος ζημιάς 1.361 ευρώ, ως πρώτη εκτίμηση, για το σύνολο των καλύψεων και των οχημάτων. Η έρευνα δεν δίνει ξεχωριστά στοιχεία για τα ηλεκτρικά. Τα γερμανικά στοιχεία δείχνουν την τάση, αλλά δεν μεταφέρονται αυτούσια στην ελληνική αγορά. Χρήσιμη συμπληρωματική πηγή είναι οι αναφορές ιδιοκτητών, όπως αυτές που συγκεντρώνει το ilektrika-autokinita.gr για τα προβλήματα των ηλεκτρικών αυτοκινήτων στην πράξη.
Τι να ελέγξετε πριν υπογράψετε συμβόλαιο για ηλεκτρικό
Μπαταρία: Καλύπτεται η μπαταρία στις καλύψεις ιδίων ζημιών, και με ποια αξία, ειδικά σε ζημιά από την κάτω πλευρά;
Ολική απώλεια: Πώς αποζημιώνεται το αυτοκίνητο αν χαρακτηριστεί ολική απώλεια: με τρέχουσα αξία ή με αξία καινούργιου για ορισμένο διάστημα;
Οδική βοήθεια: Περιλαμβάνει μεταφορά σε φορτιστή αν αδειάσει η μπαταρία, και μεταφορά σε εξουσιοδοτημένο συνεργείο σε άλλη πόλη;
Συνεργεία: Συνεργάζεται ο ασφαλιστής με συνεργεία που έχουν τεχνίτη υψηλής τάσης;
Φορτιστής και καλώδιο: Καλύπτονται ο φορτιστής τοίχου και το καλώδιο φόρτισης, από το συμβόλαιο του αυτοκινήτου ή της κατοικίας;
Πυρκαγιά: Υπάρχει η προαιρετική κάλυψη πυρκαγιάς;
Αυτοκίνητο αντικατάστασης: Για πόσες ημέρες καλύπτεται, αν η επισκευή αργήσει;
Συχνές ερωτήσεις
Είναι ακριβότερη η ασφάλιση του ηλεκτρικού αυτοκινήτου;
Εξαρτάται από τον ασφαλιστή και τις καλύψεις. Στην αστική ευθύνη, κατά παλαιότερη μελέτη της GDV, τα ηλεκτρικά προκαλούν 5 έως 10% λιγότερα ατυχήματα από αντίστοιχα συμβατικά. Στις καλύψεις ιδίων ζημιών η επισκευή τους κοστίζει περισσότερο: κατά τη GDV, 15 έως 20% περισσότερο από αντίστοιχα συμβατικά.
Καλύπτει η ασφάλιση τη φθορά της μπαταρίας;
Όχι. Η φυσιολογική φθορά της μπαταρίας με τον χρόνο καλύπτεται από την εγγύηση του κατασκευαστή. Η ασφάλιση καλύπτει ζημιά από συγκεκριμένο συμβάν, όπως σύγκρουση ή πυρκαγιά, αν υπάρχει η αντίστοιχη κάλυψη.
Παίρνουν τα ηλεκτρικά αυτοκίνητα φωτιά πιο εύκολα;
Τα στοιχεία των ασφαλιστών δεν το δείχνουν. Η GDV αναφέρει ότι στις στατιστικές τους δεν υπάρχει ένδειξη μεγαλύτερου κινδύνου πυρκαγιάς στα ηλεκτρικά. Όταν όμως καεί η μπαταρία, η φωτιά σβήνει δυσκολότερα.
Γιατί ένα ηλεκτρικό μπορεί να γίνει ολική απώλεια μετά από μικρή ζημιά;
Γιατί η μπαταρία είναι το ακριβότερο εξάρτημα και συχνά δεν μπορεί να ελεγχθεί ή να επισκευαστεί τμηματικά. Αν η αντικατάστασή της κοστίζει περισσότερο από την αξία του αυτοκινήτου, ο ασφαλιστής το χαρακτηρίζει ολική απώλεια.
Τι να προσέξω στην οδική βοήθεια για ηλεκτρικό;
Αν περιλαμβάνει μεταφορά σε φορτιστή όταν αδειάσει η μπαταρία, και μεταφορά σε συνεργείο με τεχνίτη υψηλής τάσης, ακόμη κι αν βρίσκεται σε άλλη πόλη.
Πηγές
GDV: E-Autos und Verbrenner gleichen sich in Schadenhöhe und -häufigkeit an (13/08/2025)
Allianz Zentrum für Technik: Claims experience for high-voltage vehicles
Allianz Zentrum für Technik: Abschleppen von Fahrzeugen mit Hochvolt-Systemen
Reuters: Scratched EV battery? Your insurer may have to junk the whole car (20/03/2023)
Reuters: EV batteries remain major challenge for insurers, Thatcham Research says (05/07/2023)
MSB (Σουηδία): Bränder i elfordon och eltransportmedel 2018-2024
Σχόλια
Η ενημέρωση που κάνει τη διαφορά
Αναλύσεις, εξελίξεις και αποκλειστικά νέα της ασφαλιστικής αγοράς, κάθε μέρα στο inbox σας.
Σχετικά Άρθρα
Ασφάλιση ηλεκτρικού αυτοκινήτου: τι πρέπει να ελέγξετε πριν υπογράψετε
Τιμές καυσίμων στα νησιά 2026: Πού πληρώνεις έως και 25 λεπτά παραπάνω το λίτρο
Ημερίδα ΤτΕ: Ασφάλιση και προσαρμογή στην κλιματική αλλαγή
The Sandwich generation: Πώς η ασφάλιση «αποσυμπιέζει» τη γενιά που στηρίζει τους πάντες
Στα 3,25 δισ. ευρώ η παραγωγή το α' 6μηνο του 2026 με «οδηγό» τις ασφαλίσεις Ζωής
Αύξηση 18,9% στο πλήθος των συμβολαίων για τεχνικές ασφαλίσεις
Τεράστια ανάκληση από 9 αυτοκινητοβιομηχανίες