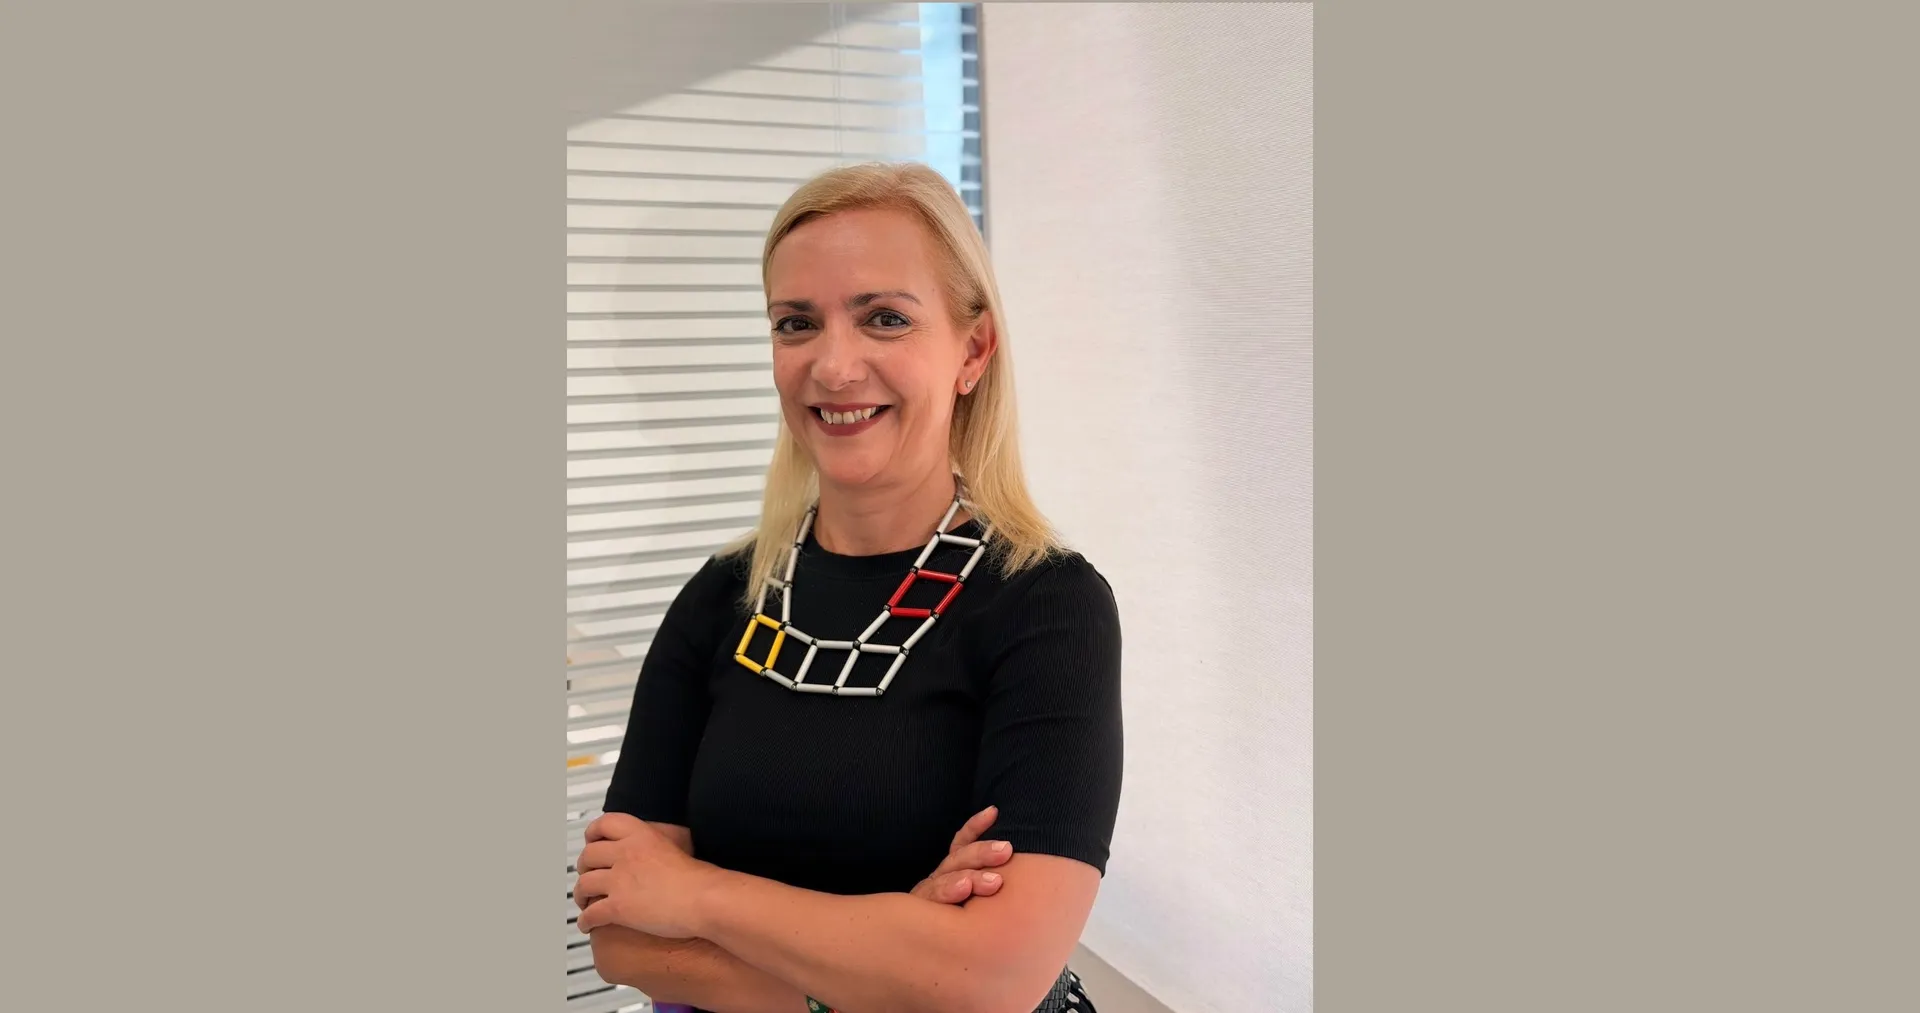
Ο κλάδος της ασφάλισης οχημάτων διέρχεται μια καθοριστική φάση μετασχηματισμού, όπου ο παραδοσιακός ρόλος της αποκατάστασης ζημιών μετά από ένα ατύχημα διευρύνεται προς μια προληπτική προσέγγιση διαχείρισης κινδύνου. Όπως εξηγεί η κα Νατάσσα Αισώπου, Αναπληρώτρια Διευθύντρια Ασφαλιστικών Εργασιών Αυτοκίνητου & Κατοικίας στην Interasco η ενσωμάτωση των συστημάτων υποβοήθησης οδηγού, η εξάπλωση των ηλεκτρικών οχημάτων, καθώς και η αξιοποίηση της τεχνητής νοημοσύνης και της τηλεματικής διαμορφώνουν νέα δεδομένα στην οδική ασφάλεια και την εξατομικευμένη τιμολόγηση, παρά τις προκλήσεις από το αυξημένο κόστος επισκευών. Παράλληλα, οι ηλεκτρονικοί έλεγχοι για τα ανασφάλιστα οχήματα και η κάλυψη απέναντι στα έντονα καιρικά φαινόμενα της κλιματικής αλλαγής ενισχύουν την οικονομική προστασία των συνεπών πολιτών, αναδεικνύοντας τον κοινωνικό ρόλο της ασφάλισης ως πηγής σιγουριάς και εμπιστοσύνης.
(Η συνέντευξη δημοσιεύτηκε στο Ασφαλιστικό Marketing Σεπτεμβρίου 2026 )
Θεωρείτε ότι είναι σήμερα επαρκές το πλαίσιο όσον αφορά τους ελέγχους για τα ανασφάλιστα οχήματα;
Ένα ζήτημα που παραμένει διαχρονικά στην ελληνική αγορά είναι τα ανασφάλιστα οχήματα. Τα τελευταία χρόνια έχουν γίνει ουσιαστικά βήματα, ιδιαίτερα σε ό,τι αφορά την ηλεκτρονική διασταύρωση στοιχείων μεταξύ των αρμόδιων φορέων. Το ζητούμενο, πλέον, είναι οι έλεγχοι να γίνονται συστηματικά και σε τακτική βάση. Η ύπαρξη ενός αυτοματοποιημένου και συνεχούς μηχανισμού εντοπισμού των ανασφάλιστων οχημάτων μπορεί να λειτουργήσει αποτελεσματικά και προληπτικά. Είναι σημαντικό, άλλωστε, να προστατεύονται όχι μόνο όσοι υφίστανται τις συνέπειες ενός ατυχήματος με ανασφάλιστο όχημα, αλλά και οι συνεπείς ασφαλισμένοι, οι οποίοι δεν θα πρέπει να επιβαρύνονται έμμεσα από την παραμονή οχημάτων εκτός ασφαλιστικής κάλυψης.
Οι φυσικές καταστροφές στην Ελλάδα επιφέρουν οικονομικές επιπτώσεις και στους ιδιοκτήτες οχημάτων. Έχουν ανταποκριθεί οι πολίτες στην υποχρεωτική ασφάλιση για φυσικές καταστροφές;
Η κλιματική αλλαγή έχει αλλάξει σημαντικά τον τρόπο με τον οποίο αντιλαμβανόμαστε τον κίνδυνο. Τα ακραία καιρικά φαινόμενα είναι πλέον συχνότερα και εντονότερα και, όπως έχουμε δει τα τελευταία χρόνια, μπορούν να προκαλέσουν πολύ σημαντικές ζημιές και στα οχήματα.
Μια πλημμύρα, μια πυρκαγιά ή ακόμη και μια έντονη χαλαζόπτωση μπορεί, μέσα σε πολύ μικρό χρονικό διάστημα, να προκαλέσει σοβαρές ή και ολοκληρωτικές ζημιές. Υπό αυτή την έννοια, η υποχρεωτική κάλυψη για φυσικές καταστροφές αποτελεί ένα σημαντικό βήμα, καθώς ενισχύει την οικονομική προστασία των πολιτών απέναντι σε κινδύνους που δεν μπορούν εύκολα να προβλεφθούν ή να αντιμετωπιστούν από τους ίδιους.
Είναι ακόμη νωρίς για να αξιολογήσουμε συνολικά την ανταπόκριση της αγοράς. Αυτό που είναι σαφές, όμως, είναι ότι η εμπειρία των τελευταίων ετών έχει κάνει τους πολίτες περισσότερο συνειδητοποιημένους ως προς τους κινδύνους.
Το επόμενο στοίχημα είναι να γίνει κατανοητό ότι η ασφάλιση δεν είναι απλώς μια τυπική υποχρέωση, αλλά ένα ουσιαστικό εργαλείο οικονομικής προστασίας.
Πόσο επηρεάζουν οι νέες τεχνολογίες στα οχήματα τα ασφάλιστρα στην Ελλάδα; Οι ασφαλίσεις ηλεκτρικών αυτοκινήτων διαφέρουν σημαντικά από των συμβατικών;
Η τεχνολογία επηρεάζει πλέον ουσιαστικά τόσο το ίδιο το όχημα όσο και τον τρόπο με τον οποίο το ασφαλίζουμε. Τα σύγχρονα συστήματα υποβοήθησης οδηγού, οι αισθητήρες, οι κάμερες και οι ηλεκτρονικές μονάδες μπορούν να μειώσουν την πιθανότητα ενός ατυχήματος και να συμβάλουν σημαντικά στην οδική ασφάλεια.
Από την άλλη πλευρά, όταν προκύψει ζημιά, η επισκευή ενός σύγχρονου οχήματος μπορεί να είναι πιο σύνθετη και ακριβή. Δεν είναι μόνο το κόστος των ανταλλακτικών, είναι και η ανάγκη για εξειδικευμένο εξοπλισμό, τεχνογνωσία και προσωπικό που μπορεί να πραγματοποιήσει σωστά την επισκευή. Όλα αυτά επηρεάζουν τελικά το κόστος των ζημιών και, κατ’ επέκταση, την τιμολόγηση των ασφαλιστικών προϊόντων.
Αντίστοιχα, τα ηλεκτρικά οχήματα αποκτούν ολοένα μεγαλύτερο μερίδιο στην ελληνική αγορά. Οι βασικές ασφαλιστικές καλύψεις παραμένουν αντίστοιχες με εκείνες των συμβατικών αυτοκινήτων, ωστόσο η υψηλότερη αξία αγοράς, το κόστος της μπαταρίας, η διαθεσιμότητα ανταλλακτικών και η ανάγκη εξειδικευμένων επισκευών αποτελούν παράγοντες που επηρεάζουν την τιμολόγηση.
Καθώς, όμως, η αγορά των ηλεκτρικών οχημάτων μεγαλώνει και αποκτούμε περισσότερη εμπειρία στη διαχείριση των ζημιών τους, είναι πιθανό να δούμε σταδιακά μεγαλύτερη εξομοίωση και μεγαλύτερη ακρίβεια στην τιμολόγηση.
Ποια είναι γενικά η εικόνα που έχετε για την εξέλιξη της τιμολόγησης στον κλάδο οχημάτων τα επόμενα χρόνια; Τι ρόλο εν προκειμένω θεωρείτε ότι θα διαδραματίσουν τα εργαλεία που αυξάνουν την ασφάλεια για τον οδηγό;
Η τιμολόγηση των ασφαλίσεων αυτοκινήτου τα επόμενα χρόνια θα επηρεαστεί από μια σειρά παραγόντων. Το κόστος των ανταλλακτικών, οι δαπάνες επισκευής και οι γενικότερες πληθωριστικές πιέσεις είναι ήδη παράμετροι που επηρεάζουν το κόστος των ζημιών.
Την ίδια στιγμή, όμως, η τεχνολογία δημιουργεί και νέες δυνατότητες. Η τεχνητή νοημοσύνη, η τηλεματική και τα δεδομένα που παράγουν τα συνδεδεμένα οχήματα μπορούν να μας βοηθήσουν να κατανοήσουμε καλύτερα τον πραγματικό κίνδυνο και, επομένως, να οδηγηθούμε σε πιο ακριβή και περισσότερο εξατομικευμένη τιμολόγηση.
Ιδιαίτερα σημαντικά είναι και τα συστήματα που ενισχύουν την ενεργητική ασφάλεια του οχήματος. Όσο αποδεικνύεται στην πράξη ότι τεχνολογίες όπως η αυτόματη πέδηση ή τα συστήματα υποβοήθησης του οδηγού μειώνουν τη συχνότητα ή τη σοβαρότητα των ατυχημάτων, τόσο μεγαλύτερο ρόλο θα μπορούν να αποκτούν και στην αξιολόγηση του κινδύνου.
Ποια τάση θεωρείτε ότι θα είναι καθοριστική τα επόμενα χρόνια στον κλάδο ασφάλισης οχημάτων;
Κατά την άποψή μου, η πιο σημαντική αλλαγή θα είναι η σταδιακή μετάβαση από την αποζημίωση στην πρόληψη.
Παραδοσιακά, ο ρόλος της ασφάλισης ήταν κυρίως να αποκαθιστά την οικονομική ζημία όταν συνέβαινε ένα ατύχημα. Στο μέλλον, πιστεύω ότι θα μπορούμε να κάνουμε περισσότερα πριν συμβεί το ατύχημα: να αξιοποιούμε δεδομένα, να εντοπίζουμε κινδύνους και να ενθαρρύνουμε ασφαλέστερες συμπεριφορές.
Η τεχνολογία, τα συστήματα ενεργητικής ασφάλειας και οι πιο εξατομικευμένες ασφαλιστικές λύσεις θα συμβάλουν σε αυτή την κατεύθυνση. Αυτό σημαίνει ότι ο ασφαλιστής δεν θα είναι μόνο ο φορέας που αποζημιώνει μετά τη ζημία, αλλά ένας ουσιαστικός σύμβουλος στη διαχείριση και, κυρίως, στην πρόληψη του κινδύνου.
Σε αυτό το νέο περιβάλλον, ο κλάδος της ασφάλισης αυτοκινήτου έχει την ευκαιρία να ενισχύσει ακόμη περισσότερο τον κοινωνικό του ρόλο, επενδύοντας στην καινοτομία, την πρόληψη και την εμπιστοσύνη.
Γιατί, τελικά, η μεγαλύτερη αξία της ασφάλισης δεν βρίσκεται μόνο στην αποζημίωση όταν συμβεί η ζημία. Βρίσκεται κυρίως στην ασφάλεια και τη σιγουριά που προσφέρει πριν από αυτήν.
Σχόλια
Γ. Σαμολαδάς: Τι πρέπει να κάνουν όσοι είχαν εμπορεύματα στο BLUE CARRIER 2
Γιατί η Εθνική Ασφαλιστική θα γίνει περισσότερο ανταγωνιστική στις ασφαλίσεις υγείας
Κυκλοφόρησε ο οδηγός «Άνθρωποι & Αριθμοί της Χρηματοοικονομικής και Ασφαλιστικής Βιομηχανίας 2025-2026»
Γ. Καντώρος: Στόχος το 1 δισ. ευρώ ασφάλιστρα & παρουσία σε 10 χώρες
Στην Ιαπωνία ο Χ. Μεγάλου με το Agency της Εθνικής Ασφαλιστικής
Η ενημέρωση που κάνει τη διαφορά
Αναλύσεις, εξελίξεις και αποκλειστικά νέα της ασφαλιστικής αγοράς, κάθε μέρα στο inbox σας.
Σχετικά Άρθρα
Οι νέες τεχνολογίες αλλάζουν την εξίσωση της ασφάλισης οχημάτων
Η «ολική επαναφορά» του Επικουρικού Κεφαλαίου
Η “Κλιματική Ασφαλιστική Συμμαχία”, οι βασικοί άξονες και τα πρώτα μέτρα
«Η ασφάλιση δεν είναι κόστος, είναι επένδυση στη συνέχεια της επιχείρησης»
The Sandwich generation: Πώς η ασφάλιση «αποσυμπιέζει» τη γενιά που στηρίζει τους πάντες
ΕΑΕΕ & TSB: Ανταλλαγή πρακτικών Ελλάδας - Τουρκίας στις ασφαλίσεις για σεισμό
Gold βραβείο για τη συλλογική πρωτοβουλία του 1ου Εθελοντικού Δασικού Φυτωρίου στις Αφίδνες