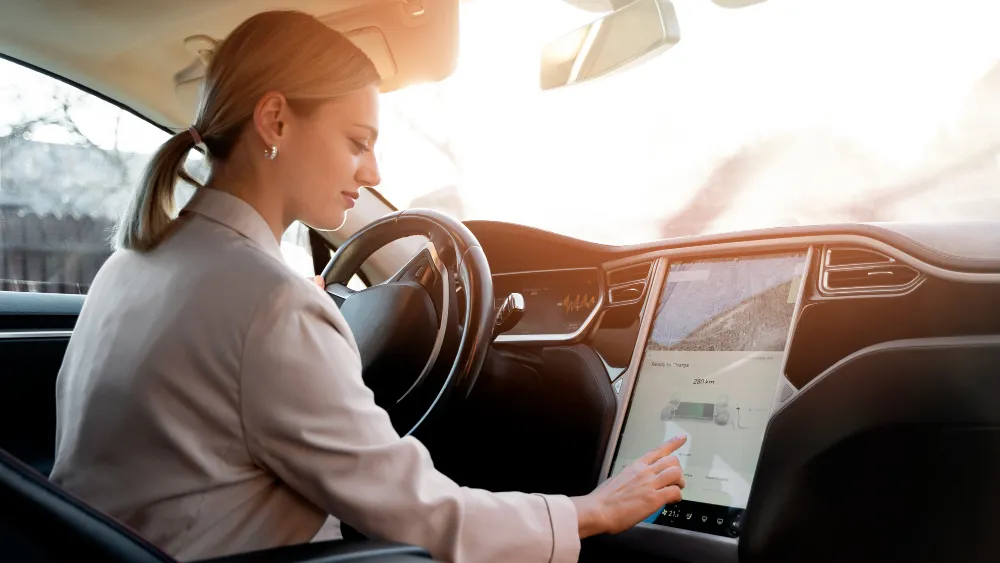

Η Tesla είναι η πρώτη αυτοκινητοβιομηχανία η οποία φτιάχνει δικό της ασφαλιστικό προϊόν. Μέχρι τώρα η εταιρεία είχε συνεργασία με ασφαλιστικές στις οποίες παρείχε και δεδομένα από το σύστημα autopilot. Ωστόσο πλέον όπως αναφέρει το digital insurance, προχωρά στο να σχεδιάσει την ασφάλιση για τα οχήματά της και να την προωθήσει χωρίς διαμεσολάβηση.
Ποια είναι τα υπέρ και τα κατά:
H Tesla έχει όλα τα δεδομένα: Η Tesla έχει ένα τεράστιο πλεονέκτημα έναντι των παραδοσιακών ασφαλιστικών εταιρειών που δραστηριοποιούνται στον κλάδο αυτοκινήτου. Δεν βασίζεται σε ασαφείς παράγοντες κινδύνου όπως η ηλικία των οδηγών και το ποσοστό ατυχημάτων για να καθορίσει τα τιμολόγιά της. Αντίθετα, έχει πρόσβαση σε δεδομένα που ξεπερνούν τα data των ασφαλιστικών. Με τους σύγχρονους αισθητήρες στο αυτοκίνητο, η Tesla μπορεί να έχει εικόνα για ό,τι χρειάζεται: Αν είναι καλός ή κακός ο οδηγός, αν πατάει απότομα το γκάζι, αν οδηγεί σε περιοχές υψηλού κινδύνου, σε πόλεις ή σε αυτοκινητόδρομους κ.ο.κ. Με όλες αυτές τις πληροφορίες η Tesla σε σχέση με την ασφαλιστική αγορά βρίσκεται σε πλεονεκτική θέση όσον αφορά τα μοντέλα κινδύνου.
Καινοτόμα ασφαλιστήρια: Η Tesla λειτουργώντας και σαν ασφαλιστική θα μπορεί να προσφέρει συμβόλαια βάσει ζήτησης ή βάσει χρήσης. Για παράδειγμα, μπορεί να προσφέρει ασφάλιση για συγκεκριμένα μίλια. Οι αισθητήρες της Tesla μπορούν εύκολα να αναγνωρίσουν την υπέρβαση αυτού του ορίου, οπότε θα προσφέρουν πρόσθετη ασφαλιστική κάλυψη σε πραγματικό χρόνο που ο πελάτης θα δυσκολευτεί να αρνηθεί. Οι ικανοποιημένοι πελάτες μπορούν να συνεχίσουν να οδηγούν με σιγουριά, γνωρίζοντας ότι πάντα οδηγούν εντός των απαιτήσεων του ασφαλιστηρίου συμβολαίου τους.
Κίνδυνος υποτίμησης του χειρισμού των απαιτήσεων: Η εξυπηρέτηση πελατών, η διαχείριση αξιώσεων και ατυχημάτων και η συνεργασία με συνεργεία αποτελούν σημαντικές διαδικασίες για τος ασφαλιστικές. Οι νέοι παίκτες που εισέρχονται στον ασφαλιστικό κλάδο υποτιμούν συχνά αυτά τα στοιχεία.
Κανονισμοί: Τα ασφαλιστικά προϊόντα έχουν αυστηρό κανονιστικό πλαίσιο. Η εμπειρία δείχνει ότι αυτό είναι κάτι που οι νέοι παίκτες συχνά υποτιμούν.
Σχόλια
Στην Ιαπωνία ο Χ. Μεγάλου με το Agency της Εθνικής Ασφαλιστικής
3P Insurance: Στα 59,1 εκατ. ευρώ η παραγωγή – Στόχος τα 67,5 εκατ. το 2026
Το μέλλον της ασφάλισης ανήκει στον συνδυασμό τεχνολογίας και ανθρώπινης αξίας
Γιατί η Εθνική Ασφαλιστική θα γίνει περισσότερο ανταγωνιστική στις ασφαλίσεις υγείας
Γ. Σαμολαδάς: Τι πρέπει να κάνουν όσοι είχαν εμπορεύματα στο BLUE CARRIER 2
Η ενημέρωση που κάνει τη διαφορά
Αναλύσεις, εξελίξεις και αποκλειστικά νέα της ασφαλιστικής αγοράς, κάθε μέρα στο inbox σας.
Σχετικά Άρθρα
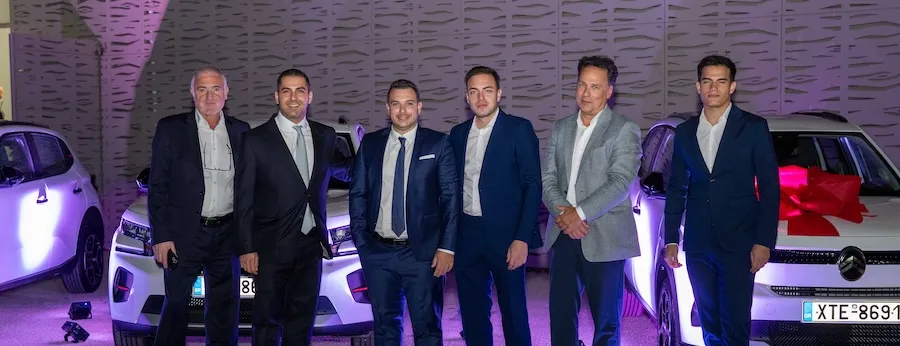
MEGA BROKERS: Τρία Citroën C3 Hybrid στους κορυφαίους συνεργάτες της
The Sandwich generation: Πώς η ασφάλιση «αποσυμπιέζει» τη γενιά που στηρίζει τους πάντες
Ασφάλιση ηλεκτρικού αυτοκινήτου: τι πρέπει να ελέγξετε πριν υπογράψετε
Τι προβλέπει το έκτακτο δελτίο καιρικών φαινομένων
Syndea: Στη Βουδαπέστη για το 29ο ετήσιο συνέδριο της
Το IQ των ρομπότ είναι πολύ χαμηλό... ακόμα
Συναγερμός αυτοκινήτου: Τι πρέπει να ξέρω πριν τον εγκαταστήσω;