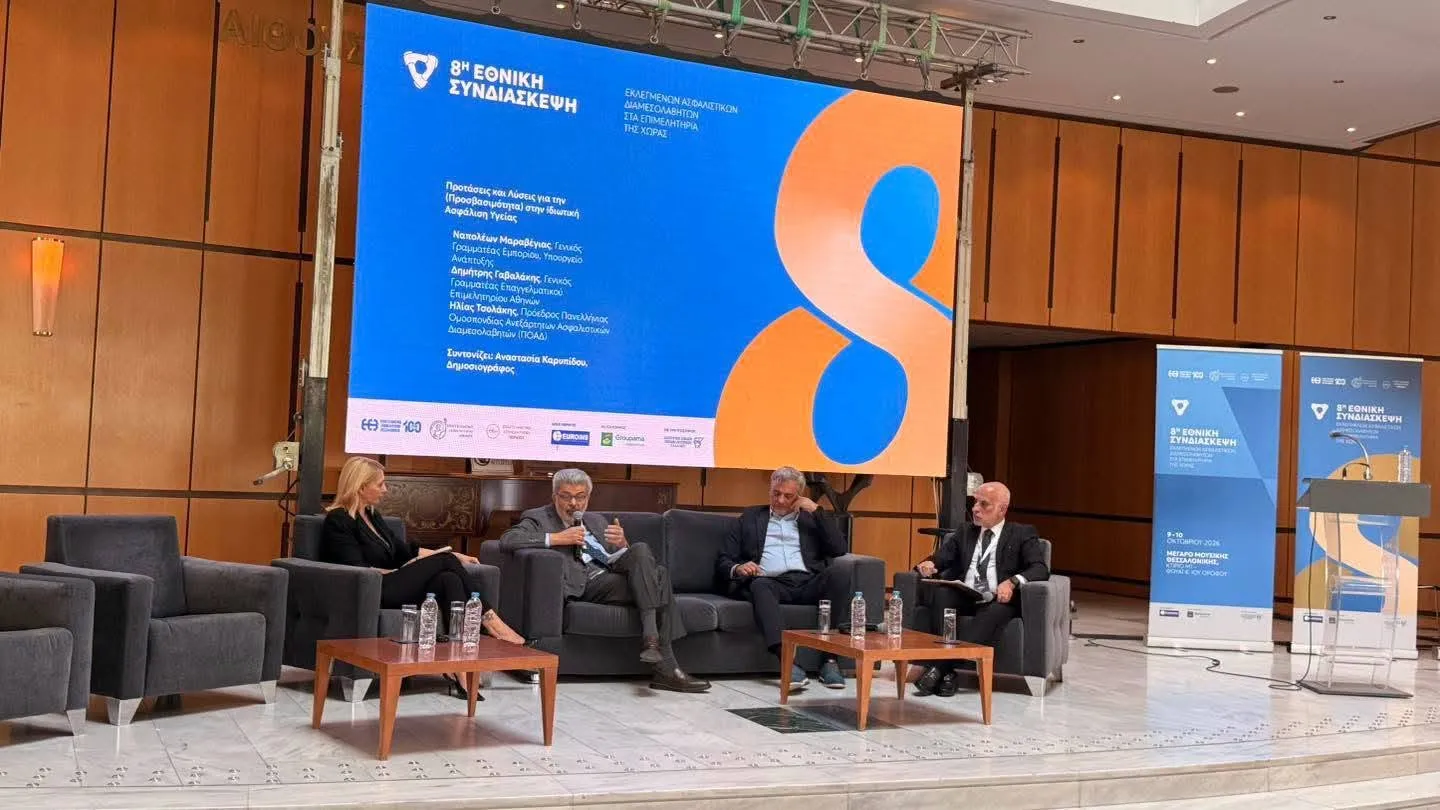
Τη δημιουργία ενός βασικού ασφαλιστηρίου συμβολαίου υγείας στο γαλλικό πρότυπο, τη διαφάνεια στις τιμολογήσεις του ιδιωτικού τομέα υπηρεσιών υγείας, φοροαπαλλαγή για όσους κάνουν ασφαλίσεις υγείας, προγράμματα “κουμπωμένα” στα πραγματικά κενά του ΕΟΠΥΥ, εξειδικευμένα συμβόλαια για νέους και δικαίωμα παραμονής προτείνει η ΠΟΑΔ για να υπάρξει όπως ανέφερε ο πρόεδρος της Ηλίας Τσολάκης προσβασιμότητα στις ασφαλίσεις υγείας. Όπως αναφέρει η ομοσπονδία “αυτό σημαίνει ότι ο πολίτης μπορεί να αγοράσει και να διατηρήσει ουσιαστική κάλυψη, όχι απλώς ένα φθηνό ή ένα ακριβό συμβόλαιο. Το θέμα είναι ιδιαίτερα επίκαιρο, καθώς οι αυξήσεις στα μακροχρόνια/ισόβια συμβόλαια έχουν δημιουργήσει έντονο προβληματισμό: το 2026 έχουν καταγραφεί αυξήσεις 4%-9%, ενώ σε ορισμένα συμβόλαια ξεπερνούν το 10%”.
Ειδικότερα η ΠΟΑΔ στο πλαίσιο της Εθνικής Συνδιάσκεψης Διαμεσολαβητών που έγινε στη Θεσσαλονίκη κατέθεσε τις εξής προτάσεις:
1. Δημιουργία «βασικού ασφαλιστηρίου υγείας» ΓΑΛΛΙΚΟ ΜΟΝΤΕΛΟ αποδεκτό απο όλες τις Ασφαλιστικές Εταιρείες .
Ένα απλό, τυποποιημένο πρόγραμμα με:
· νοσηλεία,
· χειρουργικές επεμβάσεις,
· σοβαρές ασθένειες,
· συγκεκριμένο και λογικό εκπιπτόμενο,
· συμμετοχή ΕΟΠΥΥ όπου υπάρχει.
Έτσι ο πολίτης να έχει μια πραγματική ελάχιστη ιδιωτική προστασία με προσιτό ασφάλιστρο και να επιλέγει μόνος τους τις επιπλέον καλύψεις απο την βεντάλια των προίοντων των ασφαλιστικών επιχειρήσεων.
2. Προγράμματα χαμηλού ασφαλίστρου με υψηλότερη απαλλαγή
Αντί να πρέπει κάποιος να πληρώνει ακριβό συμβόλαιο για να έχει υψηλές καλύψεις, να υπάρχουν περισσότερες επιλογές:
«Πληρώνω λιγότερα κάθε χρόνο και συμμετέχω περισσότερο όταν χρειαστεί.»
Ήδη υπάρχουν στην αγορά προγράμματα που χρησιμοποιούν διαφορετικά επίπεδα απαλλαγής, δείχνοντας ότι το μοντέλο είναι εφαρμόσιμο.
3. Συνδυασμός ΕΟΠΥΥ + ιδιωτικής ασφάλισης
Να σχεδιαστούν προϊόντα που λειτουργούν συμπληρωματικά προς τον ΕΟΠΥΥ, ώστε η ιδιωτική ασφάλιση να καλύπτει το πραγματικό κενό και όχι να προσπαθεί να υποκαταστήσει ολόκληρο το δημόσιο σύστημα.
Ο ΕΟΠΥΥ ήδη προβλέπει συμμετοχή ασφαλισμένων και δυνατότητα νοσηλείας σε συμβεβλημένες ιδιωτικές κλινικές.
4. Προστασία του ασφαλισμένου από απότομες αυξήσεις
Να υπάρχει:
· σαφής μαθηματικός μηχανισμός αναπροσαρμογής,
· πλήρης ενημέρωση πριν από τη σύναψη,
· ανώτατο όριο μεταβολής υπό συγκεκριμένες προϋποθέσεις,
· δυνατότητα μετάβασης σε οικονομικότερο πρόγραμμα χωρίς νέο underwriting, όταν ο ασφαλισμένος έχει ήδη μακροχρόνια σχέση με την εταιρεία.
Η πρόσφατη νομολογία του ΣτΕ δέχεται αναπροσαρμογές υπό προϋποθέσεις, μεταξύ άλλων όταν υπάρχουν σαφή κριτήρια και επαρκής ενημέρωση του ασφαλισμένου.
5. «Δικαίωμα παραμονής» του ασφαλισμένου
Όταν κάποιος έχει ασφαλιστεί για πολλά χρόνια και έχει πλέον αποκτήσει ηλικία ή ασθένεια, δεν μπορεί η αγορά να τον αφήνει πρακτικά χωρίς εναλλακτική.
Θα μπορούσε να θεσπιστεί δικαίωμα μετατροπής σε οικονομικότερο πρόγραμμα της ίδιας εταιρείας, χωρίς νέο ιατρικό έλεγχο, με σαφώς καθορισμένους κανόνες.
6. Φορολογικό κίνητρο για την ιδιωτική ασφάλιση υγείας
Για παράδειγμα, έκπτωση από το φορολογητέο εισόδημα ή από τον φόρο για συγκεκριμένο ποσό ασφαλίστρου υγείας.
Αυτό θα μπορούσε να μειώσει το πραγματικό κόστος για την οικογένεια και παράλληλα να ενισχύσει την ιδιωτική συμμετοχή στην υγεία. Να εφαρμοστεί η έκπτωση στα ασφάλιστρα υγείας πέραν των παιδιών εως 18 ετών και για ηλικίες άνω των 60 ετών
7. Ειδικά προϊόντα για νέους
Οι νέοι 20-35 ετών είναι ίσως η μεγαλύτερη ευκαιρία για διεύρυνση της ασφαλιστικής βάσης.
Χρειάζονται:
· χαμηλό ασφάλιστρο,
· βασική νοσοκομειακή κάλυψη,
· τηλεϊατρική,
· διαγνωστικές εξετάσεις,
· δυνατότητα μελλοντικής αναβάθμισης.
8. Περισσότερη διαφάνεια στις τιμές των νοσοκομείων.
Δεν μπορεί η ασφαλιστική αγορά να ζητά από τον πολίτη να πληρώσει περισσότερα, χωρίς παράλληλα να αντιμετωπίζεται το κόστος των ιδιωτικών υπηρεσιών υγείας.
Χρειάζεται διάλογος ασφαλιστικών εταιρειών – ιδιωτικών νοσοκομείων – διαμεσολαβητών – Πολιτείας για τον έλεγχο του κόστους.
9.Ο διαμεσολαβητής δεν πρέπει να αντιμετωπίζεται απλώς ως «πωλητής συμβολαίου». Είναι αυτός που μπορεί να βρει:
την κάλυψη που μπορεί να πληρώσει ο πελάτης και όχι την κάλυψη που απλώς θα ήθελε να έχει.
Και κυρίως να του εξηγήσει τι καλύπτεται, τι δεν καλύπτεται, ποια είναι η συμμετοχή και πώς μπορεί να εξελιχθεί το κόστος στο μέλλον.
Για όλα αυτά ο Ασφαλιστικός Διαμεσολαβητής πρέπει να αμοίβεται
Σχόλια
Στην Ιαπωνία ο Χ. Μεγάλου με το Agency της Εθνικής Ασφαλιστικής
3P Insurance: Στα 59,1 εκατ. ευρώ η παραγωγή – Στόχος τα 67,5 εκατ. το 2026
Το μέλλον της ασφάλισης ανήκει στον συνδυασμό τεχνολογίας και ανθρώπινης αξίας
Γιατί η Εθνική Ασφαλιστική θα γίνει περισσότερο ανταγωνιστική στις ασφαλίσεις υγείας
Γ. Σαμολαδάς: Τι πρέπει να κάνουν όσοι είχαν εμπορεύματα στο BLUE CARRIER 2
Η ενημέρωση που κάνει τη διαφορά
Αναλύσεις, εξελίξεις και αποκλειστικά νέα της ασφαλιστικής αγοράς, κάθε μέρα στο inbox σας.
Σχετικά Άρθρα
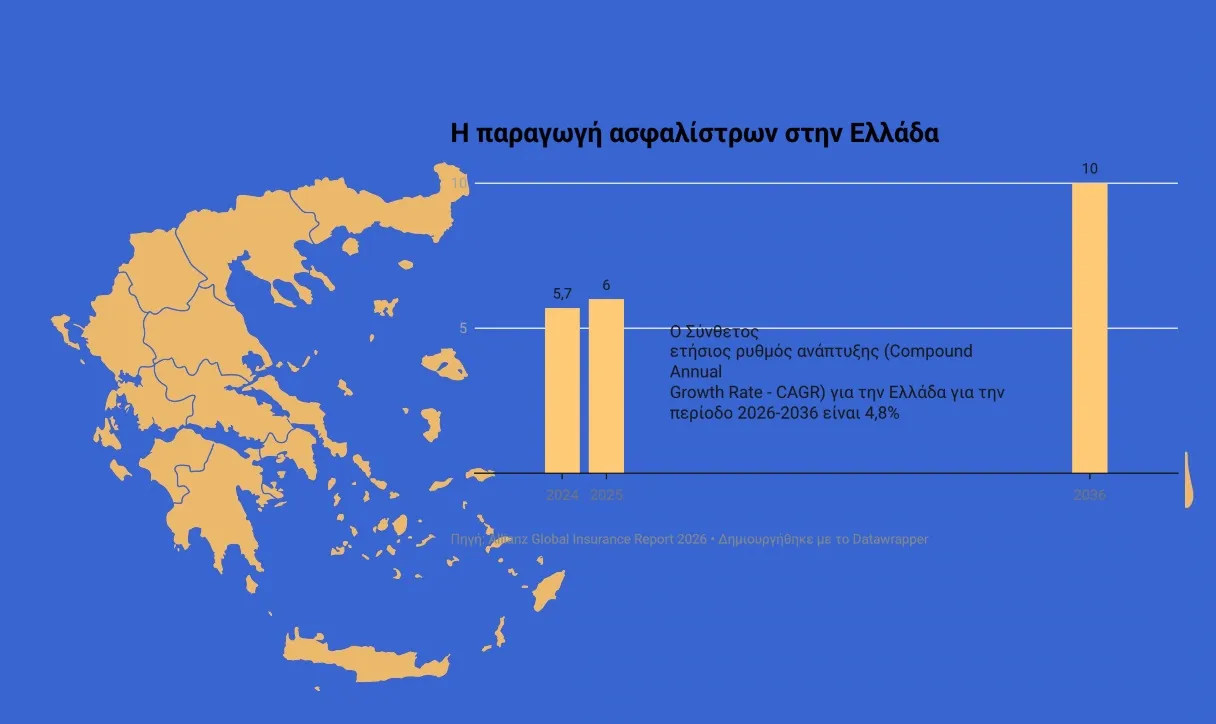
Στα 10 δις στην Ελλάδα η ασφαλιστική παραγωγή το 2036
Τα data που «κρύβονται» στις ασφαλίσεις υγείας
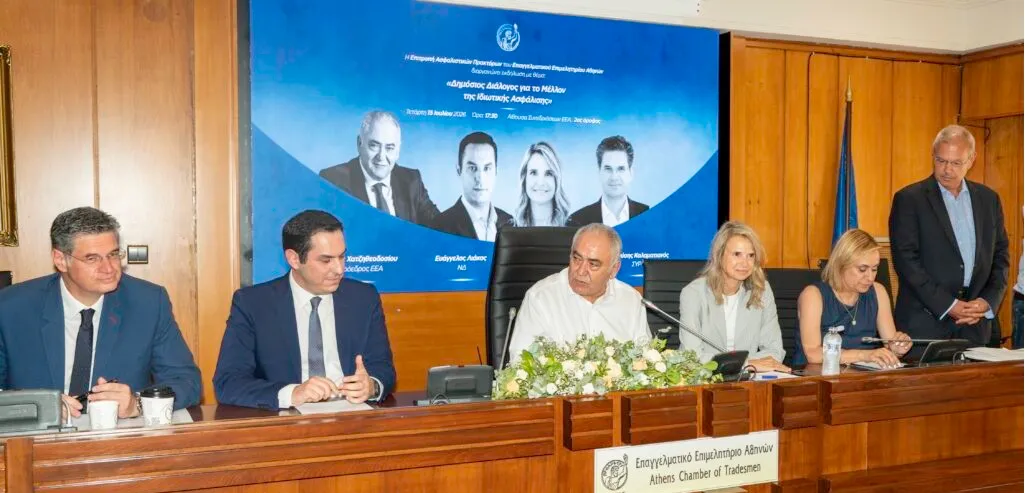
Πολιτική και ιδιωτική ασφάλιση: Το στοίχημα της εθνικής συνεννόησης
Tα μηνύματα της ΕΑΔΕ στον δημόσιο διάλογο για την ασφάλιση
Υδρόγειος: Η πρόληψη αποτελεί το πρώτο βήμα

Η σημασία της υγιούς συλλογικότητας στην ασφαλιστική διαμεσολάβηση
Τα data centers δοκιμάζουν τα όρια της ασφαλιστικής αγοράς