Η ασφαλιστική απάτη είναι ένας «φόρος» που τελικά πληρώνουν οι συνεπείς ασφαλισμένοι: αυξάνει το κόστος αποζημιώσεων, επιβαρύνει τη βιωσιμότητα του κλάδου και ροκανίζει την εμπιστοσύνη στην ασφάλιση. Στην Ελλάδα έχουν γίνει ουσιαστικά βήματα, ιδίως σε επίπεδο συλλογικής οργάνωσης και αυτορρύθμισης. Η ΕΑΕΕ έχει δημοσιεύσει πρόσφατα έκθεση της Επιτροπής Πρόληψης και Αντιμετώπισης Ασφαλιστικής Απάτης, τονίζοντας την έγκαιρη ανίχνευση ύποπτων περιστατικών και τη συνεργασία μεταξύ εμπλεκόμενων φορέων. Παράλληλα, έχει τεθεί σε εφαρμογή δεσμευτικό Πρωτόκολλο αυτορρύθμισης με ετήσιες εκθέσεις δράσεων από τα μέλη, που ενισχύει πολιτικές και διαδικασίες πρόληψης, ανίχνευσης και διερεύνησης, αλλά και τη μεταξύ τους ανταλλαγή τεχνογνωσίας.
Ωστόσο, η απάτη εξελίσσεται και απαιτεί πιο συστηματικές και τεχνολογικά ενισχυμένες προσεγγίσεις αντιμετώπισης. Σε διεθνές επίπεδο επισημαίνεται ότι η απάτη λαμβάνει διαρκώς πιο διασυνοριακές και ψηφιακές διαστάσεις, ενώ οι μηχανισμοί αντιμετώπισης παραμένουν σε μεγάλο βαθμό εθνικοί. Σε ευρωπαϊκό επίπεδο, εκτιμάται ότι ανιχνευθείσα και μη απάτη μπορεί να αντιστοιχεί περίπου στο 10% της συνολικής δαπάνης αποζημιώσεων. Άρα, η έμφαση πρέπει να μετατοπιστεί από την «καταστολή» στην πρόληψη με ισχυρή διακυβέρνηση απαιτήσεων, ξεκάθαρη anti‑fraud πολιτική, κοινά “red flags”, εκπαίδευση δικτύων/πραγματογνωμόνων και χρήση αναλυτικών εργαλείων. Στην ελληνική αγορά έχουν ήδη καλλιεργηθεί δίαυλοι συντονισμού και πρακτικής συνεργασίας όπως οδηγίες “early warnings”, σημεία επικοινωνίας και συνεργασία με αρμόδιες αρχές. Σε ευρωπαϊκό επίπεδο, υπάρχει ήδη πλαίσιο συνεργασίας μεταξύ ενώσεων και ειδικών με την χρήση πλατφορμών ανταλλαγής πληροφοριών, αλλά απαιτείται προσεκτικός σχεδιασμός λόγω διαφορετικών νομικών καθεστώτων και περιορισμών όπως η προστασία προσωπικών δεδομένων.
Η χρήση προηγμένων αναλυτικών εργαλείων και εφαρμογών τεχνητής νοημοσύνης αναμένεται να μεταβάλει ουσιαστικά το τοπίο στην ανίχνευση της ασφαλιστικής απάτης, ιδίως μέσω προγνωστικών μοντέλων, ανάλυσης συμπεριφορικών προτύπων και ταχύτερου εντοπισμού ύποπτων δικτύων ή επαναλαμβανόμενων απαιτήσεων αποζημίωσης. Παράλληλα, όμως, η τεχνολογία δημιουργεί και νέους κινδύνους, όπως η συνθετική απάτη και η χρήση παραποιημένων ψηφιακών εγγράφων ή ψηφιακά αλλοιωμένου οπτικοακουστικού υλικού.
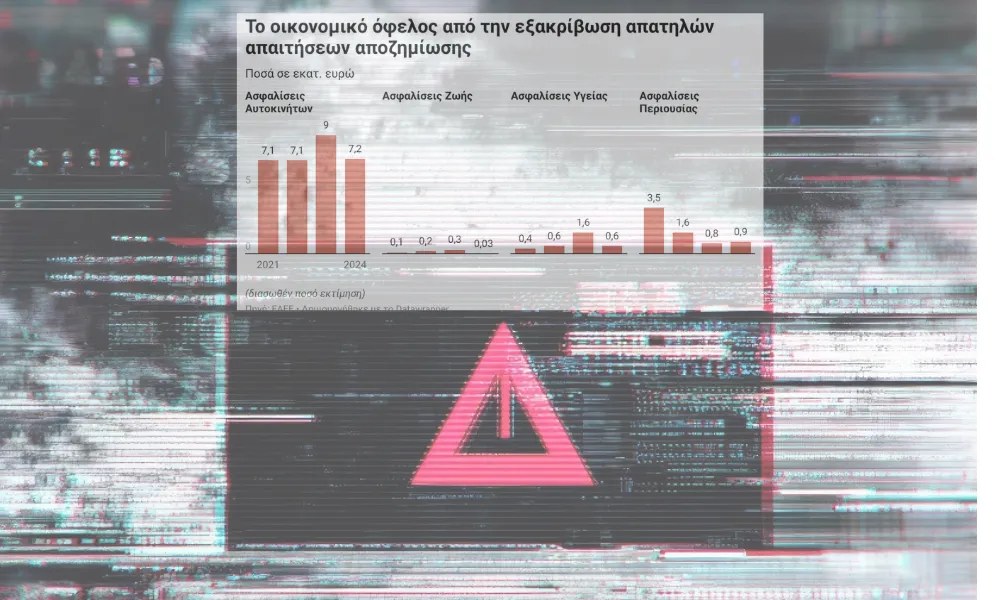
Από ποιους ασφαλιστικούς κλάδους "χάνονται" περισσότερα ασφαλιστικά κεφάλαια από δόλιες ή ψευδείς αξιώσεις
Τα δεδομένα πολλών αγορών δείχνουν ότι ο κλάδος αυτοκινήτου παραμένει πρωταγωνιστής σε συχνότητα και όγκο ύποπτων αξιώσεων, όπως στο Ηνωμένο Βασίλειο όπου ο κλάδος αυτοκινήτου συγκεντρώνει το μεγαλύτερο πλήθος εντοπισμένων απατηλών απαιτήσεων, ενώ σημαντική παρουσία έχει και η περιουσία, με συχνότερη μορφή να είναι το υπερβολικό ύψος της ζημίας. Παράλληλα, η απάτη δεν περιορίζεται εκεί αλλά εκτείνεται και στον κλάδο υγείας ειδικά όπου υπάρχουν πολλοί «ενδιάμεσοι» και όπου η πίεση για γρήγορη εξυπηρέτηση αυξάνει τον λειτουργικό κίνδυνο.
Πηγή: Ασφαλιστικό Marketing Σεπτεμβρίου 2026
Σχόλια

Τι ισχύει για τις αναπροσαρμογές της Generali στα ασφάλιστρα Υγείας
Η Interamerican εξαγοράζει το χαρτοφυλάκιο της Gan Direct στην Κύπρο
Πρόταση ΟΚΕ: Απαλλαγή από τον ΕΝΦΙΑ σε ασφαλισμένα σπίτια
Sofos Insurance: Σε νέες και σύγχρονες κτιριακές εγκαταστάσεις με στόχο τα 60 εκ. €
Τρίτη χώρα με τις μεγαλύτερες άμεσες δαπάνες υγείας η Ελλάδα
Η ενημέρωση που κάνει τη διαφορά
Αναλύσεις, εξελίξεις και αποκλειστικά νέα της ασφαλιστικής αγοράς, κάθε μέρα στο inbox σας.
Σχετικά Άρθρα
Τα “όπλα” στη φαρέτρα των ασφαλιστικών κατά της απάτης
Η μάχη κατά της ασφαλιστικής απάτης κερδίζεται στην πρόληψη
Λύσεις σε τεχνολογία και εξειδικευμένους ελέγχους
Η μάχη κατά της ασφαλιστικής απάτης κερδίζεται στην πρόληψη

Ασφαλιστικές απάτες που έγραψαν ιστορία
Τεχνητή νοημοσύνη: Το νέο «όπλο» στις ψευδείς αξιώσεις
Mπορεί η τεχνητή νοημοσύνη να είναι ηθική και σύννομη;